Seven years of economic policy: the cost to society
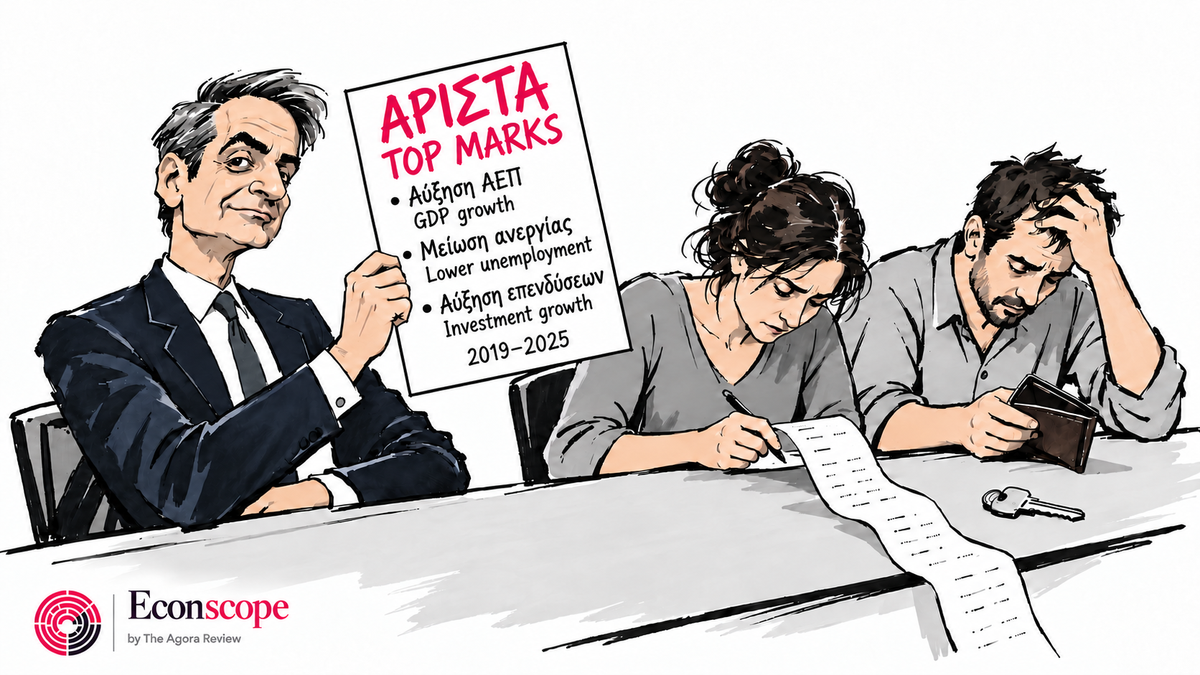
Η ελληνική οικονομία το 2019–2026: περισσότερες επενδύσεις και δουλειές με μισθούς που δεν φτάνουν, όλο και πιο απρόσιτη στέγη και σύγκλιση με την Ευρώπη που ακόμη τη βλέπουμε με το κυάλι.

The Mitsotakis government · 2019–2026
The economic record at a glance
More jobs and investment, but little progress towards the EU average and persistent pressure on pay and housing.
Data as of
The gains
The economy is producing more
+10.8% 2019–2025
Growth in GDP, adjusted for price changes
Convergence was modest: GDP per capita rose from 66% to 68% of the EU average.
Unemployment has roughly halved
17.9% → 8.9% 2019–2025
Share of the labour force aged 15–74
EU unemployment stood at 6% in 2025.
Fixed investment has risen as a share of GDP
11% → 18% 2019–2025
Fixed investment as a share of GDP
Both figures use each year’s prices. The EU average was 21.5% in 2025.
Debt has fallen relative to GDP
183.2% → 145.4% 2019–2025
Government debt as a share of GDP
In euro terms, debt rose from €339.2 billion to €363.0 billion.
The main weaknesses
Average compensation has not kept pace with prices
−1.7% 2019–2025
Change in average compensation per employee, after inflation
Includes employers’ social contributions. It is not take-home pay.
Relative poverty has increased
17.7% → 19.6% Income years 2019–2024
Share of the population below the relative income threshold
Housing still takes a large share of income
34.6% / 18.9% 2025
Greece / EU · average share of disposable income spent on housing
Still far above the EU average
The burden in Greece has fallen from 38.9% in 2019.
Productivity has lost ground against the EU
55.7% → 54.1% 2019–2025
Output per hour as a share of the EU average
The comparison adjusts for price differences between countries. Within Greece, output per hour rose by 1.8% after removing the effect of price changes.
Evidence and definitions
This summary selects eight findings from the assessment. Improvements coexist with deterioration in some indicators and persistent weaknesses in others. Each finding specifies the period and population covered.
The economy is producing more
Real GDP measures the output of goods and services after removing the effect of price changes. The 10.8% increase compares 2025 with 2019. The GDP-per-capita comparison with the EU takes account of price differences between countries; the EU average is set to 100 each year. The 2025 figures are provisional.
Unemployment has roughly halved
The unemployment rate is the share of the labour force aged 15–74 who are unemployed; the labour force comprises people in work and those unemployed. The comparison uses annual averages from Eurostat’s comparable series, adjusted for the methodological change in 2021. Annual averages are not mixed with individual monthly rates.
Fixed investment has risen as a share of GDP
Fixed investment includes housing, other buildings and infrastructure, equipment and weapons systems, research, software and other fixed assets. These percentages show gross fixed capital formation relative to GDP at each year’s prices; they do not measure industrial modernisation alone. The Greek observation for 2025 is provisional.
Debt has fallen relative to GDP
Consolidated gross general government debt at the end of each year, relative to annual GDP. A fall in this ratio does not mean an equivalent amount of debt has been repaid: the total in euros increased, while GDP at current prices increased more.
Average compensation has not kept pace with prices
Average compensation per employee in the national accounts includes employers’ social contributions. The real change is calculated using the annual Harmonised Index of Consumer Prices. It covers all employees in each year, rather than following the earnings of the same individual. Nominal average compensation for 2025 is provisional.
Relative poverty has increased
At risk of relative poverty means having an income below 60% of the national median. The comparison uses the 2020 and 2025 EU-SILC surveys, which refer to income in 2019 and 2024. This matches the income-year basis of the median-income comparison.
Housing still takes a large share of income
The average share of households’ disposable income absorbed by housing costs, using Eurostat’s adjustments for housing allowances. It covers homeowners and tenants and includes costs beyond rent. It is not the share of people facing excessive housing costs. Values are shown by EU-SILC survey year. Greece’s figure improved after 2019, but remained much higher than the EU average in 2025.
Productivity has lost ground against the EU
Output per hour worked is compared with the EU average in purchasing power standards, which take account of price differences between countries. The EU average is set to 100 each year. The fall from 55.7% to 54.1% shows a deterioration in Greece’s relative position. This differs from real output per hour within Greece, which rose by 1.8% over the same period. The Greek figures for 2025 are provisional.
Seven years after Kyriakos Mitsotakis was elected, Greece produces more, unemployment is lower and investment is higher. Yet one weakness persists: the country has barely moved closer to the EU average in GDP per person. Average compensation has not kept pace with prices, and housing still takes a much larger share of income than elsewhere in the EU. These results make the government’s record harder to defend than the headline growth figures suggest.
Rising property prices increase owners’ wealth while making a home more expensive for people who do not already own one. Likewise, more business lending can finance additional investment without giving more firms access to credit. As we explored in Western Prosperity, Reconsidered, economic growth does not give everyone the same opportunities to build wealth or get ahead. Greece illustrates that divide.
The pandemic and the energy crisis left a deep mark on these years, while EU funding created substantial scope for support and investment. The government chose how to allocate resources, which projects to pursue and what rules would govern the housing market. Those choices and their results are the basis for this assessment, using information available up to 27 October 2026. It asks how much the economy grew, what productive capacity it gained, and how widely the benefits were shared.
Part A · Sections 01–03
Macroeconomic performance
How much stronger and more resilient has the economy become?
01 · Growth
Growth and convergence with Europe
Greece’s real GDP grew by 10.8% between 2019 and 2025: the country now produces more goods and services than it did before the pandemic. Measured at each year’s prices, the increase looks much larger, from €185.2 billion to €249.7 billion, because the figures capture higher prices as well as additional output. The distinction matters: higher prices make the economy look larger in euros without necessarily increasing what it produces. Eurostat, national accounts.
Starting in 2019 allows us to look beyond the shutdown and reopening of the economy. The striking growth rates after 2020 partly reflected the return of output that had temporarily been lost. By 2025, Greece had surpassed its pre-pandemic level, during a period shaped by tourism, international conditions and EU funding. The overall result reflects all these influences alongside government policy.
How much the economy has grown since 2019

Real GDP increased by 10.8% by 2025. The larger increase in GDP measured in euros also reflects higher prices for domestic output.
The 2019 value is set to 100. A value of 110 means an increase of 10% since 2019. Real GDP is measured in chain-linked volumes, with 2020 as the reference year. Provisional observations retain their source flags in the CSV.
Sources: Eurostat · nama_10_gdpThe gap with the rest of Europe narrowed much less. GDP per person, adjusted for price differences between countries, reached 68% of the EU average in 2025, up from 66% in 2019. Portugal stood at 81% and Spain at 92%. Greece remains well behind these two southern European economies, even before comparison with the EU’s wealthiest members. Eurostat, GDP per capita in purchasing power standards.
Limited progress towards the EU average

After allowing for price differences between countries, Greek GDP per head reached 68% of the EU average in 2025, up from 66% in 2019.
Measured in purchasing power standards (PPS). The average of the 27 EU countries is set to 100 each year. The indicator compares output per head after allowing for price differences between countries.
Sources: Eurostat · tec00114Such limited convergence is a serious weakness in the government’s record. Low output per person limits the scope for better pay and adequately funded public services. More people in work and higher output per hour can both help close that gap. Greece made greater progress on employment. As section 07 shows, the gains in productivity were much smaller.
02 · Public finances
Debt, surpluses and government choices
Public debt fell from 183.2% of GDP in 2019 to 145.4% in 2025, even though its value in euros rose from €339.2 billion to €363.0 billion. The value of annual output grew faster than debt, reducing its weight relative to GDP. That is a meaningful improvement in the resilience of the public finances. A lower debt-to-GDP ratio does not mean that an equivalent amount of debt has been repaid. ELSTAT, government debt.
Higher prices for domestically produced goods and services also enlarged the denominator. When the same product sells for more, it adds more euros to GDP without a corresponding increase in the quantity produced. The falling debt ratio therefore reflects this effect too. The amount of debt also changes with interest costs, primary balances and government financial transactions, including the use of cash reserves. Prices of domestic output are measured differently from consumer prices.
Public debt fell relative to GDP but rose in euros

Public debt fell from 183.2% of GDP in 2019 to 145.4% in 2025. Over the same period, the amount rose from €339.2bn to €363.0bn.
General government debt at the end of each year. The two charts use different scales, neither of which starts at zero.
Sources: Hellenic Statistical Authority (ELSTAT) · The Greek economy, 23 October 2026After the pandemic deficits, the government returned to surplus. The overall balance deducts all expenditure, including interest, from revenue. The primary balance excludes interest. The gap between the two lines in the chart represents interest spending as a share of GDP. ELSTAT, government financial accounts.
From pandemic deficits to budget surpluses

The overall budget surplus was 2.0% of GDP in 2025. Excluding interest expenditure, the primary surplus was 5.1% of GDP.
General government figures under the European System of Accounts (ESA 2010), expressed as a share of GDP. Positive values indicate a surplus; negative values indicate a deficit.
Sources: Hellenic Statistical Authority (ELSTAT) · The Greek economy, 23 October 2026Surpluses nevertheless coexisted with unpaid bills. The European Commission records around €2.5 billion in arrears at the end of 2025, almost €1.4 billion of it owed by hospitals. Suppliers had delivered goods or services and were still waiting to be paid, putting pressure on their cash flow. This stock of arrears and the annual surplus are measured on different accounting bases; one cannot simply be subtracted from the other. European Commission, 2026 Country Report on Greece.
How resources are divided between tax cuts, public services, investment and debt repayment is a government choice. Early debt repayments can save future interest, while drawing on reserves reduces the cash buffer. Paying those who supply the state on time is part of the same responsibility. Hospitals’ accumulated arrears expose a specific limit to the fiscal improvement: better aggregate figures have yet to ensure that public bodies consistently pay their bills.
03 · Trade and external balances
Imports, exports and productive capacity
Imports bring medicines, food, fuel, machinery and components into the country. They meet household needs and supply domestic production, including businesses that export. Their growth means different things depending on what is bought and how it is used. At Econscope, we have explored this relationship between imports, living standards and production. In Greece’s case, the composition of trade reveals aspects of the economy that a debate confined to the size of the deficit misses.
The current-account balance was -2.1% of GDP in 2019, reached -10.7% in 2022 and stood at -5.5% in 2025. It covers goods, services, income and current transfers. The deficit narrowed after the energy crisis but remained larger than in 2019. Tourism receipts support the services balance without offsetting all the deficits elsewhere in Greece’s transactions with the rest of the world. ELSTAT / Bank of Greece.
The external deficit remains larger than in 2019

The current-account deficit narrowed after 2022 but was still equivalent to 5.5% of GDP in 2025, compared with 2.1% in 2019.
Balance-of-payments figures. The goods and services line shows exports minus imports. The current account also includes income and transfers to and from abroad. Negative values indicate a deficit. Interest is recorded as it accrues, even if paid later, so these figures do not represent the year’s cash flows.
Sources: Hellenic Statistical Authority (ELSTAT) · The Greek economy, 23 October 2026In the national accounts, exports of goods and services grew by around 7.3% between 2019 and 2025 after adjusting for price changes. Imports grew much faster, by 26.1%. Both lines start from the same index value to show their different rates of growth. They do not compare amounts in euros, so the distance between them is not a measure of the trade deficit. Eurostat, national accounts.
Imports have grown faster than exports

After removing price changes, exports of goods and services rose by about 7.3% between 2019 and 2025, while imports rose by about 26.1%.
The 2019 value is set to 100. A value of 110 means an increase of 10% since 2019. The lines compare changes, rather than amounts in euros. These are national-accounts exports and imports of goods and services in real terms. Their coverage differs from the balance-of-payments statistics.
Sources: Eurostat · nama_10_gdpProduction materials and components, excluding fuels, accounted for a growing share of goods imports by value: 32.0% in 2019 and 34.0% in 2025. Consumer goods, excluding fuels and passenger cars, remained at around 26.9%. Consumption alone therefore does not explain the rise in imports. These shares are calculated at each year’s prices and change with both quantities and relative product prices. Eurostat, imports by use.
What Greece buys from abroad

Production materials and components, excluding fuels, rose from 32.0% of the value of goods imports in 2019 to 34.0% in 2025. Consumer goods, excluding fuels and passenger cars, remained at about 26.9%.
Goods imported from the whole world, divided into six mutually exclusive categories. The classification describes products’ usual use, rather than the verified use of each purchase. Consumer goods exclude fuels and passenger cars. Passenger cars may be for private or business use. Fuel imports also include inputs for refining and re-export.
Sources: Eurostat / Comext · Goods imports by usual end use, BEC4Capital equipment imports rose by 23.7% in real terms between 2019 and 2025, compared with 6.7% for consumer goods in the corresponding classification. Such machinery can help the firms buying it produce more and improve their products. Its eventual contribution depends on how it is used, workers’ skills and the organisation of production. Eurostat, inflation-adjusted changes in goods trade.
Exports of goods other than petroleum and petroleum products rose from €23.5 billion to €37.5 billion, an increase of 59.5% at current prices. This expansion beyond petroleum matters, but it includes both price increases and the value of imported inputs incorporated into exported products. It measures neither the growth in quantities nor the additional value created in Greece. The detailed analysis below follows exports by product category and examines services separately. Eurostat, goods exports.
Greece acquired more equipment and expanded its export sales, while overall output per hour grew only slightly. These developments do not tell us how much each imported machine contributed. To judge government policy, we also need to know how firms use that technology, whether they have the skills to make it work and whether more of them can obtain finance. And as long as the external deficit persists, the country needs dependable sources of funding to withstand less favourable international conditions.
A closer look: imports, exports and the external deficit
Imports are grouped by their usual use into six categories: production materials and components, consumer goods, fuels, capital equipment, passenger cars and other goods. The classification describes a product’s usual use, not its final purchaser. A passenger car may be used by a household or a business, so it remains in a separate group. Goods whose use cannot be clearly classified remain in the residual category; they are not arbitrarily assigned to consumption, investment or military procurement.
Some imported petroleum goes to refineries and is re-exported as petroleum products. Fuel imports therefore also support export activity. Their gross value measures neither domestic energy consumption nor the net benefit from refining. International prices can also change the value of both imports and exports sharply without a corresponding change in production. Assessing the country’s energy dependence requires physical energy balances, which measure quantities.
Imported consumer goods are not inherently wasteful either. Medicines, food and household equipment meet real needs. Their main distinction from investment lies in their use: meeting households’ immediate needs rather than building productive capacity for the future. Access to both benefits the country, provided it can finance them without a persistent deterioration in its external position.
How imports changed after removing price effects

Between 2019 and 2025, capital equipment imports rose by 23.7% and consumer goods imports by 6.7%, after removing price changes. Total goods imports rose by 13.3%.
Official monthly goods-trade indices, not seasonally adjusted: the average of all twelve months in each year, rebased to 2019 = 100. Price effects are removed using the trade-specific indices. The consumer goods category excludes petrol and passenger cars. These indices cover goods; the national-accounts figures in Chart 06 cover goods and services on a different statistical basis. The category indices cannot be added together.
Sources: Eurostat · Goods import and export indices, adjusted for price changesThe inflation-adjusted changes use the average of the twelve official monthly indices for each year, rebased to 2019 = 100 for each series. The groups in these indices do not correspond exactly to the six categories in the preceding chart. In particular, intermediate imports here include fuels, whereas the production-materials group in the value analysis excludes them. The two sets of categories are therefore presented separately.
The same source shows real goods exports rising by around 11.7% and goods imports by around 13.3% between 2019 and 2025. The corresponding national-accounts increases were 7.3% and 26.1%, but those figures include services and use different methods to remove price effects. Simply subtracting one set of growth rates from the other therefore does not reveal the change in services.
What Greece sells abroad

Between 2019 and 2025, goods exports excluding petroleum and petroleum products rose from €23.5bn to €37.5bn, an increase of 59.5% before adjusting for prices. In services, travel receipts rose from €18.2bn to €23.6bn. These amounts do not measure domestic value added.
First chart: exports of petroleum and petroleum products, and all other goods. Other goods include other fuels, such as natural gas. Second chart: service receipts in the balance of payments. Transport includes activities beyond shipping. Other services are total services less travel and transport. The charts use different statistical bases and are not added together to form a single export total.
Sources: Eurostat / national balance-of-payments statistics · Receipts from services exports and their composition · Eurostat / Comext · Goods exports by product, SITCThree product categories accounted for around 64% of the increase in the value of non-petroleum exports between 2019 and 2025: food and live animals, manufactured goods classified by material, and chemicals, including pharmaceuticals. Growth was not uninterrupted. Exports excluding petroleum and petroleum products reached €37.5 billion in 2025, below the €38.8 billion recorded in 2022. Excluding the entire fuels category changes the picture: exports rose from €34.8 billion in 2022 to €36.0 billion in 2025, an increase of 3.4%. The other fuels that remain in the “non-petroleum” total explain the difference. Both comparisons include the effect of price changes. Eurostat Comext, calculations from the product table.
In services, travel accounted for 50.2% of the increase in receipts between 2019 and 2025, other services for 37.2% and transport for 12.6%. These are shares of the increase, not of total receipts in 2025. Tourism explains roughly half the rise, while the contribution of other services points to growth in other activities too. Transport includes more than shipping. Receipts in every category are affected by prices and are not the same as net profit or domestic value added. Eurostat, balance of payments and calculations from the services table.
Beyond trade, the current account records interest, dividends and current transfers. Net external financing needs emerge after the capital account is also taken into account. They may be met through new liabilities or changes in assets. A deficit therefore does not automatically mean new borrowing of the same amount. Nor can these aggregate figures connect the purchase of a particular machine to a specific loan or EU programme.
The revised series from the Bank of Greece, the country’s central bank, retrospectively includes accrued interest on European Financial Stability Facility (EFSF) loans for which payment had been deferred. This was recorded as primary-income expenditure and a corresponding liability. As a result, the 2019 deficit was revised from 1.5% to 2.1% of GDP. The change concerns the accounting treatment of interest, not additional payments or imports that took place that year. Bank of Greece, Monetary Policy 2025, Box 6.
The tables below bring together the annual values and changes. All goods data come from the same Comext release. The components of the balance of payments use the Bank of Greece’s consistent table for 2023–2025. This avoids joining amounts from releases that may incorporate different revisions.
Goods imports by usual use
€ billion, without adjusting for price changes
| Category | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|
| Production materials and components, excluding fuels | 17.84 | 18.32 | 23.01 | 28.52 | 26.21 | 28.26 | 28.02 |
| Consumer goods, excluding fuels and passenger cars | 14.99 | 13.68 | 15.50 | 19.30 | 19.58 | 20.73 | 22.15 |
| Fuels and lubricants | 14.86 | 9.68 | 16.88 | 33.42 | 22.71 | 21.60 | 16.48 |
| Capital equipment | 5.58 | 5.32 | 7.54 | 7.95 | 8.19 | 8.88 | 8.78 |
| Passenger cars | 1.55 | 1.24 | 1.60 | 2.18 | 2.97 | 2.92 | 3.25 |
| Other goods with no clear classification by use | 0.91 | 0.71 | 0.84 | 3.18 | 3.43 | 3.20 | 3.79 |
| Total | 55.73 | 48.95 | 65.37 | 94.55 | 83.09 | 85.60 | 82.47 |
The six categories cover the total without overlap. The classification describes a product’s usual use, not the proven use of each purchase. Passenger cars may be used privately or for business. Fuels include inputs for refining and re-export. Eurostat, detailed BEC4 data.
Goods exports by product type
€ billion, without adjusting for price changes
| Category | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|
| Food and live animals | 4.82 | 5.32 | 5.89 | 6.99 | 7.62 | 8.26 | 9.05 |
| Beverages and tobacco | 0.75 | 0.80 | 0.93 | 1.15 | 1.28 | 1.39 | 1.50 |
| Crude materials, excluding food and fuels | 1.48 | 1.27 | 1.89 | 1.98 | 1.65 | 1.77 | 1.74 |
| Mineral fuels, lubricants and related products | 10.67 | 6.73 | 11.26 | 21.00 | 16.48 | 14.91 | 12.71 |
| Animal and vegetable oils, fats and waxes | 0.42 | 0.57 | 0.75 | 1.05 | 1.44 | 1.10 | 1.06 |
| Chemicals and pharmaceuticals | 4.12 | 5.06 | 5.67 | 6.11 | 5.99 | 6.14 | 6.33 |
| Manufactured goods classified by material | 5.03 | 4.88 | 6.23 | 8.53 | 7.70 | 7.63 | 7.54 |
| Machinery and transport equipment | 3.18 | 3.27 | 3.88 | 4.99 | 5.05 | 4.95 | 4.77 |
| Miscellaneous manufactured articles | 2.86 | 2.44 | 2.94 | 3.81 | 3.68 | 3.70 | 3.82 |
| Other goods and transactions not classified elsewhere | 0.54 | 0.46 | 0.54 | 0.15 | 0.14 | 0.14 | 0.15 |
| Total | 33.86 | 30.80 | 39.97 | 55.76 | 51.02 | 50.00 | 48.66 |
| Within fuels: petroleum and petroleum products | 10.33 | 6.48 | 10.68 | 16.97 | 14.26 | 13.32 | 11.12 |
| Total excluding petroleum and petroleum products | 23.53 | 24.32 | 29.29 | 38.79 | 36.76 | 36.69 | 37.54 |
The first ten rows add up to the total. Petroleum and petroleum products are a subcategory of fuels, shown separately for comparison only. They are not added a second time. The value of an export includes imported inputs and does not, by itself, measure the value created in Greece. Eurostat, SITC classification.
Inflation-adjusted changes in goods trade
Index, 2019 = 100 · adjusted for price changes
| Measure | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|
| Total goods imports | 100.00 | 95.73 | 105.28 | 110.44 | 109.96 | 115.15 | 113.35 |
| Total goods exports | 100.00 | 101.68 | 109.37 | 111.77 | 112.98 | 112.58 | 111.68 |
| Capital equipment imports | 100.00 | 90.84 | 120.81 | 124.95 | 120.02 | 127.03 | 123.70 |
| Consumer goods imports | 100.00 | 88.19 | 94.66 | 107.24 | 102.44 | 103.57 | 106.70 |
Average of the twelve months of each year. The value in 2019 is set to 100; a value of 110 means a 10% increase from 2019. These indices cover goods. They differ from the national accounts used in the main chart, which include goods and services and follow a different methodology. The difference between the series cannot simply be attributed to services. Eurostat, official trade indices.
Services receipts
€ billion, without adjusting for price changes
| Category | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|
| Travel | 18.18 | 4.32 | 10.50 | 17.68 | 20.59 | 21.59 | 23.63 |
| Transport | 17.30 | 13.81 | 18.73 | 23.43 | 21.00 | 21.22 | 18.66 |
| Other services | 4.68 | 4.58 | 5.83 | 6.65 | 7.45 | 8.64 | 8.72 |
| Total services | 40.16 | 22.71 | 35.06 | 47.76 | 49.04 | 51.45 | 51.01 |
Transport includes all modes of transport and is not synonymous with shipping. These are receipts, not a net surplus or value added. Services are recorded in the balance of payments; they are not added to the goods-trade figures in the preceding table to construct a single export total. Eurostat, balance of payments.
What makes up the external deficit?
Balances in € billion · positive: surplus · negative: deficit · accrued income included
| Balance | 2023 | 2024 | 2025 |
|---|---|---|---|
| Goods balance | -33.10 | -36.40 | -33.70 |
| Services balance | 21.80 | 22.60 | 22.40 |
| Primary income | -5.40 | -6.00 | -4.70 |
| Secondary income | 1.30 | 2.10 | 2.20 |
| Current-account balance | -15.30 | -17.80 | -13.80 |
This breakdown shows that the external deficit includes income and transfers as well as trade. The published amounts are rounded, so totals may differ slightly from the sum of their components. Bank of Greece, 23 October 2026, Table 4.1.
Part B · Sections 04–06
Income and the cost of living
How much has everyday life improved for households?
Jobs and pay
Unemployment roughly halved, falling from 17.9% in 2019 to 8.9% in 2025, a drop of nine percentage points. This is one of the clearest improvements of the period. Greece’s rate remains above the 6% recorded in both the EU and Portugal, but has fallen below Spain’s 10.5%. Eurostat, annual unemployment.
Over the same period, a larger share of the population moved into work. Among people aged 20–64, the employment rate rose from 60.8% to 71%. That is a substantial increase, but Greece still trails the EU average and the other two southern European countries in this comparison: 76.1% in the EU, 79.6% in Portugal and 72.4% in Spain. Unemployment is lower, yet the share of people in work remains below the European average. Eurostat, employment rate.
Unemployment has roughly halved

Unemployment fell from 17.9% in 2019 to 8.9% in 2025. The employment rate rose from 60.8% to 71%, while remaining below the EU average.
Employment covers the population aged 20–64; unemployment covers the labour force aged 15–74. The current Eurostat series is adjusted for the 2021 methodological change. Spain’s source flag d, indicating a definition difference in 2021–2025, is retained in the CSV.
Sources: Eurostat · lfsi_emp_a · Eurostat · une_rt_aThe record on pay is weaker. In 2025, average compensation per employee was around 1.7% lower than in 2019 after adjusting for inflation. Rising employment brought an income to more people, but the recovery in average compensation after the losses of 2022–2023 had still not restored its pre-pandemic purchasing power. Eurostat, compensation per employee and Harmonised Index of Consumer Prices.
This measure of average compensation includes employers’ social contributions, so it is broader than the take-home pay an employee receives. The average also changes as the composition of the workforce changes; it does not follow the same individuals from year to year. A decline does not mean that every employee lost the same proportion of their income.
The minimum wage followed a different course. Its annual average, weighting each gross monthly rate by the number of months it applied, was around 12.3% higher in 2025 than in 2019 after inflation. That increase concerns the statutory wage floor. The corresponding change in average real compensation per employee was −1.7%.
The minimum wage has outpaced average compensation

In 2025 the inflation-adjusted minimum wage was about 12.3% above its 2019 level. Average compensation per employee remained about 1.7% lower in real terms. The second chart brings together all four euro series: nominal amounts and amounts at constant 2019 prices, with separate axes for average annual total compensation and the monthly minimum wage.
Average total compensation per employee includes employers’ social contributions and differs from take-home pay. The gross statutory minimum is the basic monthly wage before deductions, excluding holiday bonuses and seniority increments. Its annual average is weighted by the months for which each rate applied: €867.50 in 2025, with €830 in January–March and €880 in April–December. For January 2019, the calculation uses the minimum rate then in force, €586.08 for workers aged 25 and over. A uniform minimum of €650 applied from February, without an age distinction. Real amounts use the annual HICP: each year’s nominal amount × HICP in 2019 / HICP in that year. The first chart expresses real amounts as an index, with 2019 = 100. In the second chart, solid lines show nominal amounts and dashed lines show 2019 euros. Average compensation data for 2023–2025 are provisional. Average total compensation uses the left axis, in euros per year; the gross minimum uses the right axis, in euros per month. The scales differ, so the heights of the lines cannot be used to compare the two pay levels.
Sources: Eurostat · nama_10_lp_ulc · Eurostat · prc_hicp_aind · Bank of Greece · Bulletin of Conjunctural Indicators, September–October 2025 · Ministry of Labour and Social Security · History of the statutory minimum wage (in Greek)People in Greece also spend more time at work. In 2025, actual hours worked in the main job averaged 39.6 a week, compared with 35.9 across the EU. Greece had the highest figure among its member states. The comparison covers people aged 20–64 in both full-time and part-time work, so the balance between the two affects the result. This is a snapshot of 2025; it does not establish that working hours increased from 2019. Eurostat, actual weekly working hours.
Time spent at work is time unavailable for children, rest or further education. Living standards depend on both what earnings can buy and how much time is left outside work.
Falling unemployment is therefore only part of the labour-market record. The government can point to higher employment and a higher minimum wage, but average real compensation remains below its 2019 level. With working hours already long, the weak growth in output per hour examined below makes sustained improvements in pay harder to achieve. Workers need better incomes without having to devote ever more time to their jobs.
Prices, income and inequality
Consumer prices rose by around 19.8% in total between 2019 and 2025. For food and non-alcoholic drinks, the increase reached 35.5%. Slower inflation does not restore earlier prices: as long as inflation remains positive, purchases become more expensive, just at a slower pace. Household budgets still bear the cost of the increases that came before. Eurostat, harmonised consumer price indices.
More expensive food puts greater pressure on budgets that devote a larger share to essentials. In the 2025 Household Budget Survey by ELSTAT, Greece’s statistical authority, food and non-alcoholic drinks accounted for 31.9% of spending in the bottom fifth of the distribution, compared with 13.2% in the top fifth. Households are ranked by expenditure adjusted for their size and composition, not by income. Rising food prices therefore squeeze households’ other spending to very different degrees. ELSTAT, Table 15, p. 20.
Food prices have risen much faster than prices overall

Between 2019 and 2025, consumer prices rose by about 19.8% overall. Food and non-alcoholic drink prices rose by 35.5%.
Annual average harmonised price indices. Rents are amounts actually paid, including under existing leases. Each category’s weight in spending differs between households.
Sources: Eurostat · prc_hicp_aindHousehold income did, however, grow faster than the overall price index. Annual median equivalised disposable income rose from €8,781 in 2019 to €11,700 in 2024, measured at each year’s prices. After inflation, the increase was around 14.4%. The amounts come from the 2020 and 2025 surveys respectively, which record income received in the preceding year. Eurostat, median equivalised income.
The median divides the population into two equal halves: half have less and half have more. Income is adjusted for household size and composition and includes wages, pensions, benefits and other sources, after taxes and contributions. Its increase is therefore compatible with the shortfall in average real compensation: when more members of a family work, its total income can rise even if individual pay is under pressure.
The same income does not provide everyone with the same financial security. A household that owns its home outright has different commitments from one paying rent or a mortgage. Assets and essential expenses determine how much is left to save and how easily an unexpected bill can be met. These differences disappear when the discussion is reduced to a single average or median.
Median income rose, but so did relative poverty

Across income years 2019–2024, real median income rose and relative poverty increased from 17.7% to 19.6% (surveys conducted in 2020–2025). The broader risk of poverty or social exclusion is shown by survey year. Earlier observations provide historical context.
The median divides the population into two equal groups: half have higher incomes and half lower incomes. Equivalised income adjusts for household size and composition; here it is deflated using the HICP. The 2025 survey records income in 2024. Social indicators are shown by survey year; AROPE follows the latest available definition. A higher Gini coefficient means greater income inequality. The article’s central comparison of poverty and Gini uses the 2020–2025 surveys, covering incomes in 2019–2024.
Sources: Eurostat · ilc_peps01n · Eurostat · ilc_di12 · Eurostat · prc_hicp_aind · Eurostat · ilc_di03 · Eurostat · ilc_li02Over the same income years, 2019–2024, relative poverty increased. After social transfers, 17.7% of the population had an income below 60% of the national median in the 2020 survey, rising to 19.6% in the 2025 survey. Because the threshold moves with the median, the indicator measures how many people fall well below the rest of the country’s income level. An increase does not mean that everyone below the threshold experienced a fall in real income. Eurostat, at-risk-of-poverty rate.
Nor did income inequality fall materially. The Gini coefficient moved from 31.4 to 31.6 in the same surveys; a higher figure means greater inequality. Its near stability shows that the recovery and the rise in median income did little to narrow relative income differences. Eurostat, Gini coefficient.
In the 2025 survey, 27.5% of the population was at risk of poverty or social exclusion, compared with 20.9% in the EU. Greece’s rate was below the 29% recorded in the 2019 survey, but almost unchanged from 27.4% in 2020. This comparison uses survey years: the composite indicator combines the previous year’s income, deprivation and low work intensity, with different reference periods. The two poverty indicators measure different things and do not compare exactly the same periods. Eurostat, poverty or social exclusion.
Higher median income thus coexists with almost one person in five below the relative poverty threshold and much more expensive essentials. This is where the government’s social record falls short. Benefits are already included in disposable income. The sums announced in support packages do not, by themselves, show that rising relative poverty or the pressure on stretched household budgets has been addressed.
Behind the averages: household spending and local competition
Spending and income are different measures
The shares of 31.9% and 13.2% describe the composition of purchases. They are not separate inflation rates for poorer and richer households. Faced with higher prices, a household may buy less, switch to cheaper products or postpone other spending. Measuring how much more the same basket costs requires fixed product weights and compatible detailed price indices.
To calculate how much money is left after expenses, we need income, housing-cost and family-composition data for the same households. Subtracting average expenditure in the Household Budget Survey from median income in another survey does not produce that figure. The units and definitions differ, and an average and a median do not describe the same family. Tenants, mortgaged homeowners and outright owners also need to be examined separately.
When food takes up a large share of spending, higher prices force a household to cut back on other needs or find more money. Income support can ease that pressure. But what the money buys also depends on supply and competition. Policy must be judged both by its effect on income and by the prices consumers face.
Supermarket choice is also a local question
The choice available to supermarket shoppers also depends on their neighbourhood. In its examination of Masoutis’s acquisition of Kritikos, the independent Hellenic Competition Commission identified 60 of 586 overlapping local markets where the expected combined market share would exceed 50%. On 15 May 2026, it approved the deal subject to commitments to sell six stores and discontinue the use of brands at 47 affiliated stores. The decision records the conditions of approval; it does not certify that all had already been fulfilled. Hellenic Competition Commission, announcement of 19 May.
The number of supermarket chains operating nationally says little about a shopper’s alternatives in a small town or neighbourhood. In this case, what matters next is whether the commitments are implemented and consumers retain a real choice. The independent authority’s decision concerns the effects of this particular acquisition. It is neither a government measure nor an explanation for all the price increases between 2019 and 2025.
For extra virgin olive oil, the Competition Commission’s studies highlighted the influence of Spanish producer prices on the Greek market. At retail level, they found different pricing strategies among the four large chains examined, with no evidence of coordinated conduct in those prices. The finding is specific to this product and sample. It also shows why scrutiny needs to connect procurement costs in international markets with the shelf prices set by each chain. Hellenic Competition Commission, olive-oil studies.
Housing and financial independence
Apartment prices rose by around 56.4% between 2019 and 2024, while median disposable income increased by 33.2% in euros. Both changes include inflation. For existing property owners, appreciation increases the value of their assets. For would-be buyers, it raises the amount they need to save or borrow faster than median income is growing. The same market produces very different outcomes for the two groups.
A more valuable home does not automatically mean more disposable income. Even an owner who sells will face a higher price when buying another home in the same market. Someone with a second property, or family assets they can use to help their children, has different options. For a young person, access to that wealth can transform their housing prospects even on the same salary.
The official rent index rose by around 22.9% between 2019 and 2025. It measures rents actually paid, including those under existing tenancies, and therefore differs from the advertised prices someone searching for a home encounters. The chart compares rents, apartment prices and income over the common period 2019–2024, the latest for which income data are also available. Eurostat, rents actually paid and income.
Apartment prices have outpaced income

Between 2019 and 2024, apartment prices rose by about 56.4%, compared with a 33.2% increase in nominal median income.
Common period of 2019–2024, without adjusting for inflation. Apartment prices: Bank of Greece via Eurostat. Median income is adjusted for household size and composition and shown in the year when it was received. Rents include existing leases. Estimates and provisional values are flagged in the CSV.
Sources: Eurostat · prc_hicp_aind · Eurostat · tipsho20 · Eurostat · ilc_di03In 2025, housing absorbed an average of 34.6% of disposable income, down from 38.9% in 2019. Despite the decline, the gap with the EU’s 18.9% remained wide; the corresponding shares were 16.3% in Portugal and 16% in Spain. Greece’s average brings together owners and tenants with different obligations. It does not separately capture the burden on someone renting today or buying their first home. Eurostat, housing costs as a share of income.
More than one person in four faced an especially heavy burden: in 2025, 26.4% of the population lived in a household spending more than 40% of its income on housing. The corresponding EU share was 7.7%. Greece improved from 36.2% in 2019, but the scale of the problem still restricts financial independence and life choices for a large part of society. Eurostat, housing cost overburden rate.
Housing takes 34.6% of income, against 18.9% in the EU

The average burden has fallen since 2019 but remains very high. In 2025, 26.4% of the population lived in households spending more than 40% of disposable income on housing.
EU-SILC, shown by survey year. The first indicator is the average share of disposable income spent on housing. The second is the share of people living in households whose housing costs exceed 40% of disposable income, with Eurostat’s adjustments for housing allowances. Both indicators cover owners and tenants and include costs beyond rent.
Sources: Eurostat · ilc_mded01 · Eurostat · ilc_lvho07aGovernment decisions influence both demand and where it is concentrated. In a paper in the Bank of Greece’s working-paper series, Karamanis, Kotsogiannis and Papapetrou examined the selective increase from €250,000 to €500,000 in the property-investment threshold for a Golden Visa residence permit. They found a smaller relative increase in declared transaction values in Attica and a shift in demand towards neighbouring areas. The timing of restrictions and the areas they cover therefore have consequences for housing. Working Paper 359, March 2026.
The Spiti mou II (“My Home II”) programme reduces the cost of financing a purchase for those able to borrow: half the loan is interest-free. It covers up to 90% of the purchase price, with a maximum loan of €190,000, subject to a bank’s assessment. Buyers must fund the rest themselves, so access depends on savings and creditworthiness. The programme helps people buy existing homes; a change of ownership does not itself add another dwelling to the housing stock. Official programme terms (in Greek).
Bringing vacant homes back to the market requires measures that increase supply. The new €500 million renovation programme was still at the preparatory stage on 20 October 2026, when its guide was published before applications for funding opened. It also covers homes that are already occupied. Completed renovations and vacant homes made available to a new household are two different outcomes. The time taken to deliver them matters to people looking for a home today. Ministerial announcement, 20 October (in Greek).
Home-purchase schemes do not resolve the housing problem for tenants who lack savings or cannot obtain a mortgage. A rent reimbursement helps with the bills, but affordable housing also depends on homes being available where the jobs are. With purchase prices outpacing median income and housing costs so burdensome, rising property values cannot be presented as a gain in prosperity for everyone. For a new buyer, the barrier has grown.
Golden Visas and housing measures: who benefits, and what has been delivered?
What the Golden Visa study found
Karamanis, Kotsogiannis and Papapetrou use transactions from 2017–2024. In the municipalities of Attica where the threshold was raised, they estimate that declared values in 2023–2024 were around 9.5% below their estimated path without the reform, under the study’s assumptions. This is not a fall in the national price index. They find no corresponding statistically significant effect in Thessaloniki or the South Aegean. The analysis concerns the €250,000/€500,000 change, not the later €800,000/€400,000 regime. These are the researchers’ findings, not an official policy position of the Bank. They estimate neither the Golden Visa’s total contribution to national house-price inflation nor the effect of Spiti mou. Table 3 and section 8.
From an announcement to an available home
A loan helps finance a purchase, a rent reimbursement reduces an expense, and renovation can bring a vacant home back into use. These measures have different beneficiaries and outcomes. Their budgets and beneficiary counts cannot be added together as “new homes”. The table records each measure’s terms and documented stage as of the article’s reference date, distinguishing announcements from delivery.
| Measure | What is documented | What would show the measure is working |
|---|---|---|
| Spiti mou II | Designed with €1 billion in interest-free funds from the EU Recovery and Resilience Facility (RRF) and €1 billion in bank financing for eligible existing homes. Terms (in Greek). | Access to a home with repayments the buyer can afford. Loan capital is not a non-repayable grant. |
| Home Renovation | Guide published on 20 October 2026, before applications for funding. Priority for vacant homes, with occupied homes also covered. Announcement (in Greek). | Completed renovations and, separately, vacant homes made available. A certificate of eligibility is not funding approval. |
| Rent reimbursement | On 28 November 2025, €199.56 million was paid to 886,883 beneficiaries for rent paid in 2024. Independent Authority for Public Revenue and ministry (in Greek). | Relief for household budgets. This is a specific payment, not the final total across all rounds or a count of additional homes. |
| Short-term letting | Restriction on first registrations in the City of Athens’ 1st, 2nd and 3rd municipal districts and, from 1 July 2026, Thessaloniki’s 1st Municipal Community, until 31 December 2026. Official portal (in Greek). | How many homes returned to long-term letting, and at what cost. Introducing a restriction does not itself answer that question. |
A cheaper loan helps someone who passes the bank’s assessment. But if available housing expands slowly, higher prices may absorb part of the extra purchasing power. The evidence above does not establish the size of any such effect from Spiti mou II. People without a deposit or access to borrowing need different support to obtain a home.
The location of a vacant home matters too. A property far from jobs and services is unlikely to meet the needs of a family in Athens or Thessaloniki. Housing policy must deliver homes that are habitable, available and affordable in places where demand exists. Delays have a cost: people looking for a home continue to pay the price of the shortage.
Part C · Sections 07–09
Production and economic opportunity
How has production changed—and who has benefited?
Investment and productivity
Investment in buildings, equipment and other fixed assets rose from 11.0% of GDP in 2019 to 18.0% in 2025. After the years of disinvestment during the crisis, Greece closed some of the gap with the EU, where the corresponding share was 21.5%. So far, however, higher investment has not brought a comparable improvement in output per hour that could sustain better pay. Eurostat, investment and GDP.
The largest component in 2025, at 7.2% of GDP, was machinery, equipment and weapons systems. Dwellings accounted for 3.0%, other buildings and infrastructure for 4.8%, and research, software and other intellectual property products for 3.0%. Equipment therefore includes defence spending. The dwellings category records the production of fixed assets, not resales of existing properties. The investment total brings together different uses; it does not exclusively measure the modernisation of businesses. Eurostat, fixed-asset categories.
Investment reached 18% of GDP

Fixed investment rose from 11% of GDP in 2019 to 18% in 2025. Its share of GDP remains below the EU average.
Amounts at each year’s prices, expressed as a share of GDP. Equipment includes weapons systems. Research, software and related investment are classified as intellectual property products. Small differences from the total reflect rounding.
Sources: Eurostat · nama_10_an6 · Eurostat · nama_10_gdpHigher imports of capital equipment can help firms modernise production, reduce costs and develop new products. What a new machine adds to production depends on the skills of its operators, how the business is organised, and access to energy, finance and customers. The equipment may have been paid for before the benefit appears in output.
Between 2019 and 2025, output per hour worked rose by just 1.8% after adjusting for prices, while real GDP increased by 10.8%. Much of the additional output therefore came from a rise in total hours worked. Those hours include work done by people who found jobs during the period; this is not a measure of an increase in each individual’s working hours. The country produced more, but the gain in output per hour was much smaller. Eurostat, productivity.
The productivity gap has widened

Real output per hour rose by about 1.8% between 2019 and 2025. Greece’s relative position fell from 55.7% to 54.1% of the EU average.
The first indicator removes price changes and shows how output per hour has changed within each country, with 2019 = 100. The second compares levels of output per hour across countries in purchasing power standards (PPS), allowing for price differences, with the EU average set to 100 each year.
Sources: Eurostat · nama_10_lp_ulcThe gap with Europe actually widened. Measured in purchasing power standards, Greece’s output per hour fell from 55.7% of the EU average in 2019 to 54.1% in 2025. Modest improvement at home was not enough to catch up with its European partners. The contrast is stark: the country is investing more, yet output per hour remains only a little above half the European average.
The shortfall is visible in research and the use of technology too. Business spending on research and development reached 0.85% of GDP in 2024, compared with 1.49% in the EU. Among the Greek firms with 10–249 people employed covered by the survey, 55.95% had a basic level of digital intensity in 2025, against 71.39% across the EU. These gaps concern firms’ ability to develop and use technology, beyond purchasing equipment. European Commission, 2026 Country Report, Annex 4.
New infrastructure can take time to deliver benefits. The aggregate productivity measure is also affected by workers moving between sectors with different levels of productivity. But the record up to 2025 is clear: a strong recovery in investment, a small increase in output per hour and a wider gap with the European average. Productivity remains a central weakness in the government’s economic record.
When investment changes what an economy can produce
An inflow of foreign capital, a new fixed asset and a rise in productivity are different economic events. The first concerns financial transactions, the second investment in buildings, machinery and other assets, and the third output relative to time worked. A large corporate acquisition can increase foreign investment without adding a new factory at the moment the deal is completed.
Foreign direct investment includes acquisitions, reinvested earnings, intra-group lending and real estate. An acquisition may subsequently bring expertise, equipment and new production, but its purchase price measures the financial transaction. A Greek firm, meanwhile, can buy imported machinery with its own funds and no foreign investor. Where the money comes from and how it is used are different pieces of information. Bank of Greece, definition of direct investment.
The benefit of public support may be a production line that would otherwise go unfunded, an investment brought forward, or workers trained in a new technology. Benefits may also reach smaller suppliers and business partners. But if a project would have gone ahead anyway, a subsidy may mainly reduce the recipient’s costs. The performance of similar firms without support, alongside recipients’ earlier performance, helps distinguish these cases.
The Organisation for Economic Co-operation and Development (OECD) highlights the risk that guarantees and subsidised loans keep resources tied up in firms with low productivity. It also finds limited spillovers from foreign investment into the domestic economy. Choosing recipients and setting the terms of support are therefore government responsibilities: they help determine whether assistance creates room for productive firms or preserves existing weaknesses. An increase in available funding does not, by itself, settle that question. OECD, business and innovation.
A basic level of digital intensity means using at least four of twelve selected technologies. The comparison between Greece and the EU for 2025 uses the same version of the index and covers firms with 10–249 people employed in the non-financial sectors included in the survey. Firms with fewer than ten people employed are excluded. Since the list of technologies changes in some years, differences between publications can also reflect a change in the index itself. Eurostat, definition and coverage.
| Indicator | Greece | EU | Year and coverage |
|---|---|---|---|
| Business expenditure on research and development, % of GDP | 0.85% | 1.49% | 2024 · business sector |
| Basic digital intensity, % of firms | 55.95% | 71.39% | 2025 · 10–249 people employed, sectors covered by the survey |
Source: European Commission, 2026 Country Report on Greece, Annex 4. The two rows use different units and cover different populations.
In its study of resource allocation, the International Monetary Fund (IMF) identifies obstacles to the growth of productive firms that predate 2019. It uses firm-level data from 2009–2020, so it does not assess RRF investments. Its relevance to the current assessment lies in the weaknesses it identifies for policy to address. Whether more recent interventions have reduced them must be judged from their own results, using evidence on output, exports, technology and pay. IMF, resource allocation.
Banks and access to finance
At the end of 2019, non-performing loans accounted for 40.6% of loans on banks’ balance sheets. By the end of 2025, that share had fallen to 3.3%. The clean-up substantially improved the banks’ position and their capacity to lend. These percentages cover the banks themselves, without consolidation with their group subsidiaries. They describe the burden of problem loans that remain on bank balance sheets. European Commission, November 2021 report, p. 21 · Bank of Greece, May 2026 report, p. 5.
Non-performing loans have fallen on bank balance sheets

The non-performing loan ratio fell from 40.6% at the end of 2019 to 3.3% at the end of 2025. Loans removed from bank balance sheets and managed by loan servicers still have to be repaid.
Bank of Greece data for individual banks, excluding consolidation with their subsidiaries. The series covers loans on bank balance sheets.
Sources: Bank of Greece · Annual Report 2022 · Bank of Greece · Annual Report 2023, loan portfolio quality · Bank of Greece · Financial Stability Review May 2026, executive summary · European Commission · Enhanced Surveillance Report: Greece, November 2021 — Institutional Paper 164For a borrower, selling a loan and moving its servicing outside the bank does not cancel the debt. The household or business still has to repay it. Its position improves when the burden is reduced or an affordable restructuring allows it to regain financial stability. This aspect of private debt lies outside the banks’ non-performing loan ratio.
The European Central Bank (ECB) records an improvement in financing for very small firms relative to large ones. This concerns the loans observed in its bank sample. The same analysis describes firms that remain excluded because of unresolved legacy debt. Relative improvement among those who borrow therefore does not tell us how many firms sought finance and failed to obtain it. ECB, the banking recovery.
The European Investment Bank’s survey examines the problem from firms’ perspective. In 2025, 13.5% of the Greek firms it covers faced financing constraints, compared with 6.1% in the EU. The category includes rejected applications, insufficient amounts, excessive costs and firms that did not apply because they expected rejection. The finding covers firms with at least five employees; smaller businesses, which have a large presence in the Greek economy, are excluded. EIB Investment Survey 2025.
These barriers coexisted with growth in financing for non-financial companies: 13.8% in December 2024 and 11.3% in December 2025, compared with the same month a year earlier. Aggregate credit can rise through larger loans to existing customers or lending to new ones. The annual growth rate does not distinguish between the two, nor does it identify the investment projects that went unfunded. Bank of Greece, business financing.
Business financing and borrowing rates

Financing for non-financial companies grew by 11.3% year on year in December 2025. The rate on outstanding business loans in the original-maturity category up to one year, including loans without a fixed maturity, fell to 4.4% in December 2025, from 6.8% in December 2023.
December observations for non-financial companies. The interest rate covers outstanding euro-denominated loans by domestic monetary financial institutions to euro-area residents, in the original-maturity category up to one year; this category also includes loans without a fixed maturity. The December observations are month-end rates, excluding charges. They are not rates on all new lending. Credit growth measures the change in financing rather than the number of new borrowers.
Sources: Bank of Greece · Bulletin of Conjunctural Indicators, January–February 2026: outstanding loan interest rates · Bank of Greece · Annual Report 2022 · Bank of Greece · Annual Report 2021 · Bank of Greece · Note on the Greek economy, 14 February 2025 · Bank of Greece · Note on the Greek economy, 23 October 2026 · Hellenic Statistical Authority (ELSTAT) · The Greek economy, 23 October 2026The December rate on outstanding business loans in the up-to-one-year maturity category fell from 6.8% in 2023 to 4.4% in 2025. This category also includes loans without a fixed maturity; it does not measure the rate offered on all new loans. Lower interest costs, also influenced by ECB decisions, can ease the burden on existing borrowers, while access to a new loan still depends on approval. For a small business without the required collateral or liquidity, a lower interest rate alone does not secure access to credit. ELSTAT, interest rates. Bank of Greece, definition of the lending-rate category.
The state also affects business cash flow as a customer. The arrears discussed in the public-finances section are invoices left unpaid for more than 90 days. A supplier that has already paid for wages and materials must cover the funding gap caused by the delay. By paying late, the state forces its suppliers to finance the gap themselves. European Commission, 2026 Country Report, p. 54.
The banks have recovered, but firms do not all have equal access to finance. In the EIB survey, the share facing constraints in Greece was more than twice the EU figure. Strong growth in total lending does not establish how many new borrowers entered the system. And for suppliers awaiting payment from the state, part of the pressure comes from the government’s own delays.
Who remains excluded from finance?
A bank can expand credit by making larger loans to existing customers, financing new businesses, or both. Access is revealed by how many firms apply, how many are approved and on what terms. Reasons for rejection, collateral requirements and firms discouraged before they even apply matter too. Total lending and the ability to obtain it raise different policy questions.
The EIB conducted 405 interviews in Greece between April and July 2025 and weighted the results by value added. Among SMEs in the sample, with 5–249 employees, 15.4% faced financing constraints. This is a statistical estimate, not a census of all Greek firms. Differences in coverage also explain why this population is not the same as that of the digital-intensity indicator, which starts at ten people employed. EIB, p. 25 and technical information.
The ECB analysis tracks loans at bank and firm level and compares their development by firm size. It therefore shows changes in the distribution of observed credit. The EIB also asks businesses about difficulties before approval or application. The sources complement each other: lending to very small firms can improve in relative terms while other firms remain outside the system.
This distinction matters in practice for public guarantees and subsidised loans. New financing can help a firm with a temporary cash shortage. For another, unresolved old debt may prevent further borrowing until it is restructured. A state guarantee reduces the bank’s risk but does not ensure that every investment project will succeed. The choice of instrument and recipients determines which problem is being addressed.
Public support also needs to be judged by what happens after the money is lent. A new production line, the technology put into use and the capacity to service the loan reveal different things from a signed contract. So does a firm’s resilience once favourable financing terms expire. Without that evidence, higher lending shows that more credit has been extended, but leaves open how much output and what opportunities it created.
Recovery funding: what was promised, and who benefits?
In its note of 23 October 2026, the Bank of Greece recorded €24.6 billion received from the Recovery and Resilience Facility (RRF): €12.9 billion in grants and €11.7 billion in loans. Meanwhile, some original commitments had been scaled back or changed in scope. EU funds were reaching the country, but for specific interventions the government was now committed to delivering less, or something different, than the original plan envisaged. Bank of Greece, funding received.
For energy renovations, the 2021 target of 105,000 homes was reduced to 69,730 in August 2026. For irrigation, the requirement to complete and bring into operation 18 projects was replaced by institutional changes to water management. In the first case, the commitment covers fewer homes; in the second, the substance of the commitment changed. Meeting revised conditions is not the same as delivering what was originally promised. Detailed comparison and official sources.
A comparative study published by the opposition party PASOK on 1 July 2026 examines these changes in commitments. It classifies 128 of the 195 measures as departing from the original objectives, including 20 removals from the plan. This is PASOK’s classification of measures, each of which may contain several projects. The specific target reductions and changes in scope presented here are established by the official annexes, including the subsequent August revision. PASOK, full study (in Greek).
Payments to final beneficiaries had reached €18.8 billion by the end of June 2026. Under the loan component, project budgets covered by signed agreements amounted to €29.2 billion on 29 May 2026. These are different stages, measured on different dates: state receipts, payments to beneficiaries and the value of an investment project are distinct amounts. Subtracting them does not yield a comparable “unspent balance”.
Recovery and Resilience Facility: €24.6bn received

The Bank of Greece’s note of 23 October 2026 recorded state receipts of €24.6bn. This was approximately 68.4% of Greece’s total EU allocation of €35.95bn. The intermediate columns show additional receipts between the available snapshots; the last column shows the total.
The first column is the pre-financing received in August 2021. The next three are differences between successive cumulative snapshots: 17.2 − 3.96 = 13.24, 21.3 − 17.2 = 4.1 and 24.6 − 21.3 = 3.3 billion euros. They do not represent three individual instalments or equal time intervals. The date 23 October refers to the Bank of Greece note, rather than a disbursement. The €35.95bn denominator is Greece’s total EU grant and loan allocation, as stated in the announcement of 29 September 2026. The 68.4% is calculated as 24.6 / 35.95 × 100, using published rounded amounts. It measures funds received by the state from the EU, including pre-financing, rather than payments to final beneficiaries or completed projects. Payment requests are not added to receipts.
Sources: Bank of Greece · Note on the Greek economy, 23 October 2026 · Greece 2.0 · Fourth disbursement under the loan component and business loan data (in Greek) · Greece 2.0 · Fifth payment to Greece · Greece 2.0 · Final payment requests under the Recovery and Resilience Facility (in Greek) · Greece 2.0 · First payment request under Greece 2.0 (in Greek)| Date | Stage | Amount | Breakdown |
|---|---|---|---|
| 23 October 2026 | EU funds received by the state | 24.6 | 12.9 in grants + 11.7 in loans |
| June 2026 | Payments to final beneficiaries | 18.8 | 11.9 in grants + 6.9 in loans |
| 29 May 2026 | Budgets of investment projects with signed agreements under the loan component | 29.2 | 13.2 RRF + 9.4 bank lending + 6.6 own funds |
| 29 September 2026 | Final payment request | 6.75 | A request, not funds received |
These amounts are not subtracted from one another. Sources: Bank of Greece and Greece 2.0 (in Greek).
On 29 September 2026, the final payment requests, worth €6.75 billion, were submitted. Earlier requests for €4.55 billion were still under assessment at that point. These were applications to the EU and cannot be added to funds already received. Submitting the requests completed an administrative stage. It did not establish that the projects had been delivered or that the original commitments had been met. Greece 2.0, final payment requests (in Greek).
In the loan component, SMEs accounted for a much larger share of agreements than of project value. On 24 July 2024, they represented 166 of 330 agreements, or 50.3%, but their project budgets were close to €2 billion out of €12 billion, roughly one sixth. Projects combined RRF loans, bank lending and equity. These figures describe agreed budgets at that date, not money already paid or the final distribution in 2026. Greece 2.0, July 2024 figures (in Greek).
SMEs: half the agreements, about a sixth of project value

On 24 July 2024, small and medium-sized enterprises accounted for 166 of the 330 loan agreements. Their project budgets were close to €2bn, out of a total of €12bn.
Investment project budgets include RRF loans, bank financing and equity. They are not disbursed amounts. The share of project value is approximate and refers to this particular stage of the programme.
Sources: Greece 2.0 · Fourth disbursement under the loan component and business loan data (in Greek)Missing from this distribution are the businesses that never reached an agreement. The announcement does not say how many SMEs sought financing, how many were rejected, why, or how much they needed. The EIB survey in the preceding section records broader financing barriers rather than access to the RRF specifically. For government policy, the question is who could make use of the available resources and who remained excluded.
The RRF also operates within a public-procurement system with limited competition. In 2025, only one bid was submitted in 58.2% of Greek procedures covered by the European TED/PPDS databases, compared with a median of 27% across EU countries. In those procedures, the state had no competing bids against which to compare prices and proposals. The indicator covers the wider procurement system; it is not a specific measure of RRF tenders. European Commission, p. 56.
The Western Attica suburban railway was due to be completed by the end of 2025. On 27 July 2026, the government announced that 53% of the physical works had been carried out and that the project would be financed through the National Development Programme 2026–2030, without specifying a new completion date. The project was removed from the RRF in 2026. Funding shifted to national resources after the original deadline had already been missed. Continuing the project does not erase that delay. Council, recital 4 (in Greek) · ministerial announcement (in Greek) · Ministry of Infrastructure, full text (in Greek).
Revised targets, beneficiaries and public procurement
The table compares four specific commitments in the plan’s official annexes. It includes the August 2026 revision, which came after PASOK’s study. The targets for homes, private entities, irrigation projects and nursery places use different units. They record what the government committed to deliver in each version of the plan, not what had already been completed. A measure can contain several projects, and a project can have successive milestones.
| Commitment | 2021 | December 2025 | August 2026 |
|---|---|---|---|
| Energy renovation of homes | 105,000 homes | 83,400 homes | 69,730 homes |
| Energy interventions in the private sector | 9,700 private entities | 2,600 private entities | 1,060 private entities |
| Irrigation network | 18 completed and operational projects | National water strategy and expanded responsibilities for EYDAP/EYATH, the Athens and Thessaloniki water utilities | Institutional reform retained |
| New staffed nursery places, measure 16919 | 50,000 additional places | This specific target removed | The target of 50,000 places is not reinstated under this measure |
The comparison checks targets 26 and 36, milestone 316 and the original target 180. Council annexes: 2021 (in Greek), December 2025 (in Greek), August 2026.
Other commitments moved in a different direction. The separate REPowerEU target 369 for energy renovations increased from 18,600 buildings in December 2025 to 22,740 in August 2026. Its scope and unit differ from the homes covered by target 26, so the two figures cannot be added together. Similarly, the removal of the 50,000 places concerns measure 16919 specifically. It does not describe what happened to every other nursery programme.
The list of the 100 largest final recipients, with data up to 27 May 2026, includes public bodies and project budgets. The body listed as a recipient is not necessarily the company awarded a contract, and an approved budget is not the amount paid. To establish how much reached private business groups, each project would need to be linked to contracts, payments and contractor ownership. This list does not provide that distribution of private receipts. Official list of recipients (in Greek).
Using the same procurement databases, the European Commission also records weaknesses in design and the time taken to award contracts. In 2025, lowest price was the award criterion in 75% of the procedures covered, compared with 53% in the EU. No award was made in 23.3%. The average time from the deadline for bids to the award was 171 days. Alongside tenders attracting only one bid, there were therefore procedures that produced no contract and long waits before a contractor was chosen. European Commission, pp. 56–57.
Revising a target, allocating a budget or signing a contract does not tell us when a project will come into use. In housing, the change is visible in the number of planned renovations; in irrigation, in the substance of the commitment; and in the suburban railway, in the missed deadline. These are specific departures from the original promises. They remain part of the government’s record even if the revised financing conditions are met.
The overall assessment
The government’s economic record
Unemployment fell, investment rose and public debt became smaller relative to GDP. The weakness in the government’s record is the limited progress in convergence: between 2019 and 2025, Greece gained just two percentage points relative to the EU average in GDP per person, while losing ground in output per hour. The increase in economic activity was not matched by a similarly strong improvement in productivity that could sustain higher pay over time.
Greece also imported more capital equipment and substantially increased the value of exports beyond petroleum. Treating those imports as evidence of failure would be mistaken. What those purchases add to production depends on skills, research and access to finance. Greece still trails the EU in business research, the use of digital technologies and access to funding. More equipment has not yet been accompanied by a comparable rise in output per hour.
For households, higher output did not bring uniform gains. Over the income years 2019–2024, real median income rose, but so did the risk of relative poverty. Average compensation per employee, including employers’ contributions, remained lower in real terms in 2025 than in 2019, despite the increase in the minimum wage. Rising house prices increased owners’ asset values and made buying harder for those without a home of their own. Loan programmes serve people who can obtain a loan; tenants and those unable to buy still depend on an adequate supply of affordable homes.
The Recovery and Resilience Facility provides the most concrete test of government responsibility. Funding was available, projects had been agreed and commitments came with deadlines. The renovation target was cut, while the commitment to complete 18 irrigation projects was replaced by institutional changes. These revisions matter to people waiting for the original outcome, even as funds continue to reach the state. The seven-year record is uneven: better aggregate figures, but slow convergence, persistent housing pressure and weaknesses in production. After so much time and funding, the government must answer for the gap between what it achieved and the opportunities it had.
Evidence
How to read the data
The data cut-off is 27 October 2026. Annual observations run to 2025 where available. Some charts include 2018, the last full year before Mitsotakis took office. Indices adjusted for price changes use 2019 as their base. Comparisons with the EU27, Portugal and Spain use consistent definitions; they do not establish what would have happened under a different government.
For real median income, each EU-SILC survey is assigned to the previous income year and the amount is adjusted using that year’s HICP. Real employee compensation and the time-weighted minimum wage also use the HICP. Employee compensation includes employers’ social contributions. The January 2019 calculation uses the minimum wage then applicable to employees aged 25 and over: €586.08. A single minimum wage of €650, regardless of age, took effect in February. Ministry of Labour, February 2019 circular (in Greek). Purchasing power standards are used to compare countries’ relative positions, not to measure real growth within Greece.
Eurostat’s current unemployment series incorporates adjustments for changes to the Labour Force Survey. This is why the figure for 2019 is 17.9%, rather than the historical series’ 17.3%. Productivity is compared using Eurostat’s consistent series for output per hour worked.
Recorded Recovery and Resilience Facility payments are shown with their dates and funding stages. No “unspent balance” is calculated by subtracting amounts reported at different dates. SME participation refers to the snapshot of 24 July 2024 and to project budgets. The final distribution by beneficial owner, and the additional activity generated by the funding, have not been estimated.
Missing observations remain missing. Source flags are retained in the CSV files: p = provisional, e = estimate, b = break in series; combinations of these flags are also preserved. Series calculated for this article are marked as derived. Approximate figures are not presented as exact measurements. Charts use the latest consistent series available by the cut-off, with revisions recorded in the register.
In goods trade statistics, imports are valued at the importing country’s border, including freight and insurance (CIF). Exports exclude freight and insurance beyond the exporting country’s border (FOB). These are statistical values, not records of cash payments. The categories by use follow the BEC4 classification. Comext goods data and balance-of-payments services data are presented separately. Eurostat, international trade in goods methodology.
The data behind the charts
The full dataset includes every series used in the article, comparator countries, units, periods and source flags. For relative poverty and the Gini coefficient, the survey year refers to the previous year’s income. The composite indicator of poverty or social exclusion combines different reference periods.
| Indicator / unit / time basis | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|
| Real GDP EUR million, adjusted for price changes (2020 reference year) · Calendar year | 184,507.2 | 167,539.5 | 182,039.2 | 192,135.6 | 196,065.6 | 200,259.4p | 204,376.6p |
| GDP per capita in purchasing power standards (PPS) EU27 = 100 · Calendar year | 66.0 | 62.0 | 64.0 | 66.0 | 68.0p | 68.0p | 68.0p |
| Public debt as a share of GDP % GDP · Year-end | 183.2 | 209.4 | 197.3 | 177.8 | 164.0 | 153.5 | 145.4 |
| Overall fiscal balance % GDP · Calendar year | 0.8 | -9.9 | -7.3 | -2.7 | -1.5 | 1.4 | 2.0 |
| Primary fiscal balance % GDP · Calendar year | 3.8 | -7.0 | -4.8 | -0.2 | 1.9 | 4.9 | 5.1 |
| Current-account balance % GDP · Calendar year | -2.1 | -7.2 | -7.2 | -10.7 | -6.8 | -7.5 | -5.5 |
| Unemployment rate, ages 15–74 % of labour force aged 15–74 · Calendar year | 17.9 | 17.6 | 14.7 | 12.5 | 11.1 | 10.1 | 8.9 |
| Employment rate, ages 20–64 % of population aged 20–64 · Calendar year | 60.8 | 58.3 | 62.6 | 66.3 | 67.4 | 69.3 | 71.0 |
| Real compensation per employee, adjusted using the HICP index, 2019 = 100 · Calendar year | 100.0 | 100.8 | 101.9 | 95.1 | 94.4 | 97.0 | 98.3 |
| Real median equivalised disposable income euros per year, at 2019 prices · Income year | 8,781.0 | 8,863.6 | 9,586.4 | 9,259.3 | 9,596.8 | 10,047.6 | — |
| At risk of poverty or social exclusion % of population · Survey year | 29.0 | 27.4 | 28.3 | 26.3 | 26.1 | 26.9 | 27.5 |
| At-risk-of-poverty rate after social transfers % of population · Survey year | 17.9 | 17.7 | 19.6 | 18.8 | 18.9 | 19.6 | 19.6 |
| Gini coefficient Scale from 0 to 100 · Survey year | 31.0 | 31.4 | 32.4 | 31.4 | 31.8 | 31.8 | 31.6 |
| Housing costs as a share of disposable income % · Survey year | 38.9 | 36.9 | 34.2 | 34.2 | 35.2 | 35.5 | 34.6 |
| Housing cost overburden rate % of population · Survey year | 36.2 | 33.3 | 28.8 | 26.7 | 28.5 | 28.9 | 26.4 |
| Gross fixed capital formation % of GDP · Calendar year | 11.0 | 12.3 | 13.8 | 16.0 | 16.6 | 17.2p | 18.0p |
| Output per hour worked, in PPS EU27 = 100 · Calendar year | 55.7 | 55.5 | 53.7 | 54.0 | 54.6p | 54.0p | 54.1p |
| Non-performing loans on bank balance sheets % of total bank loans · Year-end | 40.6 | 30.1 | 12.8 | 8.7 | 6.6 | 3.8 | 3.3 |
| Credit growth to non-financial corporations % change from the previous December · December | — | 10.0 | 3.7 | 11.8 | 5.8 | 13.8 | 11.3 |
| Statutory monthly minimum wage, annual average euros per month, weighted by the months each rate applied · Calendar year | 644.7 | 650.0 | 650.0 | 696.3 | 763.2 | 817.5 | 867.5 |
Primary sources and definitions
- Eurostat
Gross domestic product (GDP) and main components (output, expenditure and income) - annual data
Release: 2026-10-22T23:00:00+0200
Exact data query ↗ - Eurostat
Gross domestic product (GDP) and main components (output, expenditure and income) - annual data
Release: 2026-10-22T23:00:00+0200
Exact data query ↗ - Eurostat
Release: 2026-07-09T23:00:00+0200
Exact data query ↗ - Eurostat
Employment and labour force by sex and age - annual data
Release: 2026-10-26T23:00:00+0100
Exact data query ↗ - Eurostat
Unemployment by sex and age - annual data
Release: 2026-10-26T23:00:00+0100
Exact data query ↗ - Eurostat
HICP - annual data (average index and rate of change) (1996-2025)
Release: 2026-02-06T23:00:00+0100
Exact data query ↗ - Eurostat
HICP - annual data (average index and rate of change) (1996-2025)
Release: 2026-02-06T23:00:00+0100
Exact data query ↗ - Eurostat
HICP - annual data (average index and rate of change) (1996-2025)
Release: 2026-02-06T23:00:00+0100
Exact data query ↗ - Eurostat
HICP - annual data (average index and rate of change) (1996-2025)
Release: 2026-02-06T23:00:00+0100
Exact data query ↗ - Eurostat
Mean and median income by age and sex
Release: 2026-10-20T11:00:00+0200
Exact data query ↗ - Eurostat
At-risk-of-poverty rate by poverty threshold, age and sex - EU-SILC and ECHP surveys
Release: 2026-10-20T11:00:00+0200
Exact data query ↗ - Eurostat
Persons at risk of poverty or social exclusion by age and sex
Release: 2026-10-20T23:00:00+0200
Exact data query ↗ - Eurostat
Gini coefficient of equivalised disposable income by age
Release: 2026-10-20T11:00:00+0200
Exact data query ↗ - Eurostat
Housing cost overburden rate by age, sex and poverty status
Release: 2026-10-20T23:00:00+0200
Exact data query ↗ - Eurostat
House price index - annual data
Release: 2026-10-01T11:00:00+0200
Exact data query ↗ - Eurostat
House price index, nominal - annual data
Release: 2026-10-01T11:00:00+0200
Exact data query ↗ - Eurostat
Gross fixed capital formation by main asset type - annual data
Release: 2026-10-22T23:00:00+0200
Exact data query ↗ - Eurostat
Gross fixed capital formation by main asset type - annual data
Release: 2026-10-22T23:00:00+0200
Exact data query ↗ - Eurostat
Gross fixed capital formation by main asset type - annual data
Release: 2026-10-22T23:00:00+0200
Exact data query ↗ - Eurostat
Gross fixed capital formation by main asset type - annual data
Release: 2026-10-22T23:00:00+0200
Exact data query ↗ - Eurostat
Gross fixed capital formation by main asset type - annual data
Release: 2026-10-22T23:00:00+0200
Exact data query ↗ - Eurostat
Labour productivity and unit labour costs - annual data
Release: 2026-10-22T23:00:00+0200
Exact data query ↗ - Eurostat
Labour productivity and unit labour costs - annual data
Release: 2026-10-22T23:00:00+0200
Exact data query ↗ - Eurostat
Labour productivity and unit labour costs - annual data
Release: 2026-10-22T23:00:00+0200
Exact data query ↗ - Eurostat
Gross domestic product (GDP) and main components (output, expenditure and income) - annual data
Release: 2026-10-22T23:00:00+0200
Exact data query ↗ - Eurostat
Gross domestic product (GDP) and main components (output, expenditure and income) - annual data
Release: 2026-10-22T23:00:00+0200
Exact data query ↗ - Eurostat
Housing cost overburden rate by tenure status
Release: 2026-10-20T23:00:00+0200
Exact data query ↗ - Eurostat
Housing cost overburden rate by tenure status
Release: 2026-10-20T23:00:00+0200
Exact data query ↗ - Eurostat
Housing cost overburden rate by tenure status
Release: 2026-10-20T23:00:00+0200
Exact data query ↗ - Hellenic Statistical Authority (ELSTAT)
The Greek economy, 23 October 2026
Release: 2026-10-23
- Hellenic Statistical Authority (ELSTAT)
Annual national accounts, revised 2025 data
Release: 2026-10-16
- Hellenic Statistical Authority (ELSTAT)
Quarterly national accounts, second quarter of 2026
Release: 2026-09-07
- Eurostat
Government debt, second quarter 2026
Release: 2026-10-21
- Hellenic Statistical Authority (ELSTAT)
Harmonized Index of Consumer Prices, September 2026
Release: 2026-10-09
- Bank of Greece
Note on the Greek economy, 23 October 2026
Release: 2026-10-23
- Ministry of Labour and Social Security
History of the statutory minimum wage (in Greek)
Release: see source
- Bank of Greece
Bulletin of Conjunctural Indicators, September–October 2025
Release: 2025-10
- European Commission
Enhanced Surveillance Report: Greece, November 2021 — Institutional Paper 164
Release: 2021-11-24
- Bank of Greece
Release: 2023
- Bank of Greece
Annual Report 2023, loan portfolio quality
Release: 2024-04
- Bank of Greece
Financial Stability Review May 2026, executive summary
Release: 2026-05-05
- Bank of Greece
Release: 2022-04-07
- Bank of Greece
Note on the Greek economy, 14 February 2025
Release: 2025-02-14
- Greece 2.0
First payment request under Greece 2.0 (in Greek)
Release: 2021
- Greece 2.0
Fourth disbursement under the loan component and business loan data (in Greek)
Release: 2024-07-24
- Greece 2.0
Release: 2025-05-02
- Greece 2.0
Final payment requests under the Recovery and Resilience Facility (in Greek)
Release: 2026-09-29
- European Commission
2026 Country Report – Greece, SWD(2026)208final
Release: 2026-06-03
- Eurostat / Comext
Goods imports by usual end use, BEC4
Release: 2026-10-16
- Eurostat / Comext
Goods exports by product, SITC
Release: 2026-10-16
- Eurostat
Goods import and export indices, adjusted for price changes
Release: 2026-10-16
- Eurostat / national balance-of-payments statistics
Receipts from services exports and their composition
Release: 2026-10-02
- Bank of Greece
Components of the external balance, 2023–2025
Release: 2026-10-23
- Bank of Greece
Inclusion of deferred EFSF interest in the external accounts
Release: 2025-12
- Organisation for Economic Co-operation and Development (OECD)
Greece: Boosting firm growth and innovation to raise living standards
Release: 2024-12-05
- International Monetary Fund (IMF)
Improve Resource Allocation to Boost Growth in Greece
Release: 2025-05-09
- European Central Bank (ECB)
From Grexit to Grecovery: Greece’s path out of the woods – and what still needs to be done
Release: 2026-03-21
- Ministry of Social Cohesion and Family
Spiti mou II (My Home II): programme design and eligibility (in Greek)
Release: Official programme page, updated over time
- PASOK – Movement for Change
Comparative study of RRF measures: before and after (in Greek)
Release: 2026-07-01
- Council of the European Union
Original recovery plan annex, 10152/21 ADD 1 (in Greek)
Release: 2021-07-06
- Council of the European Union
Revised annex, 15754/25 ADD 1 (in Greek)
Release: 2025-12
- Council of the European Union
Latest annex, 12235/26 ADD 1 REV 1
Release: 2026-08-20
- Council of the European Union
Amendment to the plan, 12235/26, recital 4 (in Greek)
Release: 2026-08
- Ministries of National Economy and Finance / Infrastructure and Transport
West Attica suburban railway to be completed with secured funding (in Greek)
Release: 2026-07-27
- Eurostat
Average work week nearly 36 hours in the EU in 2025
Release: 2026-05-27
- Hellenic Statistical Authority (ELSTAT)
Household Budget Survey 2025 — Table 15, page 20
Release: 2026-09-25
- Hellenic Competition Commission
Approval of the acquisition of sole control by MASOUTIS over KRITIKOS
Release: 2026-05-19
- Hellenic Competition Commission
Publication of the HCC’s Working Papers on Price Dynamics in the Extra Virgin Olive Oil Market
Release: 2026-01-13
- Karamanis, Kotsogiannis and Papapetrou — Bank of Greece Working Papers
Threshold-based policies and distortions in housing markets — Working Paper 359
Release: 2026-03
- Ministries of National Economy and Finance and Social Cohesion and Family
Home Renovation: implementation guide for the €500m programme (in Greek)
Release: 2026-10-20
- Ministry of National Economy and Finance / Independent Authority for Public Revenue (AADE)
Refund of one month’s rent to approximately 900,000 beneficiaries (in Greek)
Release: 2025-11-28
- Ministry of Social Cohesion and Family, Housing Policy Portal
Temporary restrictions on short-term rentals (in Greek)
Release: Page updated over time; restrictions in force in 2026
- European Investment Bank (EIB)
EIB Investment Survey 2025: Greece overview
Release: 2025-12-09
- European Commission / Eurostat
Digitalisation in Europe — 2026 edition: digital intensity and survey coverage
Release: 2026-04 (text finalised)
- Greece 2.0
The 100 final recipients with the largest funding allocations, data as at 27 May 2026 (in Greek)
Release: 2026-06-19
- Bank of Greece
Direct investment flows: statistical definition
Release: see source
- Eurostat
International trade in goods — statistical concepts and valuation (CIF/FOB)
Release: 2025-10-06
- Ministry of Infrastructure and Transport
West Attica suburban railway to be completed with secured funding (in Greek)
Release: 2026-07-28
- Bank of Greece
Bulletin of Conjunctural Indicators, January–February 2026: outstanding loan interest rates
Release: January–February 2026 issue
Data cut-off: 27 October 2026. Partial-year observations for 2026 state their precise reference periods.
Back to topΕπτά χρόνια οικονομικής πολιτικής: ο λογαριασμός για την κοινωνία
Κυβέρνηση Μητσοτάκη · 2019–2026
Ο οικονομικός απολογισμός με μια ματιά
Περισσότερες δουλειές και επενδύσεις, αλλά μικρή πρόοδος στη σύγκλιση και επίμονη πίεση σε αμοιβές και στέγη.
Στοιχεία έως
Στα θετικά
-
Η οικονομία παράγει περισσότερο
+10,8% 2019–2025
Αύξηση του ΑΕΠ χωρίς την επίδραση των τιμών
Η σύγκλιση ήταν μικρή: το ΑΕΠ ανά κάτοικο ανέβηκε από 66% σε 68% του μέσου όρου της ΕΕ.
-
Η ανεργία σχεδόν υποδιπλασιάστηκε
17,9% → 8,9% 2019–2025
Ποσοστό του εργατικού δυναμικού 15–74 ετών
Στην ΕΕ η ανεργία ήταν 6% το 2025.
-
Οι πάγιες επενδύσεις αυξήθηκαν ως ποσοστό του ΑΕΠ
11% → 18% 2019–2025
Πάγιες επενδύσεις ως ποσοστό του ΑΕΠ
Ποσοστά σε τιμές κάθε έτους. Ο ευρωπαϊκός μέσος όρος ήταν 21,5% το 2025.
-
Το χρέος μειώθηκε σε σχέση με το ΑΕΠ
183,2% → 145,4% 2019–2025
Δημόσιο χρέος ως ποσοστό του ΑΕΠ
Σε ευρώ αυξήθηκε από 339,2 σε 363,0 δισ.
Οι βασικές αδυναμίες
-
Οι αυξήσεις της μέσης αμοιβής δεν κάλυψαν την ακρίβεια
−1,7% 2019–2025
Μεταβολή της μέσης αμοιβής ανά μισθωτό, μετά την αφαίρεση του πληθωρισμού
Περιλαμβάνει τις εργοδοτικές ασφαλιστικές εισφορές. Διαφέρει από τον καθαρό μισθό.
-
Η σχετική φτώχεια αυξήθηκε
17,7% → 19,6% Εισοδήματα 2019–2024
Ποσοστό πληθυσμού κάτω από το σχετικό εισοδηματικό όριο
-
Η στέγη εξακολουθεί να απορροφά πολύ εισόδημα
34,6% / 18,9% 2025
Ελλάδα / ΕΕ · μέσο μερίδιο διαθέσιμου εισοδήματος για στέγη
Μεγάλη υστέρηση παρά τη βελτίωση
Στην Ελλάδα η επιβάρυνση μειώθηκε από 38,9% το 2019.
-
Η παραγωγικότητα έχασε έδαφος απέναντι στην ΕΕ
55,7% → 54,1% 2019–2025
Παραγωγή ανά ώρα ως ποσοστό του μέσου όρου της ΕΕ
Η σύγκριση λαμβάνει υπόψη τις διαφορές τιμών μεταξύ χωρών. Στην Ελλάδα, η παραγωγή ανά ώρα αυξήθηκε κατά 1,8% χωρίς την επίδραση των τιμών.
Τεκμηρίωση
Η σύνοψη επιλέγει οκτώ βασικά ευρήματα της αποτίμησης. Οι θετικές μεταβολές συνυπάρχουν με επιδείνωση ορισμένων δεικτών και με επίμονες αδυναμίες σε άλλους. Οι συγκρίσεις χρησιμοποιούν την περίοδο και τον πληθυσμό που αναγράφονται σε κάθε εύρημα.
Η οικονομία παράγει περισσότερο
Το πραγματικό ΑΕΠ μετρά την παραγωγή αγαθών και υπηρεσιών αφού αφαιρεθεί η επίδραση των μεταβολών των τιμών. Η αύξηση 10,8% συγκρίνει το 2025 με το 2019. Η σύγκριση ΑΕΠ ανά κάτοικο με την ΕΕ λαμβάνει υπόψη τις διαφορές τιμών μεταξύ χωρών· ο ευρωπαϊκός μέσος όρος ορίζεται κάθε χρόνο ως 100. Τα στοιχεία του 2025 είναι προσωρινά.
Η ανεργία σχεδόν υποδιπλασιάστηκε
Ποσοστό ανέργων στο εργατικό δυναμικό, δηλαδή σε όσους εργάζονται ή είναι άνεργοι, ηλικίας 15–74 ετών. Χρησιμοποιούνται ετήσιοι μέσοι της συγκρίσιμης σειράς Eurostat με τις διορθώσεις για τη μεθοδολογική αλλαγή του 2021. Δεν συνδυάζονται ετήσιοι μέσοι με μεμονωμένα μηνιαία ποσοστά.
Οι πάγιες επενδύσεις αυξήθηκαν ως ποσοστό του ΑΕΠ
Οι πάγιες επενδύσεις περιλαμβάνουν κατοικίες, λοιπά κτίρια και υποδομές, εξοπλισμό και οπλικά συστήματα, έρευνα, λογισμικό και άλλα πάγια. Τα ποσοστά είναι ο ακαθάριστος σχηματισμός παγίου κεφαλαίου σε σχέση με το ΑΕΠ, στις τιμές κάθε έτους· δεν μετρούν μόνο βιομηχανικό εκσυγχρονισμό. Η ελληνική παρατήρηση του 2025 είναι προσωρινή.
Το χρέος μειώθηκε σε σχέση με το ΑΕΠ
Ακαθάριστο ενοποιημένο χρέος της γενικής κυβέρνησης στο τέλος κάθε έτους, σε σχέση με το ετήσιο ΑΕΠ. Η πτώση αυτού του λόγου δεν σημαίνει αντίστοιχη αποπληρωμή χρέους: το συνολικό ποσό σε ευρώ αυξήθηκε, ενώ αυξήθηκε περισσότερο το ΑΕΠ στις τιμές κάθε έτους.
Οι αυξήσεις της μέσης αμοιβής δεν κάλυψαν την ακρίβεια
Η μέση αμοιβή ανά μισθωτό των εθνικών λογαριασμών περιλαμβάνει τις εργοδοτικές ασφαλιστικές εισφορές. Η πραγματική μεταβολή υπολογίζεται με τον ετήσιο εναρμονισμένο δείκτη τιμών καταναλωτή. Αφορά το σύνολο των μισθωτών κάθε έτους και δεν παρακολουθεί τις αποδοχές του ίδιου εργαζομένου. Η ονομαστική μέση αμοιβή του 2025 είναι προσωρινή.
Η σχετική φτώχεια αυξήθηκε
Κίνδυνος σχετικής φτώχειας: εισόδημα κάτω από το 60% της εθνικής διαμέσου. Συγκρίνονται οι έρευνες EU-SILC 2020 και 2025, που αφορούν εισοδήματα 2019 και 2024. Η βάση είναι κοινή με τη σύγκριση του διάμεσου εισοδήματος.
Η στέγη εξακολουθεί να απορροφά πολύ εισόδημα
Μέσο μερίδιο του διαθέσιμου εισοδήματος των νοικοκυριών που απορροφά το στεγαστικό κόστος, με τις προσαρμογές για στεγαστικά επιδόματα της Eurostat. Καλύπτει ιδιοκτήτες και ενοικιαστές και περιλαμβάνει δαπάνες πέρα από το ενοίκιο. Δεν είναι το ποσοστό του πληθυσμού που αντιμετωπίζει υπερβολική στεγαστική επιβάρυνση. Οι τιμές εμφανίζονται με το έτος έρευνας EU-SILC. Η ελληνική τιμή βελτιώθηκε από το 2019, αλλά το 2025 παρέμενε πολύ υψηλότερη από τον μέσο όρο της ΕΕ.
Η παραγωγικότητα έχασε έδαφος απέναντι στην ΕΕ
Η παραγωγή ανά ώρα εργασίας συγκρίνεται με τον μέσο όρο της ΕΕ σε μονάδες αγοραστικής δύναμης, ώστε να λαμβάνονται υπόψη οι διαφορές τιμών μεταξύ χωρών. Ο ευρωπαϊκός μέσος όρος ορίζεται κάθε χρόνο ως 100. Η μεταβολή από 55,7% σε 54,1% δείχνει υποχώρηση της σχετικής θέσης της Ελλάδας. Είναι διαφορετικό μέγεθος από την εγχώρια πραγματική παραγωγή ανά ώρα, η οποία αυξήθηκε κατά 1,8% στο ίδιο διάστημα. Τα ελληνικά στοιχεία του 2025 είναι προσωρινά.
Επτά χρόνια μετά την εκλογή του Κυριάκου Μητσοτάκη, η ελληνική οικονομία έχει περισσότερη παραγωγή, χαμηλότερη ανεργία και υψηλότερες επενδύσεις. Η πρόοδος αυτή συνυπάρχει με μια επίμονη αδυναμία: η χώρα πλησίασε ελάχιστα τον ευρωπαϊκό μέσο όρο στο ΑΕΠ ανά κάτοικο. Η μέση αμοιβή δεν κάλυψε τις ανατιμήσεις και η στέγη εξακολουθεί να απορροφά πολύ μεγαλύτερο μέρος του εισοδήματος από ό,τι στην υπόλοιπη ΕΕ. Αυτά τα αποτελέσματα δυσκολεύουν τον κυβερνητικό απολογισμό περισσότερο από όσο αφήνουν να φανεί οι συνολικοί ρυθμοί ανάπτυξης.
Η ανατίμηση των ακινήτων αυξάνει την αξία της περιουσίας των ιδιοκτητών, ενώ κάνει ακριβότερη την αγορά κατοικίας για όσους ξεκινούν χωρίς δικό τους ακίνητο. Αντίστοιχα, η αύξηση των επιχειρηματικών δανείων μπορεί να χρηματοδοτεί περισσότερες επενδύσεις χωρίς να εξασφαλίζει πρόσβαση σε περισσότερες επιχειρήσεις. Η σχέση ανάμεσα στην ανάπτυξη και στις οικονομικές δυνατότητες κάθε πολίτη, που εξετάσαμε στο Western Prosperity, Reconsidered, έχει ιδιαίτερη σημασία για την Ελλάδα.
Η πανδημία και η ενεργειακή κρίση άφησαν βαρύ αποτύπωμα στην περίοδο, ενώ η ευρωπαϊκή χρηματοδότηση έδωσε μεγάλες δυνατότητες στήριξης και επενδύσεων. Η κυβέρνηση αποφάσισε πώς θα κατανείμει πόρους, ποια έργα θα προχωρήσει και με ποιους κανόνες θα λειτουργήσει η αγορά κατοικίας. Στις επιλογές αυτές και στα αποτελέσματά τους στηρίζεται η αποτίμηση που ακολουθεί, με στοιχεία έως τις 27 Οκτωβρίου 2026: πόσο μεγάλωσε η οικονομία, ποιες παραγωγικές δυνατότητες απέκτησε και πόσο ευρύτερα μοιράστηκαν τα οφέλη.
Μέρος Α · Ενότητες 01–03
Μακροοικονομική επίδοση
Πόσο ισχυρή και ανθεκτική έγινε η οικονομία;
01 · Ανάπτυξη
Ανάπτυξη και ευρωπαϊκή σύγκλιση
Το πραγματικό ΑΕΠ της Ελλάδας αυξήθηκε κατά 10,8% από το 2019 έως το 2025: η χώρα παράγει περισσότερα αγαθά και υπηρεσίες από όσα παρήγε πριν από την πανδημία. Σε ευρώ, η αύξηση φαίνεται πολύ μεγαλύτερη, από 185,2 σε 249,7 δισ., επειδή στην επιπλέον παραγωγή προστίθενται οι ανατιμήσεις. Για την πρόοδο της οικονομίας, επομένως, έχει σημασία πόσο αυξήθηκε η παραγωγή αφού αφαιρεθεί η επίδραση των τιμών. Eurostat, εθνικοί λογαριασμοί.
Η επιλογή του 2019 επιτρέπει να δούμε τι απέμεινε από την ανάπτυξη μετά τα κλεισίματα και την επαναλειτουργία της οικονομίας. Οι εντυπωσιακοί ρυθμοί που ακολούθησαν το 2020 περιλάμβαναν και την ανάκτηση παραγωγής που είχε προσωρινά χαθεί. Έως το 2025 η Ελλάδα είχε ξεπεράσει το προπανδημικό επίπεδο, σε μια περίοδο που επηρεάστηκε από την πορεία του τουρισμού, τη διεθνή συγκυρία και τους ευρωπαϊκούς πόρους. Το συνολικό αποτέλεσμα περιλαμβάνει όλες αυτές τις επιδράσεις μαζί με εκείνες της κυβερνητικής πολιτικής.
Πόσο μεγάλωσε η οικονομία μετά το 2019

Το πραγματικό ΑΕΠ αυξήθηκε κατά 10,8% έως το 2025. Η μεγαλύτερη άνοδος του ΑΕΠ σε ευρώ περιλαμβάνει και τις αυξήσεις των τιμών της εγχώριας παραγωγής.
Η τιμή του 2019 ορίζεται ως 100. Τιμή 110 σημαίνει αύξηση 10% από το 2019. Πραγματικό ΑΕΠ σε αλυσωτούς όγκους με έτος αναφοράς το 2020. Οι προσωρινές παρατηρήσεις διατηρούν τη σήμανση της πηγής στο CSV.
Πηγές: Eurostat · nama_10_gdpΗ απόσταση από την υπόλοιπη Ευρώπη μειώθηκε πολύ λιγότερο. Το ΑΕΠ ανά κάτοικο, προσαρμοσμένο για τις διαφορές τιμών μεταξύ χωρών, έφθασε το 2025 στο 68% του μέσου όρου της ΕΕ, από 66% το 2019. Η Πορτογαλία βρισκόταν στο 81% και η Ισπανία στο 92%. Η υστέρηση της Ελλάδας παραμένει μεγάλη ακόμη και απέναντι στις δύο άλλες οικονομίες του ευρωπαϊκού Νότου, πέρα από την αναμενόμενη απόσταση από τις πλουσιότερες χώρες της Ένωσης. Eurostat, κατά κεφαλήν ΑΕΠ σε PPS.
Μικρή πρόοδος στη σύγκλιση με την Ευρώπη

Αφού ληφθούν υπόψη οι διαφορές τιμών μεταξύ χωρών, το ελληνικό ΑΕΠ ανά κάτοικο έφθασε στο 68% του μέσου όρου της ΕΕ το 2025, από 66% το 2019.
Μονάδες αγοραστικής δύναμης (PPS). Ο μέσος όρος των 27 χωρών της ΕΕ ορίζεται κάθε χρόνο ως 100. Ο δείκτης συγκρίνει την παραγωγή ανά κάτοικο, λαμβάνοντας υπόψη τις διαφορές τιμών μεταξύ χωρών.
Πηγές: Eurostat · tec00114Αυτή η περιορισμένη σύγκλιση είναι σοβαρή αδυναμία του κυβερνητικού απολογισμού. Η χαμηλή παραγωγή ανά κάτοικο στενεύει τα περιθώρια για καλύτερες αμοιβές και επαρκείς δημόσιες υπηρεσίες. Η μεγαλύτερη συμμετοχή του πληθυσμού στην εργασία και η αύξηση της παραγωγής ανά ώρα μπορούν να τη βελτιώσουν. Η Ελλάδα προχώρησε περισσότερο στην απασχόληση. Στην παραγωγικότητα, όπως θα δούμε στην ενότητα 07, η πρόοδος ήταν πολύ μικρότερη.
02 · Δημόσια οικονομικά
Χρέος, πλεονάσματα και δημόσιες επιλογές
Το δημόσιο χρέος υποχώρησε από 183,2% του ΑΕΠ το 2019 σε 145,4% το 2025, παρότι σε ευρώ αυξήθηκε από 339,2 σε 363,0 δισ. Η αξία της ετήσιας παραγωγής μεγάλωσε ταχύτερα από το χρέος και έτσι το βάρος του, ως ποσοστό του ΑΕΠ, μειώθηκε. Πρόκειται για ουσιαστική βελτίωση στην αντοχή των δημόσιων οικονομικών. Οι μονάδες που αφαιρέθηκαν από τον λόγο χρέους προς ΑΕΠ, όμως, δεν είναι χρήματα που αποπληρώθηκαν. ΕΛΣΤΑΤ, δημόσιο χρέος.
Στον μεγαλύτερο παρονομαστή συνέβαλαν και οι αυξημένες τιμές της εγχώριας παραγωγής. Όταν το ίδιο προϊόν πωλείται ακριβότερα, προσθέτει περισσότερα ευρώ στο ΑΕΠ χωρίς αντίστοιχη αύξηση της ποσότητας. Η πτώση του λόγου χρέους προς ΑΕΠ αντανακλά, επομένως, και αυτή την επίδραση. Το ποσό του χρέους ακολουθεί επιπλέον τους τόκους, τα πρωτογενή αποτελέσματα και τις χρηματοοικονομικές συναλλαγές του κράτους, μεταξύ αυτών τη χρήση ταμειακών διαθεσίμων. Οι τιμές της εγχώριας παραγωγής διαφέρουν από τις τιμές του καλαθιού που αγοράζουν οι καταναλωτές.
Μικρότερο χρέος ως ποσοστό του ΑΕΠ, μεγαλύτερο σε ευρώ

Το δημόσιο χρέος μειώθηκε ως ποσοστό του ΑΕΠ από 183,2% το 2019 σε 145,4% το 2025. Σε ευρώ, αυξήθηκε στο ίδιο διάστημα από 339,2 σε 363,0 δισ.
Δημόσιο χρέος στο τέλος κάθε έτους, με τον ορισμό της γενικής κυβέρνησης. Τα δύο γραφήματα χρησιμοποιούν διαφορετικές κλίμακες, οι οποίες δεν ξεκινούν από το μηδέν.
Πηγές: ΕΛΣΤΑΤ · Η ελληνική οικονομία, 23 Οκτωβρίου 2026Μετά τα ελλείμματα της πανδημίας, το Δημόσιο επέστρεψε σε πλεονάσματα. Στο συνολικό ισοζύγιο αφαιρούνται από τα έσοδα όλες οι δαπάνες, μαζί με τους τόκους. Στο πρωτογενές, οι τόκοι εξαιρούνται. Η διαφορά των δύο γραμμών στο διάγραμμα αντιστοιχεί στις δαπάνες για τόκους ως ποσοστό του ΑΕΠ. ΕΛΣΤΑΤ, δημοσιονομικά αποτελέσματα.
Από τα ελλείμματα της πανδημίας στα πλεονάσματα

Το συνολικό πλεόνασμα ήταν 2,0% του ΑΕΠ το 2025. Χωρίς τις δαπάνες για τόκους, το πρωτογενές πλεόνασμα ήταν 5,1% του ΑΕΠ.
Στοιχεία γενικής κυβέρνησης, με τους ευρωπαϊκούς κανόνες εθνικών λογαριασμών (ESA 2010), ως ποσοστό του ΑΕΠ. Θετική τιμή σημαίνει πλεόνασμα και αρνητική έλλειμμα.
Πηγές: ΕΛΣΤΑΤ · Η ελληνική οικονομία, 23 Οκτωβρίου 2026Τα πλεονάσματα συνυπήρχαν με απλήρωτες υποχρεώσεις. Η Ευρωπαϊκή Επιτροπή καταγράφει ληξιπρόθεσμες οφειλές περίπου 2,5 δισ. ευρώ στο τέλος του 2025, από τις οποίες σχεδόν 1,4 δισ. αφορούσαν νοσοκομεία. Οι προμηθευτές είχαν παραδώσει αγαθά ή υπηρεσίες και περίμεναν την εξόφλησή τους, με συνέπειες για τη ρευστότητά τους. Το απόθεμα αυτών των οφειλών και το ετήσιο πλεόνασμα υπολογίζονται με διαφορετική λογιστική βάση· δεν αφαιρούμε το ένα από το άλλο. Ευρωπαϊκή Επιτροπή, έκθεση για την Ελλάδα 2026.
Η κατανομή των πόρων ανάμεσα σε φορολογικές ελαφρύνσεις, δημόσιες υπηρεσίες, επενδύσεις και αποπληρωμές είναι κυβερνητική επιλογή. Οι πρόωρες εξοφλήσεις χρέους μπορούν να εξοικονομήσουν μελλοντικούς τόκους, ενώ η χρήση διαθεσίμων μειώνει το ταμειακό απόθεμα. Στην ίδια διαχείριση ανήκει και η έγκαιρη πληρωμή όσων συναλλάσσονται με το κράτος. Οι συσσωρευμένες οφειλές των νοσοκομείων δείχνουν ένα συγκεκριμένο όριο της δημοσιονομικής βελτίωσης: τα καλύτερα συνολικά μεγέθη δεν εξασφάλισαν ακόμη συνεπή εξόφληση των υποχρεώσεων των δημόσιων υπηρεσιών.
03 · Εξωτερικός τομέας
Εισαγωγές, εξαγωγές και παραγωγικές δυνατότητες
Οι εισαγωγές φέρνουν στη χώρα φάρμακα, τρόφιμα, καύσιμα, μηχανήματα και εξαρτήματα. Καλύπτουν ανάγκες των νοικοκυριών και τροφοδοτούν την εγχώρια παραγωγή, μαζί και επιχειρήσεις που εξάγουν. Η αύξησή τους έχει λοιπόν διαφορετική σημασία ανάλογα με το τι αγοράζουμε και πώς το αξιοποιούμε. Στο Econscope έχουμε εξετάσει αυτή τη σχέση ανάμεσα στις εισαγωγές, το βιοτικό επίπεδο και την παραγωγή. Για την Ελλάδα, η σύνθεση του εμπορίου φωτίζει πλευρές της οικονομίας που χάνονται όταν η συζήτηση περιορίζεται στο ύψος του ελλείμματος.
Το ισοζύγιο τρεχουσών συναλλαγών ήταν -2,1% του ΑΕΠ το 2019, έφθασε στο -10,7% το 2022 και διαμορφώθηκε στο -5,5% το 2025. Καταγράφει αγαθά, υπηρεσίες, εισοδήματα και τρέχουσες μεταβιβάσεις. Το έλλειμμα περιορίστηκε μετά την ενεργειακή κρίση, αλλά παρέμεινε μεγαλύτερο σε σχέση με το 2019. Οι τουριστικές εισπράξεις στηρίζουν το ισοζύγιο υπηρεσιών, χωρίς να αντισταθμίζουν το σύνολο των ελλειμμάτων στις άλλες συναλλαγές με το εξωτερικό. ΕΛΣΤΑΤ / Τράπεζα της Ελλάδος.
Το εξωτερικό έλλειμμα παραμένει μεγαλύτερο από το 2019

Το έλλειμμα τρεχουσών συναλλαγών περιορίστηκε μετά το 2022, αλλά το 2025 αντιστοιχούσε στο 5,5% του ΑΕΠ, έναντι 2,1% το 2019.
Στοιχεία ισοζυγίου πληρωμών. Η γραμμή «Αγαθά και υπηρεσίες» δείχνει τη διαφορά εξαγωγών και εισαγωγών. Οι τρέχουσες συναλλαγές περιλαμβάνουν επιπλέον εισοδήματα και μεταβιβάσεις από και προς το εξωτερικό. Αρνητική τιμή σημαίνει έλλειμμα. Η καταγραφή περιλαμβάνει και δεδουλευμένους τόκους, ακόμη κι αν καταβληθούν αργότερα· δεν ταυτίζεται με τις ταμειακές κινήσεις του έτους.
Πηγές: ΕΛΣΤΑΤ · Η ελληνική οικονομία, 23 Οκτωβρίου 2026Στους εθνικούς λογαριασμούς, οι εξαγωγές αγαθών και υπηρεσιών αυξήθηκαν περίπου 7,3% μεταξύ 2019 και 2025, αφού αφαιρεθεί η επίδραση των τιμών. Οι εισαγωγές αυξήθηκαν πολύ περισσότερο, κατά 26,1%. Οι δύο γραμμές ξεκινούν από κοινή βάση για να φανεί ο διαφορετικός ρυθμός μεταβολής. Δεν συγκρίνουν ποσά σε ευρώ, γι’ αυτό η μεταξύ τους απόσταση δεν μετρά το εμπορικό έλλειμμα. Eurostat, εθνικοί λογαριασμοί.
Οι εισαγωγές αυξήθηκαν ταχύτερα από τις εξαγωγές

Αφαιρώντας την επίδραση των τιμών, οι εξαγωγές αγαθών και υπηρεσιών αυξήθηκαν περίπου 7,3% από το 2019 έως το 2025, ενώ οι εισαγωγές αυξήθηκαν περίπου 26,1%.
Η τιμή του 2019 ορίζεται ως 100. Τιμή 110 σημαίνει αύξηση 10% από το 2019. Οι γραμμές συγκρίνουν μεταβολές, όχι ποσά σε ευρώ. Εξαγωγές και εισαγωγές αγαθών και υπηρεσιών των εθνικών λογαριασμών, σε πραγματικούς όγκους. Η κάλυψη διαφέρει από εκείνη του ισοζυγίου πληρωμών.
Πηγές: Eurostat · nama_10_gdpΈνα μεγαλύτερο μέρος της αξίας των εισαγωγών αγαθών κατευθύνθηκε σε υλικά και εξαρτήματα παραγωγής, χωρίς καύσιμα: το μερίδιό τους ανέβηκε από 32,0% το 2019 σε 34,0% το 2025. Τα καταναλωτικά αγαθά, χωρίς καύσιμα και επιβατικά αυτοκίνητα, παρέμειναν περίπου στο 26,9%. Η άνοδος των εισαγωγών, συνεπώς, δεν εξηγείται αποκλειστικά από την κατανάλωση. Τα μερίδια υπολογίζονται στις τιμές κάθε έτους και μεταβάλλονται τόσο με τις ποσότητες όσο και με τις σχετικές τιμές των προϊόντων. Eurostat, εισαγωγές ανά χρήση.
Τι αγοράζει η Ελλάδα από το εξωτερικό

Το μερίδιο των υλικών και εξαρτημάτων παραγωγής, χωρίς καύσιμα, στην αξία των εισαγωγών αυξήθηκε από 32,0% το 2019 σε 34,0% το 2025. Το μερίδιο των καταναλωτικών αγαθών, χωρίς καύσιμα και επιβατικά αυτοκίνητα, παρέμεινε περίπου στο 26,9%.
Αγαθά που εισάγονται από όλο τον κόσμο, σε έξι κατηγορίες χωρίς επικαλύψεις. Η ταξινόμηση περιγράφει τη συνήθη χρήση των προϊόντων, όχι την αποδεδειγμένη χρήση κάθε αγοράς. Τα καταναλωτικά αγαθά δεν περιλαμβάνουν καύσιμα και επιβατικά αυτοκίνητα. Τα επιβατικά αυτοκίνητα μπορεί να έχουν ιδιωτική ή επαγγελματική χρήση. Οι εισαγωγές καυσίμων περιλαμβάνουν και εισροές για διύλιση και επανεξαγωγή.
Πηγές: Eurostat / Comext · Εισαγωγές αγαθών ανά συνήθη χρήση, BEC4Περισσότερος εξοπλισμός εισήχθη και σε πραγματικούς όρους. Οι εισαγωγές επενδυτικού εξοπλισμού αυξήθηκαν κατά 23,7% μεταξύ 2019 και 2025, έναντι 6,7% των καταναλωτικών αγαθών της αντίστοιχης ταξινόμησης. Τα μηχανήματα αυτά μπορούν να αυξήσουν την παραγωγή και να αναβαθμίσουν τα προϊόντα των επιχειρήσεων που τα αποκτούν. Το πόσο απέδωσαν εξαρτάται από τη χρήση τους, τις δεξιότητες των εργαζομένων και την οργάνωση της παραγωγής. Eurostat, πραγματικές μεταβολές εμπορίου αγαθών.
Οι εξαγωγές αγαθών εκτός πετρελαίου και προϊόντων του αυξήθηκαν από 23,5 σε 37,5 δισ. ευρώ, κατά 59,5% σε τρέχουσες τιμές. Η διεύρυνση πέρα από τα πετρελαιοειδή είναι σημαντική, περιλαμβάνει όμως τις ανατιμήσεις και την αξία εισαγόμενων υλικών που ενσωματώθηκαν στα εξαγόμενα προϊόντα. Το ποσοστό αυτό δεν μετρά ούτε την αύξηση των ποσοτήτων ούτε την πρόσθετη αξία που δημιουργήθηκε στην Ελλάδα. Στην εμβάθυνση ακολουθεί η πορεία ανά κατηγορία προϊόντων, μαζί με χωριστή ανάλυση των υπηρεσιών. Eurostat, εξαγωγές αγαθών.
Η Ελλάδα απέκτησε περισσότερο εξοπλισμό και διεύρυνε τις εξαγωγικές πωλήσεις της, ενώ η συνολική παραγωγή ανά ώρα αυξήθηκε λίγο. Η συνύπαρξη αυτών των εξελίξεων δεν μας λέει πόσο απέδωσε κάθε εισαγόμενο μηχάνημα. Δείχνει όμως γιατί ο κυβερνητικός απολογισμός πρέπει να φθάνει πέρα από τις αγορές εξοπλισμού: στην τεχνολογία που εφαρμόζεται, στις δεξιότητες και στην πρόσβαση περισσότερων επιχειρήσεων σε χρηματοδότηση. Και όσο παραμένει το εξωτερικό έλλειμμα, η χώρα χρειάζεται σταθερές πηγές χρηματοδότησης για να αντέχει και σε δυσμενέστερες διεθνείς συνθήκες.
Αναλυτικά: τι εισάγουμε, τι εξάγουμε και πώς διαμορφώνεται το εξωτερικό έλλειμμα
Η ανάλυση κατά χρήση χωρίζει τις εισαγωγές σε έξι ομάδες: υλικά και εξαρτήματα παραγωγής, καταναλωτικά αγαθά, καύσιμα, επενδυτικό εξοπλισμό, επιβατικά αυτοκίνητα και λοιπά αγαθά. Η ταξινόμηση περιγράφει τη συνήθη χρήση του προϊόντος, όχι τον τελικό αγοραστή. Ένα επιβατικό αυτοκίνητο μπορεί να χρησιμοποιείται από οικογένεια ή επιχείρηση, οπότε παραμένει σε χωριστή ομάδα. Στα λοιπά αγαθά διατηρούνται όσα δεν ταξινομούνται με σαφήνεια κατά χρήση, χωρίς να βαφτίζονται κατανάλωση, επένδυση ή εξοπλιστικές αγορές.
Μέρος του εισαγόμενου πετρελαίου κατευθύνεται στα διυλιστήρια και επανεξάγεται ως προϊόν. Έτσι, οι εισαγωγές καυσίμων συνδέονται και με εξαγωγική δραστηριότητα. Η ακαθάριστη αξία τους δεν αποτυπώνει την εγχώρια κατανάλωση ενέργειας ή το καθαρό όφελος της διύλισης. Επιπλέον, οι διεθνείς τιμές μπορούν να αλλάξουν έντονα και τις δύο πλευρές του εμπορίου, χωρίς ανάλογη μεταβολή της παραγωγής. Για την ενεργειακή εξάρτηση της χώρας χρειάζονται τα φυσικά ισοζύγια ενέργειας, που μετρούν ποσότητες.
Ούτε τα εισαγόμενα καταναλωτικά αγαθά αποτελούν από μόνα τους σπατάλη. Φάρμακα, τρόφιμα και οικιακός εξοπλισμός καλύπτουν πραγματικές ανάγκες. Η διαφορά τους από μια επένδυση αφορά κυρίως τη χρήση: την άμεση εξυπηρέτηση του νοικοκυριού αντί της δημιουργίας παραγωγικής δυνατότητας για το μέλλον. Η χώρα κερδίζει από την πρόσβαση και στα δύο, εφόσον μπορεί να τα χρηματοδοτεί χωρίς διαρκή επιδείνωση της εξωτερικής της θέσης.
Πώς άλλαξαν οι εισαγωγές χωρίς την επίδραση των τιμών

Από το 2019 έως το 2025, οι εισαγωγές επενδυτικού εξοπλισμού αυξήθηκαν κατά 23,7%, ενώ των καταναλωτικών αγαθών κατά 6,7%, αφού αφαιρεθεί η επίδραση των τιμών. Το σύνολο των εισαγωγών αγαθών αυξήθηκε κατά 13,3%.
Επίσημοι μηνιαίοι δείκτες του εμπορίου αγαθών, χωρίς εποχική διόρθωση: μέσος όρος των δώδεκα μηνών κάθε έτους και αναγωγή σε 2019=100. Η αφαίρεση της επίδρασης των τιμών στηρίζεται στους ειδικούς δείκτες του εμπορίου. Η κατηγορία καταναλωτικών αγαθών δεν περιλαμβάνει βενζίνη και επιβατικά αυτοκίνητα. Οι δείκτες αφορούν αγαθά· οι εθνικοί λογαριασμοί στο διάγραμμα 06 περιλαμβάνουν αγαθά και υπηρεσίες με διαφορετική στατιστική βάση. Οι δείκτες των επιμέρους κατηγοριών δεν προστίθενται μεταξύ τους.
Πηγές: Eurostat · Δείκτες εισαγωγών και εξαγωγών αγαθών χωρίς την επίδραση των τιμώνΟι πραγματικές μεταβολές προκύπτουν από τον μέσο όρο των δώδεκα επίσημων μηνιαίων δεικτών κάθε έτους, με βάση 2019 = 100 για κάθε σειρά. Οι ομάδες αυτών των δεικτών δεν ταυτίζονται πλήρως με τις έξι κατηγορίες του προηγούμενου διαγράμματος. Ειδικά οι ενδιάμεσες εισαγωγές περιλαμβάνουν εδώ και καύσιμα, ενώ η ομάδα υλικών παραγωγής στην ανάλυση αξίας τα εξαιρεί. Η χωριστή παρουσίαση διατηρεί αυτή τη διαφορά στην κάλυψη.
Η ίδια πηγή δείχνει αύξηση πραγματικών εξαγωγών αγαθών περίπου 11,7% και εισαγωγών αγαθών περίπου 13,3% μεταξύ 2019 και 2025. Στους εθνικούς λογαριασμούς οι αντίστοιχες μεταβολές ήταν 7,3% και 26,1%, αλλά εκεί περιλαμβάνονται και υπηρεσίες και χρησιμοποιούνται διαφορετικές μέθοδοι αφαίρεσης των τιμών. Επομένως, η απλή αφαίρεση των δύο συνόλων ποσοστών δεν δίνει τη μεταβολή των υπηρεσιών.
Τι πουλά η Ελλάδα στο εξωτερικό

Από το 2019 έως το 2025, οι εξαγωγές αγαθών εκτός πετρελαίου και προϊόντων του αυξήθηκαν από 23,5 σε 37,5 δισ. ευρώ, κατά 59,5% χωρίς αφαίρεση της επίδρασης των τιμών. Στις υπηρεσίες, οι ταξιδιωτικές εισπράξεις αυξήθηκαν από 18,2 σε 23,6 δισ. ευρώ. Τα ποσά δεν μετρούν την εγχώρια προστιθέμενη αξία.
Πρώτο γράφημα: εξαγωγές πετρελαίου και προϊόντων του, και όλα τα υπόλοιπα αγαθά. Τα υπόλοιπα περιλαμβάνουν άλλα καύσιμα, όπως φυσικό αέριο. Δεύτερο γράφημα: εισπράξεις υπηρεσιών του ισοζυγίου πληρωμών. Οι μεταφορές καλύπτουν και άλλες μορφές πέρα από τη ναυτιλία. Οι λοιπές υπηρεσίες είναι το σύνολο μετά την αφαίρεση ταξιδιωτικών υπηρεσιών και μεταφορών. Τα δύο γραφήματα έχουν διαφορετική στατιστική βάση και δεν αθροίζονται σε ενιαίο σύνολο εξαγωγών.
Πηγές: Eurostat / εθνικά στοιχεία ισοζυγίου πληρωμών · Εισπράξεις και σύνθεση εξαγωγών υπηρεσιών · Eurostat / Comext · Εξαγωγές αγαθών ανά προϊόν, SITCΤρεις κατηγορίες προϊόντων έδωσαν περίπου το 64% της αύξησης της αξίας των εξαγωγών εκτός πετρελαίου μεταξύ 2019 και 2025: τρόφιμα και ζώντα ζώα, βιομηχανικά είδη ταξινομημένα κατά πρώτη ύλη και χημικά, μαζί με τα φάρμακα. Η πορεία δεν ήταν συνεχώς ανοδική. Οι εξαγωγές χωρίς πετρέλαιο και προϊόντα του έφθασαν τα 37,5 δισ. ευρώ το 2025, κάτω από τα 38,8 δισ. του 2022. Όταν εξαιρεθεί ολόκληρη η κατηγορία καυσίμων, η εικόνα αλλάζει: από 34,8 δισ. το 2022 οι εξαγωγές ανεβαίνουν σε 36,0 δισ. το 2025, κατά 3,4%. Τα υπόλοιπα καύσιμα, που παραμένουν στο σύνολο «εκτός πετρελαίου», εξηγούν τη διαφορά. Και οι δύο συγκρίσεις αφορούν αξίες με την επίδραση των τιμών. Eurostat Comext, υπολογισμοί από τον πίνακα προϊόντων.
Στις υπηρεσίες, τα ταξίδια έδωσαν το 50,2% της αύξησης των εισπράξεων μεταξύ 2019 και 2025, οι λοιπές υπηρεσίες το 37,2% και οι μεταφορές το 12,6%. Πρόκειται για μερίδια της αύξησης, όχι των συνολικών εισπράξεων του 2025. Ο τουρισμός εξηγεί περίπου τη μισή άνοδο, ενώ η συμβολή των λοιπών υπηρεσιών δείχνει ανάπτυξη και σε άλλες δραστηριότητες. Οι μεταφορές περιλαμβάνουν περισσότερα από τη ναυτιλία. Οι εισπράξεις όλων των κατηγοριών επηρεάζονται από τις τιμές και δεν ισούνται με καθαρό κέρδος ή εγχώρια προστιθέμενη αξία. Eurostat, ισοζύγιο πληρωμών και υπολογισμοί από τον πίνακα υπηρεσιών.
Πέρα από το εμπόριο, στο ισοζύγιο τρεχουσών συναλλαγών καταγράφονται τόκοι, μερίσματα και τρέχουσες μεταβιβάσεις. Οι καθαρές ανάγκες εξωτερικής χρηματοδότησης προκύπτουν αφού συνυπολογιστεί και ο λογαριασμός κεφαλαίων. Η κάλυψή τους μπορεί να περιλαμβάνει νέες υποχρεώσεις αλλά και μεταβολές περιουσιακών στοιχείων. Γι’ αυτό το έλλειμμα δεν ισοδυναμεί αυτομάτως με νέο δανεισμό ίσου ποσού. Ούτε από αυτά τα συνολικά στοιχεία μπορούμε να αντιστοιχίσουμε την αγορά ενός μηχανήματος σε συγκεκριμένο δάνειο ή ευρωπαϊκό πρόγραμμα.
Η αναθεωρημένη σειρά της Τράπεζας της Ελλάδος περιλαμβάνει αναδρομικά τους δεδουλευμένους τόκους των δανείων του Ευρωπαϊκού Ταμείου Χρηματοπιστωτικής Σταθερότητας (EFSF), των οποίων η καταβολή είχε αναβληθεί. Καταγράφηκαν ως δαπάνες πρωτογενών εισοδημάτων και ως αντίστοιχες υποχρεώσεις. Έτσι, το έλλειμμα του 2019 αναθεωρήθηκε από 1,5% σε 2,1% του ΑΕΠ. Η αλλαγή αφορά τη λογιστική καταγραφή των τόκων και όχι πρόσθετες πληρωμές ή εισαγωγές που έγιναν εκείνο το έτος. Τράπεζα της Ελλάδος, Νομισματική Πολιτική 2025, πλαίσιο 6.
Οι πίνακες που ακολουθούν συγκεντρώνουν τις ετήσιες αξίες και μεταβολές. Όλα τα στοιχεία αγαθών προέρχονται από την ίδια έκδοση Comext. Για τις συνιστώσες του ισοζυγίου χρησιμοποιείται ο συνεπής πίνακας της ΤτΕ για το 2023–2025. Έτσι αποφεύγεται η σύνδεση ποσών από διαφορετικές εκδόσεις, που μπορεί να ενσωματώνουν διαφορετικές αναθεωρήσεις.
Εισαγωγές αγαθών ανά συνήθη χρήση
δισ. ευρώ, χωρίς αφαίρεση της επίδρασης των τιμών
| Μέγεθος | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|
| Υλικά και εξαρτήματα παραγωγής, χωρίς καύσιμα | 17,84 | 18,32 | 23,01 | 28,52 | 26,21 | 28,26 | 28,02 |
| Καταναλωτικά αγαθά, χωρίς καύσιμα και επιβατικά αυτοκίνητα | 14,99 | 13,68 | 15,50 | 19,30 | 19,58 | 20,73 | 22,15 |
| Καύσιμα και λιπαντικά | 14,86 | 9,68 | 16,88 | 33,42 | 22,71 | 21,60 | 16,48 |
| Επενδυτικός εξοπλισμός | 5,58 | 5,32 | 7,54 | 7,95 | 8,19 | 8,88 | 8,78 |
| Επιβατικά αυτοκίνητα | 1,55 | 1,24 | 1,60 | 2,18 | 2,97 | 2,92 | 3,25 |
| Λοιπά αγαθά χωρίς σαφή ταξινόμηση χρήσης | 0,91 | 0,71 | 0,84 | 3,18 | 3,43 | 3,20 | 3,79 |
| Σύνολο | 55,73 | 48,95 | 65,37 | 94,55 | 83,09 | 85,60 | 82,47 |
Οι έξι κατηγορίες καλύπτουν το σύνολο χωρίς επικαλύψεις. Η ταξινόμηση περιγράφει τη συνήθη χρήση του προϊόντος, όχι την αποδεδειγμένη χρήση κάθε αγοράς. Τα επιβατικά αυτοκίνητα μπορεί να έχουν ιδιωτική ή επαγγελματική χρήση. Στα καύσιμα περιλαμβάνονται και εισροές για διύλιση και επανεξαγωγή. Eurostat, αναλυτικά στοιχεία BEC4.
Εξαγωγές αγαθών ανά είδος προϊόντος
δισ. ευρώ, χωρίς αφαίρεση της επίδρασης των τιμών
| Μέγεθος | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|
| Τρόφιμα και ζώντα ζώα | 4,82 | 5,32 | 5,89 | 6,99 | 7,62 | 8,26 | 9,05 |
| Ποτά και καπνός | 0,75 | 0,80 | 0,93 | 1,15 | 1,28 | 1,39 | 1,50 |
| Πρώτες ύλες, εκτός τροφίμων και καυσίμων | 1,48 | 1,27 | 1,89 | 1,98 | 1,65 | 1,77 | 1,74 |
| Ορυκτά καύσιμα, λιπαντικά και συναφή προϊόντα | 10,67 | 6,73 | 11,26 | 21,00 | 16,48 | 14,91 | 12,71 |
| Ζωικά και φυτικά έλαια, λίπη και κηροί | 0,42 | 0,57 | 0,75 | 1,05 | 1,44 | 1,10 | 1,06 |
| Χημικά προϊόντα και φάρμακα | 4,12 | 5,06 | 5,67 | 6,11 | 5,99 | 6,14 | 6,33 |
| Βιομηχανικά είδη ταξινομημένα κατά πρώτη ύλη | 5,03 | 4,88 | 6,23 | 8,53 | 7,70 | 7,63 | 7,54 |
| Μηχανήματα και μεταφορικός εξοπλισμός | 3,18 | 3,27 | 3,88 | 4,99 | 5,05 | 4,95 | 4,77 |
| Διάφορα βιομηχανικά είδη | 2,86 | 2,44 | 2,94 | 3,81 | 3,68 | 3,70 | 3,82 |
| Λοιπά αγαθά και συναλλαγές χωρίς ταξινόμηση | 0,54 | 0,46 | 0,54 | 0,15 | 0,14 | 0,14 | 0,15 |
| Σύνολο | 33,86 | 30,80 | 39,97 | 55,76 | 51,02 | 50,00 | 48,66 |
| Από τα καύσιμα: πετρέλαιο και προϊόντα του | 10,33 | 6,48 | 10,68 | 16,97 | 14,26 | 13,32 | 11,12 |
| Σύνολο χωρίς πετρέλαιο και προϊόντα του | 23,53 | 24,32 | 29,29 | 38,79 | 36,76 | 36,69 | 37,54 |
Οι πρώτες δέκα γραμμές αθροίζονται στο σύνολο. Το πετρέλαιο και τα προϊόντα του είναι υποκατηγορία των καυσίμων και εμφανίζονται χωριστά μόνο για σύγκριση. Δεν προστίθενται δεύτερη φορά. Η αξία μιας εξαγωγής περιλαμβάνει εισαγόμενες εισροές και δεν μετρά από μόνη της την αξία που δημιουργήθηκε στην Ελλάδα. Eurostat, ταξινόμηση SITC.
Πραγματικές μεταβολές του εμπορίου αγαθών
Δείκτης, 2019 = 100 · χωρίς την επίδραση των τιμών
| Μέγεθος | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|
| Σύνολο εισαγωγών αγαθών | 100,00 | 95,73 | 105,28 | 110,44 | 109,96 | 115,15 | 113,35 |
| Σύνολο εξαγωγών αγαθών | 100,00 | 101,68 | 109,37 | 111,77 | 112,98 | 112,58 | 111,68 |
| Εισαγωγές επενδυτικού εξοπλισμού | 100,00 | 90,84 | 120,81 | 124,95 | 120,02 | 127,03 | 123,70 |
| Εισαγωγές καταναλωτικών αγαθών | 100,00 | 88,19 | 94,66 | 107,24 | 102,44 | 103,57 | 106,70 |
Μέσος όρος των δώδεκα μηνών κάθε έτους. Η τιμή του 2019 ορίζεται ως 100. Τιμή 110 σημαίνει αύξηση 10% από το 2019. Οι δείκτες αφορούν αγαθά. Διαφέρουν από τους εθνικούς λογαριασμούς, που στο βασικό διάγραμμα περιλαμβάνουν αγαθά και υπηρεσίες και χρησιμοποιούν διαφορετική μεθοδολογία. Η διαφορά των δύο σειρών δεν αποδίδεται μηχανικά στις υπηρεσίες. Eurostat, επίσημοι δείκτες εμπορίου.
Εισπράξεις από υπηρεσίες
δισ. ευρώ, χωρίς αφαίρεση της επίδρασης των τιμών
| Μέγεθος | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|
| Ταξιδιωτικές υπηρεσίες | 18,18 | 4,32 | 10,50 | 17,68 | 20,59 | 21,59 | 23,63 |
| Μεταφορές | 17,30 | 13,81 | 18,73 | 23,43 | 21,00 | 21,22 | 18,66 |
| Λοιπές υπηρεσίες | 4,68 | 4,58 | 5,83 | 6,65 | 7,45 | 8,64 | 8,72 |
| Σύνολο υπηρεσιών | 40,16 | 22,71 | 35,06 | 47,76 | 49,04 | 51,45 | 51,01 |
Οι μεταφορές περιλαμβάνουν όλες τις μορφές μεταφοράς και δεν ταυτίζονται με τη ναυτιλία. Πρόκειται για εισπράξεις, όχι για καθαρό πλεόνασμα ή προστιθέμενη αξία. Οι υπηρεσίες καταγράφονται στο ισοζύγιο πληρωμών· δεν προστίθενται στα στοιχεία εμπορίου αγαθών του προηγούμενου πίνακα για να προκύψει ένα υποτιθέμενο ενιαίο σύνολο. Eurostat, ισοζύγιο πληρωμών.
Από πού προκύπτει το εξωτερικό έλλειμμα
Ισοζύγια σε δισ. ευρώ · θετικό: πλεόνασμα · αρνητικό: έλλειμμα · περιλαμβάνονται δεδουλευμένα εισοδήματα
| Μέγεθος | 2023 | 2024 | 2025 |
|---|---|---|---|
| Ισοζύγιο αγαθών | -33,10 | -36,40 | -33,70 |
| Ισοζύγιο υπηρεσιών | 21,80 | 22,60 | 22,40 |
| Πρωτογενή εισοδήματα | -5,40 | -6,00 | -4,70 |
| Δευτερογενή εισοδήματα | 1,30 | 2,10 | 2,20 |
| Ισοζύγιο τρεχουσών συναλλαγών | -15,30 | -17,80 | -13,80 |
Η διάκριση αυτή δείχνει ότι το εξωτερικό έλλειμμα περιλαμβάνει και εισοδήματα ή μεταβιβάσεις, πέρα από το εμπόριο. Τα ποσά είναι δημοσιευμένα στρογγυλοποιημένα στοιχεία και ενδέχεται να παρουσιάζουν μικρές αποκλίσεις στα αθροίσματα. Τράπεζα της Ελλάδος, 23 Οκτωβρίου 2026, πίνακας 4.1.
Μέρος Β · Ενότητες 04–06
Εισόδημα και κόστος ζωής
Πόσο βελτιώθηκε η καθημερινότητα των νοικοκυριών;
Εργασία και αμοιβές
Η ανεργία μειώθηκε σχεδόν στο μισό: από 17,9% το 2019 σε 8,9% το 2025, πτώση εννέα ποσοστιαίων μονάδων. Είναι μία από τις σαφέστερες βελτιώσεις της περιόδου. Η Ελλάδα εξακολουθεί να έχει υψηλότερη ανεργία από την ΕΕ και την Πορτογαλία, που βρίσκονται στο 6%, ενώ πέρασε χαμηλότερα από την Ισπανία, με 10,5%. Eurostat, ετήσια ανεργία.
Την ίδια περίοδο, μεγαλύτερο μέρος του πληθυσμού βρέθηκε στην εργασία. Στις ηλικίες 20–64 ετών, το ποσοστό απασχόλησης αυξήθηκε από 60,8% σε 71%. Η άνοδος είναι μεγάλη, αλλά η χώρα παραμένει πίσω από τον μέσο όρο της ΕΕ και από τις άλλες δύο χώρες του Νότου: 76,1% στην ΕΕ, 79,6% στην Πορτογαλία και 72,4% στην Ισπανία. Χαμηλότερη ανεργία, επομένως, αλλά ακόμη μικρότερο ποσοστό εργαζομένων από τον ευρωπαϊκό μέσο όρο. Eurostat, ποσοστό απασχόλησης.
Η ανεργία σχεδόν υποδιπλασιάστηκε

Η ανεργία υποχώρησε από 17,9% το 2019 σε 8,9% το 2025. Το ποσοστό απασχόλησης ανέβηκε από 60,8% σε 71%, παραμένοντας κάτω από τον μέσο όρο της ΕΕ.
Η απασχόληση αφορά τον πληθυσμό 20–64 ετών· η ανεργία το εργατικό δυναμικό 15–74 ετών. Τρέχουσα σειρά Eurostat, προσαρμοσμένη για τη μεθοδολογική αλλαγή του 2021. Για την Ισπανία το 2021–2025 διατηρείται στο CSV η σήμανση d της πηγής για διαφορά ορισμού.
Πηγές: Eurostat · lfsi_emp_a · Eurostat · une_rt_aΣτις αμοιβές, η εικόνα είναι ασθενέστερη. Το 2025 η μέση αμοιβή ανά μισθωτό, αφού αφαιρεθεί η επίδραση του πληθωρισμού, ήταν περίπου 1,7% χαμηλότερη από το 2019. Η ανάκαμψη μετά τις απώλειες του 2022–2023 δεν είχε καλύψει τη διαφορά. Η αύξηση της απασχόλησης έφερε εισόδημα σε περισσότερους ανθρώπους, χωρίς η μέση αμοιβή να ξεπεράσει σε πραγματικούς όρους το επίπεδο πριν από την πανδημία. Eurostat, αμοιβή ανά μισθωτό και εναρμονισμένος δείκτης τιμών.
Στη μέση αμοιβή συνυπολογίζονται οι εργοδοτικές κοινωνικές εισφορές. Πρόκειται λοιπόν για ευρύτερο μέγεθος από τον καθαρό μισθό που καταβάλλεται στον εργαζόμενο. Επιπλέον, ο μέσος όρος αλλάζει όταν αλλάζει η σύνθεση των εργαζομένων: δεν παρακολουθεί τους ίδιους ανθρώπους από χρονιά σε χρονιά. Η μείωσή του δεν σημαίνει ότι κάθε μισθωτός έχασε το ίδιο ποσοστό από το εισόδημά του.
Ο κατώτατος μισθός ακολούθησε διαφορετική πορεία. Ο ετήσιος μέσος μικτός κατώτατος, με τις αυξήσεις να υπολογίζονται για τους μήνες που ίσχυσαν, ήταν το 2025 περίπου 12,3% υψηλότερος από το 2019 μετά την αφαίρεση του πληθωρισμού. Η άνοδος αφορά το νόμιμο κατώτατο όριο. Στη μέση πραγματική αμοιβή ανά μισθωτό, η αντίστοιχη μεταβολή ήταν −1,7%.
Ο κατώτατος ενισχύθηκε περισσότερο από τη μέση αμοιβή

Το 2025 ο πραγματικός κατώτατος ήταν περίπου 12,3% υψηλότερος από το 2019. Η πραγματική αμοιβή ανά μισθωτό παρέμενε περίπου 1,7% χαμηλότερη. Το δεύτερο γράφημα συγκεντρώνει τις τέσσερις σειρές σε ευρώ: ονομαστικά ποσά και ποσά σε σταθερές τιμές 2019, με χωριστούς άξονες για την ετήσια μέση συνολική αμοιβή και τον μηνιαίο κατώτατο.
Η μέση συνολική αμοιβή ανά μισθωτό περιλαμβάνει εργοδοτικές εισφορές και διαφέρει από τον καθαρό μισθό. Ο νόμιμος μικτός κατώτατος είναι ο βασικός μηνιαίος μισθός, χωρίς δώρα και τριετίες, πριν από τις κρατήσεις. Ο ετήσιος μέσος του σταθμίζεται με τους μήνες ισχύος κάθε επιπέδου: το 2025 ήταν 867,50 ευρώ, με 830 ευρώ τον Ιανουάριο–Μάρτιο και 880 ευρώ τον Απρίλιο–Δεκέμβριο. Για τον Ιανουάριο του 2019 χρησιμοποιείται ο τότε κατώτατος των 586,08 ευρώ για εργαζομένους 25 ετών και άνω. Από τον Φεβρουάριο ίσχυε ενιαίος κατώτατος 650 ευρώ χωρίς ηλικιακή διάκριση. Τα πραγματικά ποσά υπολογίζονται με τον ετήσιο ΕνΔΤΚ: ποσό κάθε έτους × ΕνΔΤΚ 2019 / ΕνΔΤΚ του ίδιου έτους. Στο πρώτο γράφημα τα πραγματικά ποσά εκφράζονται ως δείκτης με 2019=100. Στο δεύτερο γράφημα οι συνεχείς γραμμές δείχνουν ονομαστικά ποσά και οι διακεκομμένες ποσά σε ευρώ του 2019. Τα στοιχεία μέσης αμοιβής 2023–2025 είναι προσωρινά. Η μέση συνολική αμοιβή διαβάζεται στον αριστερό άξονα, σε ευρώ ανά έτος, και ο μικτός κατώτατος στον δεξιό, σε ευρώ ανά μήνα. Οι κλίμακες διαφέρουν· το ύψος των γραμμών δεν συγκρίνει τα επίπεδα των δύο αμοιβών.
Πηγές: Eurostat · nama_10_lp_ulc · Eurostat · prc_hicp_aind · Τράπεζα της Ελλάδος · Στατιστικό δελτίο οικονομικής συγκυρίας, Σεπτέμβριος–Οκτώβριος 2025 · Υπουργείο Εργασίας · Ιστορικό κατώτατου μισθούΟι εργαζόμενοι στην Ελλάδα αφιερώνουν επίσης περισσότερο χρόνο στη δουλειά. Το 2025 οι πραγματικές ώρες στην κύρια εργασία ήταν κατά μέσο όρο 39,6 την εβδομάδα, έναντι 35,9 στην ΕΕ. Ήταν η υψηλότερη τιμή μεταξύ των κρατών της. Η σύγκριση καλύπτει ηλικίες 20–64 ετών και περιλαμβάνει πλήρη και μερική απασχόληση, οπότε επηρεάζεται και από την αναλογία τους. Πρόκειται για την εικόνα του 2025· από αυτήν δεν προκύπτει αύξηση του χρόνου εργασίας από το 2019. Eurostat, πραγματικές εβδομαδιαίες ώρες.
Οι ώρες αυτές αφαιρούνται από τον χρόνο για τα παιδιά, την ανάπαυση, την επιμόρφωση. Για έναν εργαζόμενο, το βιοτικό επίπεδο περιλαμβάνει και αυτή την πλευρά της καθημερινότητας: πόσα μπορεί να αγοράσει με την αμοιβή του και πόσος χρόνος απομένει όταν τελειώνει η δουλειά.
Η πτώση της ανεργίας δεν αρκεί, συνεπώς, για να κλείσει ο απολογισμός της εργασίας. Η κυβέρνηση έχει να επιδείξει άνοδο της απασχόλησης και του κατώτατου μισθού, αλλά η μέση πραγματική αμοιβή παραμένει πίσω από το 2019. Με ήδη πολλές ώρες δουλειάς, η ασθενής αύξηση της παραγωγής ανά ώρα, που εξετάζεται παρακάτω, δυσκολεύει μια διαρκή άνοδο των αμοιβών. Το ζητούμενο για τον εργαζόμενο είναι καλύτερο εισόδημα χωρίς να χρειάζεται να αφιερώνει όλο και περισσότερο χρόνο στην εργασία.
Ακρίβεια, εισόδημα και ανισότητα
Από το 2019 έως το 2025 οι τιμές καταναλωτή αυξήθηκαν συνολικά κατά περίπου 19,8%. Στα τρόφιμα και στα μη αλκοολούχα ποτά η ανατίμηση έφθασε το 35,5%. Η επιβράδυνση του πληθωρισμού δεν επαναφέρει τις παλιές τιμές: όσο ο πληθωρισμός παραμένει θετικός, οι αγορές γίνονται ακριβότερες, απλώς με μικρότερη ταχύτητα. Ο οικογενειακός προϋπολογισμός συνεχίζει να πληρώνει και τις προηγούμενες αυξήσεις. Eurostat, εναρμονισμένοι δείκτες τιμών.
Το ακριβότερο φαγητό βαραίνει περισσότερο τους προϋπολογισμούς που διαθέτουν μεγαλύτερο μερίδιο στις βασικές ανάγκες. Στην Έρευνα Οικογενειακών Προϋπολογισμών του 2025, τα τρόφιμα και τα μη αλκοολούχα ποτά απορροφούσαν το 31,9% της δαπάνης στο χαμηλότερο πέμπτο της κατανομής, έναντι 13,2% στο υψηλότερο. Η κατάταξη γίνεται βάσει της δαπάνης, προσαρμοσμένης στο μέγεθος και στη σύνθεση του νοικοκυριού, και όχι βάσει του εισοδήματος. Μια ανατίμηση στο φαγητό αφήνει έτσι πολύ διαφορετικά περιθώρια για τις υπόλοιπες αγορές. ΕΛΣΤΑΤ, πίνακας 15, σ. 20.
Τα τρόφιμα ακρίβυναν πολύ περισσότερο από τον γενικό δείκτη

Από το 2019 έως το 2025, οι τιμές αυξήθηκαν συνολικά κατά περίπου 19,8%. Στα τρόφιμα και στα μη αλκοολούχα ποτά η αύξηση έφθασε το 35,5%.
Ετήσιοι μέσοι εναρμονισμένοι δείκτες τιμών. Τα ενοίκια είναι καταβαλλόμενα μισθώματα, συμπεριλαμβανομένων υφιστάμενων συμβάσεων. Η βαρύτητα κάθε κατηγορίας διαφέρει ανά νοικοκυριό.
Πηγές: Eurostat · prc_hicp_aindΤο εισόδημα των νοικοκυριών αυξήθηκε πάντως περισσότερο από τον γενικό δείκτη τιμών. Το ετήσιο διάμεσο ισοδύναμο διαθέσιμο εισόδημα ανέβηκε από 8.781 ευρώ το 2019 σε 11.700 ευρώ το 2024, αύξηση περίπου 14,4% μετά την αφαίρεση του πληθωρισμού. Τα ποσά προέρχονται από τις έρευνες του 2020 και του 2025 αντίστοιχα, οι οποίες καταγράφουν τα εισοδήματα του προηγούμενου έτους. Eurostat, διάμεσο ισοδύναμο εισόδημα.
Η διάμεσος είναι το ποσό που χωρίζει τον πληθυσμό στα δύο: οι μισοί βρίσκονται χαμηλότερα και οι μισοί υψηλότερα. Το εισόδημα προσαρμόζεται στο μέγεθος και στη σύνθεση της οικογένειας και περιλαμβάνει μισθούς, συντάξεις, επιδόματα και άλλες πηγές, μετά τους φόρους και τις εισφορές. Γι’ αυτό η άνοδός του συμβιβάζεται με την υστέρηση της μέσης πραγματικής αμοιβής: όταν εργάζονται περισσότεροι σε μια οικογένεια, το συνολικό της εισόδημα μπορεί να αυξάνεται ακόμη κι αν η αμοιβή του καθενός πιέζεται.
Το ίδιο εισόδημα, ωστόσο, δεν προσφέρει σε όλους την ίδια οικονομική ασφάλεια. Ένα νοικοκυριό που κατοικεί σε δικό του σπίτι χωρίς δάνειο έχει διαφορετικές υποχρεώσεις από ένα άλλο που πληρώνει ενοίκιο ή στεγαστικό δάνειο. Η περιουσία και οι αναγκαίες δαπάνες καθορίζουν πόσα απομένουν για αποταμίευση και πόσο εύκολα αντιμετωπίζεται μια έκτακτη ανάγκη. Αυτές οι διαφορές χάνονται όταν η συζήτηση περιορίζεται σε έναν μέσο όρο ή μία διάμεσο.
Το διάμεσο εισόδημα αυξήθηκε, η σχετική φτώχεια επίσης

Για τα εισοδήματα 2019–2024, το πραγματικό διάμεσο εισόδημα αυξήθηκε και η σχετική φτώχεια ανέβηκε από 17,7% σε 19,6% (έρευνες 2020–2025). Ο ευρύτερος κίνδυνος φτώχειας ή αποκλεισμού παρουσιάζεται με το έτος έρευνας. Οι παλαιότερες παρατηρήσεις δείχνουν το ιστορικό πλαίσιο.
Το διάμεσο εισόδημα χωρίζει τον πληθυσμό στη μέση: οι μισοί έχουν υψηλότερο και οι άλλοι μισοί χαμηλότερο εισόδημα. Το ισοδύναμο εισόδημα προσαρμόζεται στο μέγεθος και στη σύνθεση του νοικοκυριού και εδώ αποπληθωρίζεται με τον ΕνΔΤΚ. Η έρευνα 2025 καταγράφει εισόδημα του 2024. Οι κοινωνικοί δείκτες εμφανίζονται με το έτος έρευνας· το AROPE ακολουθεί τον νεότερο διαθέσιμο ορισμό. Υψηλότερος Gini σημαίνει μεγαλύτερη εισοδηματική ανισότητα. Η κεντρική σύγκριση φτώχειας και Gini στο άρθρο χρησιμοποιεί έρευνες 2020–2025, με εισοδήματα 2019–2024. Οι προηγούμενες παρατηρήσεις διατηρούνται ως ιστορικό πλαίσιο.
Πηγές: Eurostat · ilc_peps01n · Eurostat · ilc_di12 · Eurostat · prc_hicp_aind · Eurostat · ilc_di03 · Eurostat · ilc_li02Για τα ίδια εισοδηματικά έτη, 2019–2024, η σχετική φτώχεια αυξήθηκε. Μετά τις κοινωνικές μεταβιβάσεις, κάτω από το 60% του εθνικού διάμεσου εισοδήματος βρισκόταν το 17,7% του πληθυσμού στην έρευνα του 2020 και το 19,6% στην έρευνα του 2025. Επειδή το όριο ακολουθεί τη διάμεσο, ο δείκτης μετρά πόσοι μένουν χαμηλά σε σχέση με το εισόδημα της υπόλοιπης χώρας. Η άνοδός του δεν σημαίνει ότι μειώθηκε το πραγματικό εισόδημα κάθε ανθρώπου κάτω από το όριο. Eurostat, κίνδυνος σχετικής φτώχειας.
Ούτε η εισοδηματική ανισότητα περιορίστηκε ουσιαστικά. Ο συντελεστής Gini μετακινήθηκε από 31,4 σε 31,6 στις ίδιες έρευνες, με την υψηλότερη τιμή να σημαίνει μεγαλύτερη ανισότητα. Η σχεδόν αμετάβλητη εικόνα του δείχνει ότι η ανάκαμψη και η αύξηση του διάμεσου εισοδήματος δεν μείωσαν αισθητά τις σχετικές εισοδηματικές διαφορές. Eurostat, Gini.
Στην έρευνα του 2025, σε κίνδυνο φτώχειας ή κοινωνικού αποκλεισμού βρισκόταν το 27,5% του πληθυσμού, έναντι 20,9% στην ΕΕ. Το ελληνικό ποσοστό ήταν χαμηλότερο από το 29% της έρευνας του 2019, αλλά σχεδόν ίδιο με το 27,4% του 2020. Εδώ η σύγκριση γίνεται με έτη έρευνας: ο σύνθετος δείκτης συνδυάζει εισόδημα προηγούμενου έτους, στέρηση και χαμηλή ένταση εργασίας, με διαφορετικές περιόδους αναφοράς. Οι δύο δείκτες δεν μετρούν το ίδιο πράγμα ούτε συγκρίνουν ακριβώς τις ίδιες περιόδους. Eurostat, φτώχεια ή κοινωνικός αποκλεισμός.
Η άνοδος του διάμεσου εισοδήματος συνυπάρχει έτσι με σχεδόν έναν στους πέντε κάτω από το σχετικό όριο φτώχειας και με βασικά αγαθά πολύ ακριβότερα. Εκεί υστερεί ο κοινωνικός απολογισμός της κυβέρνησης. Τα επιδόματα περιλαμβάνονται ήδη στο διαθέσιμο εισόδημα· οι ανακοινώσεις για το ύψος των παροχών δεν απαντούν από μόνες τους στην αύξηση της σχετικής φτώχειας και στην πίεση όσων έχουν μικρά περιθώρια δαπανών.
Πίσω από τον μέσο όρο: οικογενειακό καλάθι και τοπικός ανταγωνισμός
Η δαπάνη δεν είναι το ίδιο με το εισόδημα
Τα μερίδια 31,9% και 13,2% περιγράφουν τη σύνθεση των αγορών. Δεν είναι δύο ξεχωριστοί δείκτες πληθωρισμού για φτωχούς και πλούσιους. Απέναντι στην ακρίβεια, ένα νοικοκυριό μπορεί να αγοράσει μικρότερες ποσότητες, να επιλέξει φθηνότερα προϊόντα ή να αναβάλει άλλες δαπάνες. Για να υπολογιστεί πόσο ακρίβυνε το ίδιο καλάθι, χρειάζονται σταθερά βάρη για τα προϊόντα του και συμβατοί αναλυτικοί δείκτες τιμών.
Για να υπολογιστούν τα χρήματα που απομένουν μετά τις δαπάνες, χρειάζονται στοιχεία εισοδήματος, στεγαστικού κόστους και οικογενειακής σύνθεσης για τα ίδια νοικοκυριά. Η αφαίρεση της μέσης δαπάνης της Έρευνας Οικογενειακών Προϋπολογισμών από το διάμεσο εισόδημα μιας άλλης έρευνας δεν δίνει αυτό το ποσό. Διαφέρουν οι μονάδες και οι ορισμοί, ενώ μέσος όρος και διάμεσος δεν αντιστοιχούν στην ίδια οικογένεια. Χωριστή εξέταση χρειάζονται επίσης οι ενοικιαστές, οι ιδιοκτήτες με δάνειο και οι ιδιοκτήτες χωρίς δάνειο.
Όταν μεγάλο μέρος της δαπάνης πηγαίνει στο φαγητό, μια αύξηση τιμών αναγκάζει τον οικογενειακό προϋπολογισμό να περιορίσει άλλες ανάγκες ή να βρει πρόσθετους πόρους. Η εισοδηματική στήριξη μπορεί να ανακουφίσει αυτή την πίεση. Το τι αγοράζεται με τα χρήματα, όμως, εξαρτάται και από την προσφορά και τον ανταγωνισμό. Τα μέτρα κρίνονται τόσο στο εισόδημα όσο και στις τιμές που συναντά ο καταναλωτής.
Οι επιλογές στο σουπερμάρκετ είναι και τοπικό ζήτημα
Στο σουπερμάρκετ, οι διαθέσιμες επιλογές κρίνονται και στη γειτονιά. Εξετάζοντας την εξαγορά της Κρητικός από τη Μασούτης, η ανεξάρτητη Επιτροπή Ανταγωνισμού εντόπισε 60 από 586 τοπικές αγορές επικάλυψης όπου το αναμενόμενο συνδυασμένο μερίδιο θα ξεπερνούσε το 50%. Στις 15 Μαΐου 2026 ενέκρινε τη συμφωνία με δεσμεύσεις για πώληση έξι καταστημάτων και διακοπή χρήσης σημάτων σε 47 συνεργαζόμενα καταστήματα. Η απόφαση καταγράφει τις δεσμεύσεις της έγκρισης· δεν πιστοποιεί ότι είχαν ήδη εκτελεστεί όλες. Επιτροπή Ανταγωνισμού, ανακοίνωση 19 Μαΐου.
Ο αριθμός των αλυσίδων που λειτουργούν πανελλαδικά λέει λίγα για τις εναλλακτικές ενός αγοραστή σε μια μικρή πόλη ή γειτονιά. Στην υπόθεση αυτή, το επόμενο ουσιαστικό βήμα είναι η εφαρμογή των δεσμεύσεων και το αν διατηρούνται πραγματικές επιλογές για τον καταναλωτή. Η απόφαση της ανεξάρτητης αρχής αφορά τις επιπτώσεις της συγκεκριμένης εξαγοράς: δεν αποτελεί κυβερνητικό μέτρο ούτε εξήγηση για το σύνολο των ανατιμήσεων του 2019–2025.
Στο έξτρα παρθένο ελαιόλαδο, οι μελέτες της Επιτροπής Ανταγωνισμού ανέδειξαν την επίδραση των ισπανικών τιμών παραγωγού στην ελληνική αγορά. Στο λιανεμπόριο βρήκαν διαφορετικές στρατηγικές τιμολόγησης στις τέσσερις μεγάλες αλυσίδες που εξέτασαν, χωρίς ένδειξη συντονισμένης συμπεριφοράς στις συγκεκριμένες τιμές. Το εύρημα αφορά αυτό το προϊόν και το εξεταζόμενο δείγμα. Δείχνει επίσης γιατί ο έλεγχος χρειάζεται να συνδέει το κόστος προμήθειας στις εξωτερικές αγορές με τις τιμές που διαμορφώνει κάθε αλυσίδα στο ράφι. Επιτροπή Ανταγωνισμού, μελέτες ελαιολάδου.
Στέγη και οικονομική αυτονομία
Οι τιμές των διαμερισμάτων αυξήθηκαν περίπου 56,4% μεταξύ 2019 και 2024, ενώ το διάμεσο διαθέσιμο εισόδημα ανέβηκε 33,2% σε ευρώ. Και οι δύο μεταβολές περιλαμβάνουν την επίδραση του πληθωρισμού. Για όσους έχουν ήδη ακίνητο, η ανατίμηση αυξάνει την αξία της περιουσίας τους. Για όσους θέλουν να αγοράσουν, αυξάνει το ποσό που πρέπει να αποταμιεύσουν ή να δανειστούν, ταχύτερα από την άνοδο του διάμεσου εισοδήματος. Η ίδια αγορά παράγει πολύ διαφορετικά αποτελέσματα για τις δύο πλευρές.
Η μεγαλύτερη αξία ενός σπιτιού δεν μετατρέπεται αυτομάτως σε διαθέσιμο εισόδημα. Ακόμη κι αν ο ιδιοκτήτης του πουλήσει, θα πληρώσει ακριβότερα για να αγοράσει άλλο στην ίδια αγορά. Διαφορετικά περιθώρια έχει όποιος διαθέτει δεύτερο ακίνητο ή μπορεί να βοηθήσει τα παιδιά του με οικογενειακή περιουσία. Για έναν νέο άνθρωπο, η δυνατότητα να στηριχθεί σε αυτή την περιουσία μπορεί να αλλάξει την πρόσβαση στη στέγη, ακόμη και με τον ίδιο μισθό.
Ο επίσημος δείκτης ενοικίων αυξήθηκε περίπου 22,9% από το 2019 έως το 2025. Μετρά τα καταβαλλόμενα ενοίκια, περιλαμβάνοντας και υφιστάμενες μισθώσεις, και έτσι διαφέρει από τις τιμές των αγγελιών που βλέπει κάποιος όταν αναζητεί σπίτι. Το διάγραμμα συγκρίνει ενοίκια, τιμές διαμερισμάτων και εισόδημα στο κοινό διάστημα 2019–2024, το τελευταίο για το οποίο είναι διαθέσιμα και τα εισοδήματα. Eurostat, καταβαλλόμενα ενοίκια και εισόδημα.
Οι τιμές των διαμερισμάτων αυξήθηκαν περισσότερο από το εισόδημα

Μεταξύ 2019 και 2024, οι τιμές των διαμερισμάτων αυξήθηκαν περίπου 56,4%, έναντι 33,2% του ονομαστικού διάμεσου εισοδήματος.
Κοινή περίοδος 2019–2024, χωρίς αφαίρεση του πληθωρισμού. Τιμές διαμερισμάτων: ΤτΕ μέσω Eurostat. Το διάμεσο εισόδημα προσαρμόζεται στο μέγεθος και στη σύνθεση του νοικοκυριού και εμφανίζεται με το έτος στο οποίο αποκτήθηκε. Τα ενοίκια καλύπτουν και υφιστάμενες μισθώσεις. Οι εκτιμήσεις και οι προσωρινές τιμές σημειώνονται στο CSV.
Πηγές: Eurostat · prc_hicp_aind · Eurostat · tipsho20 · Eurostat · ilc_di03Το 2025 η στέγη απορροφούσε κατά μέσο όρο το 34,6% του διαθέσιμου εισοδήματος, έναντι 38,9% το 2019. Παρά τη μείωση, η απόσταση από το 18,9% της ΕΕ παρέμενε μεγάλη· στην Πορτογαλία το αντίστοιχο μερίδιο ήταν 16,3% και στην Ισπανία 16%. Στον ελληνικό μέσο όρο συνυπάρχουν ιδιοκτήτες και ενοικιαστές με διαφορετικές υποχρεώσεις. Δεν αποτυπώνει χωριστά το βάρος για εκείνον που νοικιάζει ή αγοράζει σήμερα την πρώτη του κατοικία. Eurostat, στεγαστικό κόστος ως ποσοστό εισοδήματος.
Πάνω από ένας στους τέσσερις ανθρώπους αντιμετώπιζε ιδιαίτερα μεγάλο βάρος: το 26,4% του πληθυσμού ζούσε το 2025 σε νοικοκυριό που διέθετε πάνω από το 40% του εισοδήματός του για στέγη. Στην ΕΕ το αντίστοιχο ποσοστό ήταν 7,7%. Η Ελλάδα βελτιώθηκε από το 36,2% του 2019, αλλά η έκταση του προβλήματος εξακολουθεί να περιορίζει την οικονομική αυτονομία και τις επιλογές ζωής μεγάλου μέρους της κοινωνίας. Eurostat, υπερβολική στεγαστική επιβάρυνση.
Στέγη: 34,6% του εισοδήματος, έναντι 18,9% στην ΕΕ

Η μέση επιβάρυνση μειώθηκε από το 2019, αλλά παραμένει πολύ υψηλή. Το 2025, το 26,4% του πληθυσμού ζούσε σε νοικοκυριά με στεγαστικό κόστος πάνω από το 40% του διαθέσιμου εισοδήματος.
EU-SILC, έτος έρευνας. Πρώτος δείκτης: μέσο μερίδιο στεγαστικού κόστους στο διαθέσιμο εισόδημα. Δεύτερος δείκτης: ποσοστό ανθρώπων που ζουν σε νοικοκυριά με στεγαστικό κόστος πάνω από το 40% του διαθέσιμου εισοδήματος, με τις προσαρμογές στεγαστικών επιδομάτων της Eurostat. Οι δείκτες καλύπτουν ιδιοκτήτες και ενοικιαστές και περιλαμβάνουν δαπάνες πέρα από το ενοίκιο.
Πηγές: Eurostat · ilc_mded01 · Eurostat · ilc_lvho07aΟι κυβερνητικές επιλογές επηρεάζουν τη ζήτηση και τη γεωγραφία αυτής της αγοράς. Οι Καραμάνης, Κοτσογιάννης και Παπαπέτρου, σε μελέτη της σειράς εργασιών της Τράπεζας της Ελλάδος, εξέτασαν την επιλεκτική αύξηση του ορίου της Golden Visa από 250.000 σε 500.000 ευρώ για άδεια διαμονής μέσω επένδυσης σε ακίνητο. Βρήκαν μικρότερη σχετική άνοδο των δηλωμένων αξιών συναλλαγών στην Αττική και μετατόπιση ζήτησης προς γειτονικές περιοχές. Ο χρόνος εφαρμογής και οι περιοχές που καλύπτει ένας περιορισμός έχουν επομένως συνέπειες για τη στέγη. Μελέτη 359, Μάρτιος 2026.
Το «Σπίτι μου ΙΙ» μειώνει το κόστος χρηματοδότησης της αγοράς για όσους μπορούν να δανειστούν: το μισό δάνειο είναι άτοκο. Καλύπτεται έως το 90% της αξίας αγοράς, με ανώτατο δάνειο 190.000 ευρώ, αφού προηγηθεί τραπεζική αξιολόγηση. Το υπόλοιπο τίμημα πρέπει να καλυφθεί από ίδιους πόρους, άρα η πρόσβαση εξαρτάται από αποταμιεύσεις και πιστοληπτική ικανότητα. Το πρόγραμμα διευκολύνει την αγορά υφιστάμενων σπιτιών· η αλλαγή ιδιοκτήτη δεν προσθέτει από μόνη της άλλη κατοικία στο απόθεμα. Επίσημοι όροι προγράμματος.
Για να επιστρέψουν κλειστά σπίτια στην αγορά χρειάζονται παρεμβάσεις στην προσφορά. Η νέα δράση ανακαίνισης των 500 εκατ. ευρώ βρισκόταν ακόμη στην προετοιμασία στις 20 Οκτωβρίου 2026: τότε δημοσιεύθηκε ο οδηγός, πριν ανοίξουν οι αιτήσεις χρηματοδότησης. Επιπλέον, καλύπτει και ήδη κατοικούμενα σπίτια. Οι ολοκληρωμένες ανακαινίσεις και οι κλειστές κατοικίες που θα γίνουν διαθέσιμες σε νέο νοικοκυριό είναι δύο διαφορετικά αποτελέσματα, με χρόνο υλοποίησης που μετρά για όσους αναζητούν σπίτι σήμερα. Υπουργική ανακοίνωση, 20 Οκτωβρίου.
Για τον ενοικιαστή χωρίς αποταμιεύσεις ή δυνατότητα δανεισμού, τα μέτρα αγοράς αφήνουν άλυτο το πρόβλημα πρόσβασης. Μια επιστροφή ενοικίου ελαφρύνει τον προϋπολογισμό του, αλλά η προσιτή κατοικία εξαρτάται και από τα διαθέσιμα σπίτια στις περιοχές όπου υπάρχουν δουλειές. Με τις τιμές αγοράς να έχουν αυξηθεί ταχύτερα από το διάμεσο εισόδημα και τη στεγαστική επιβάρυνση τόσο υψηλή, η ανατίμηση της περιουσίας δεν μπορεί να παρουσιάζεται ως κέρδος ευημερίας για όλους. Για τον νέο αγοραστή, το εμπόδιο έχει μεγαλώσει.
Golden Visa και στεγαστικά μέτρα: ποιους στηρίζουν, τι έχει υλοποιηθεί
Τι βρήκε η μελέτη για τη Golden Visa
Η μελέτη των Καραμάνη, Κοτσογιάννη και Παπαπέτρου χρησιμοποιεί συναλλαγές της περιόδου 2017–2024. Στους δήμους της Αττικής όπου αυξήθηκε το όριο, οι συγγραφείς εκτιμούν ότι οι δηλωμένες αξίες το 2023–2024 ήταν περίπου 9,5% χαμηλότερες από την εξέλιξη που υπολογίζουν χωρίς τη μεταρρύθμιση, υπό τις παραδοχές της έρευνας. Δεν πρόκειται για πτώση του εθνικού δείκτη τιμών. Για Θεσσαλονίκη και Νότιο Αιγαίο δεν βρίσκουν αντίστοιχο στατιστικά σημαντικό αποτέλεσμα. Η ανάλυση αφορά την αλλαγή 250.000/500.000 ευρώ, όχι το μεταγενέστερο καθεστώς 800.000/400.000. Τα ευρήματα αποδίδονται στους ερευνητές, χωρίς να αποτελούν επίσημη πολιτική θέση της Τράπεζας. Δεν εκτιμούν ούτε τη συνολική συμβολή της Golden Visa στην εθνική ανατίμηση ούτε την επίδραση του «Σπίτι μου». Πίνακας 3 και ενότητα 8.
Από την ανακοίνωση έως το διαθέσιμο σπίτι
Το δάνειο διευκολύνει μια αγορά, η επιστροφή ενοικίου μειώνει μια δαπάνη και η ανακαίνιση μπορεί να επαναφέρει ένα κλειστό σπίτι σε χρήση. Αυτές οι παρεμβάσεις έχουν διαφορετικούς δικαιούχους και αποτελέσματα. Οι προϋπολογισμοί και οι αριθμοί ωφελουμένων δεν μπορούν να αθροιστούν ως «νέες κατοικίες». Ο πίνακας καταγράφει τους όρους και το τεκμηριωμένο στάδιο κάθε μέτρου έως την ημερομηνία αναφοράς του άρθρου, ώστε οι εξαγγελίες να διακρίνονται από όσα έχουν ήδη υλοποιηθεί.
| Παρέμβαση | Τι έχει τεκμηριωθεί | Τι πρέπει να δείχνει το αποτέλεσμα |
|---|---|---|
| Σπίτι μου ΙΙ | Σχεδιασμός με 1 δισ. ευρώ άτοκα κεφάλαια του Ταμείου και 1 δισ. τραπεζικής χρηματοδότησης για επιλέξιμες υφιστάμενες κατοικίες. Όροι. | Πρόσβαση αγοραστών σε κατοικία με εξυπηρετήσιμη δόση. Τα δανειακά κεφάλαια δεν ισούνται με μη επιστρεπτέα επιχορήγηση. |
| Ανακαίνιση Κατοικίας | Οδηγός στις 20/10/2026, πριν από τις αιτήσεις χρηματοδότησης. Προτεραιότητα στα κλειστά σπίτια, με κάλυψη και κατοικούμενων. Ανακοίνωση. | Ολοκληρωμένες ανακαινίσεις και, χωριστά, κλειστές κατοικίες που έγιναν διαθέσιμες. Η βεβαίωση επιλεξιμότητας δεν αποτελεί έγκριση χρηματοδότησης. |
| Επιστροφή ενοικίου | Στις 28/11/2025 καταβλήθηκαν 199,56 εκατ. ευρώ σε 886.883 δικαιούχους, για ενοίκια του 2024. ΑΑΔΕ και υπουργείο. | Ελάφρυνση οικογενειακής δαπάνης. Είναι συγκεκριμένη πληρωμή, όχι τελικό σύνολο όλων των γύρων, ούτε μέτρηση πρόσθετων σπιτιών. |
| Βραχυχρόνια μίσθωση | Περιορισμός πρώτων εγγραφών στο 1ο, 2ο και 3ο δημοτικό διαμέρισμα του Δήμου Αθηναίων και, από 1/7/2026, στην Α΄ Δημοτική Κοινότητα Θεσσαλονίκης, έως 31/12/2026. Επίσημη πύλη. | Πόσες κατοικίες επέστρεψαν σε μακροχρόνια μίσθωση και με ποιο κόστος. Η εφαρμογή περιορισμού δεν δίνει από μόνη της αυτή την απάντηση. |
Το φθηνότερο δάνειο βοηθά εκείνον που περνά τον τραπεζικό έλεγχο. Αν όμως τα διαθέσιμα σπίτια αυξάνονται αργά, ένα μέρος της πρόσθετης αγοραστικής δυνατότητας μπορεί να απορροφηθεί από υψηλότερες τιμές. Το μέγεθος αυτής της πιθανής επίδρασης στο «Σπίτι μου ΙΙ» δεν προκύπτει από τα παραπάνω στοιχεία. Όποιος δεν διαθέτει ίδια συμμετοχή ή δυνατότητα δανεισμού χρειάζεται διαφορετική στήριξη για να αποκτήσει πρόσβαση σε κατοικία.
Ένα κενό σπίτι πρέπει επίσης να βρίσκεται εκεί όπου μπορεί να χρησιμοποιηθεί. Ακίνητο μακριά από εργασία και υπηρεσίες δύσκολα καλύπτει την ανάγκη μιας οικογένειας στην Αθήνα ή στη Θεσσαλονίκη. Για τη στεγαστική πολιτική μετρούν οι κατοικίες που γίνονται πράγματι κατοικήσιμες, διαθέσιμες και προσιτές στις περιοχές με ζήτηση. Και μετρά πότε παραδίδονται: όσο καθυστερούν, οι άνθρωποι που ψάχνουν σπίτι συνεχίζουν να πληρώνουν το κόστος της έλλειψης.
Μέρος Γ · Ενότητες 07–09
Παραγωγικό μοντέλο και ευκαιρίες
Τι άλλαξε στην παραγωγή και ποιοι απέκτησαν περισσότερες ευκαιρίες;
Επενδύσεις και παραγωγικότητα
Οι επενδύσεις σε κτίρια, εξοπλισμό και άλλα πάγια αυξήθηκαν από το 11,0% του ΑΕΠ το 2019 στο 18,0% το 2025. Η Ελλάδα κάλυψε μέρος της απόστασης από την ΕΕ, όπου το αντίστοιχο ποσοστό ήταν 21,5%, έπειτα από τα χρόνια αποεπένδυσης της κρίσης. Η αύξηση των επενδύσεων, ωστόσο, δεν συνοδεύτηκε έως τώρα από ανάλογη πρόοδο στην παραγωγή ανά ώρα, η οποία θα στήριζε σταθερά καλύτερες αμοιβές. Eurostat, επενδύσεις και ΑΕΠ.
Το μεγαλύτερο από τα επιμέρους ποσά του 2025, το 7,2% του ΑΕΠ, αφορούσε μηχανήματα, εξοπλισμό και οπλικά συστήματα. Οι κατοικίες αντιστοιχούσαν στο 3,0%, τα λοιπά κτίρια και οι υποδομές στο 4,8%, ενώ έρευνα, λογισμικό και άλλα προϊόντα διανοητικής ιδιοκτησίας στο 3,0%. Στον εξοπλισμό περιλαμβάνονται επομένως και αμυντικές δαπάνες. Στις κατοικίες καταγράφεται παραγωγή παγίων, όχι οι μεταπωλήσεις υφιστάμενων ακινήτων. Το επενδυτικό σύνολο συνδυάζει διαφορετικές χρήσεις και δεν μετρά αποκλειστικά τον εκσυγχρονισμό επιχειρήσεων. Eurostat, κατηγορίες παγίων.
Οι επενδύσεις έφθασαν στο 18% του ΑΕΠ

Οι πάγιες επενδύσεις αυξήθηκαν από το 11% του ΑΕΠ το 2019 στο 18% το 2025. Παραμένουν χαμηλότερες ως ποσοστό του ΑΕΠ από τον μέσο όρο της ΕΕ.
Ποσά σε τιμές κάθε έτους ως ποσοστό του ΑΕΠ. Η κατηγορία εξοπλισμού περιλαμβάνει οπλικά συστήματα. Η έρευνα, το λογισμικό και οι λοιπές συναφείς επενδύσεις ανήκουν στα προϊόντα διανοητικής ιδιοκτησίας. Μικρές αποκλίσεις από το σύνολο οφείλονται σε στρογγυλοποιήσεις.
Πηγές: Eurostat · nama_10_an6 · Eurostat · nama_10_gdpΟι αυξημένες εισαγωγές επενδυτικού εξοπλισμού μπορούν να βοηθήσουν τις επιχειρήσεις να ανανεώσουν την παραγωγή τους, να μειώσουν το κόστος και να αναπτύξουν νέα προϊόντα. Ένα νέο μηχάνημα, όμως, αποδίδει μαζί με τις δεξιότητες όσων το χειρίζονται, την οργάνωση της επιχείρησης και την πρόσβασή της σε ενέργεια, χρηματοδότηση και πελάτες. Η δαπάνη για τον εξοπλισμό μπορεί να έχει γίνει πριν φανεί το όφελος στην παραγωγή.
Από το 2019 έως το 2025, η παραγωγή ανά ώρα εργασίας αυξήθηκε μόλις κατά 1,8%, χωρίς την επίδραση των τιμών, ενώ το πραγματικό ΑΕΠ κατά 10,8%. Μεγάλο μέρος της πρόσθετης παραγωγής προήλθε επομένως από περισσότερες συνολικές ώρες εργασίας. Σε αυτές περιλαμβάνονται και οι ώρες των ανθρώπων που βρήκαν δουλειά στο διάστημα αυτό· δεν πρόκειται για μέτρηση αύξησης του ωραρίου κάθε εργαζομένου. Η χώρα παρήγαγε περισσότερο, αλλά η βελτίωση της απόδοσης ανά ώρα ήταν πολύ μικρότερη. Eurostat, παραγωγικότητα.
Η απόσταση στην παραγωγικότητα μεγάλωσε

Η πραγματική παραγωγή ανά ώρα αυξήθηκε περίπου 1,8% το 2019–2025. Η σχετική θέση της Ελλάδας υποχώρησε από το 55,7% στο 54,1% του μέσου όρου της ΕΕ.
Ο πρώτος δείκτης αφαιρεί την επίδραση των τιμών και δείχνει τη μεταβολή της παραγωγής ανά ώρα σε κάθε χώρα, με 2019=100. Ο δεύτερος συγκρίνει τα επίπεδα παραγωγής ανά ώρα μεταξύ χωρών σε μονάδες αγοραστικής δύναμης (PPS), λαμβάνοντας υπόψη τις διαφορές τιμών, με μέσο όρο ΕΕ=100 κάθε χρόνο.
Πηγές: Eurostat · nama_10_lp_ulcΗ απόσταση από την Ευρώπη μάλιστα μεγάλωσε. Σε μονάδες αγοραστικής δύναμης, η παραγωγή ανά ώρα στην Ελλάδα υποχώρησε από το 55,7% του μέσου όρου της ΕΕ το 2019 στο 54,1% το 2025. Η μικρή βελτίωση στο εσωτερικό δεν αρκούσε για να πλησιάσει η χώρα τους εταίρους της. Αυτό είναι ουσιαστικό κενό στον κυβερνητικό απολογισμό: η χώρα επενδύει περισσότερο, αλλά η παραγωγή ανά ώρα αντιστοιχεί σε λίγο περισσότερο από το μισό του ευρωπαϊκού μέσου όρου.
Η υστέρηση είναι ορατή και στην έρευνα και στη χρήση τεχνολογίας. Οι επιχειρηματικές δαπάνες για έρευνα και ανάπτυξη έφθαναν το 0,85% του ΑΕΠ το 2024, έναντι 1,49% στην ΕΕ. Το 2025 βασικό επίπεδο χρήσης ψηφιακών τεχνολογιών είχε το 55,95% των ελληνικών επιχειρήσεων με 10–249 απασχολουμένους που καλύπτει η έρευνα, έναντι 71,39% στην ΕΕ. Τα κενά αυτά αφορούν την ικανότητα των επιχειρήσεων να αναπτύσσουν και να χρησιμοποιούν τεχνολογία, πέρα από την αγορά εξοπλισμού. Ευρωπαϊκή Επιτροπή, έκθεση 2026, παράρτημα 4.
Οι επενδύσεις σε νέες υποδομές μπορεί να αποδώσουν σε βάθος χρόνου. Τον συνολικό δείκτη επηρεάζει επίσης η μετακίνηση της εργασίας μεταξύ κλάδων με διαφορετική παραγωγικότητα. Η επίδοση που έχει ήδη καταγραφεί έως το 2025 είναι συγκεκριμένη: ισχυρή ανάκαμψη των επενδύσεων, μικρή αύξηση της παραγωγής ανά ώρα και μεγαλύτερη απόσταση από τον ευρωπαϊκό μέσο όρο. Η παραγωγικότητα παραμένει έτσι βασική αδυναμία του κυβερνητικού απολογισμού.
Πότε μια επένδυση αλλάζει την παραγωγή
Η εισροή ξένων κεφαλαίων, η δημιουργία νέων παγίων και η άνοδος της παραγωγικότητας περιγράφουν διαφορετικές αλλαγές στην οικονομία. Η πρώτη αφορά χρηματοοικονομικές συναλλαγές, η δεύτερη επενδύσεις σε κτίρια, μηχανήματα και άλλα πάγια, ενώ η τρίτη την παραγωγή που αντιστοιχεί στον χρόνο εργασίας. Μια μεγάλη συμφωνία αγοράς εταιρείας μπορεί να αυξήσει τις ξένες επενδύσεις χωρίς να προσθέσει, τη στιγμή της συναλλαγής, ένα νέο εργοστάσιο.
Οι άμεσες ξένες επενδύσεις περιλαμβάνουν εξαγορές, επανεπένδυση κερδών, ενδοομιλικό δανεισμό και ακίνητα. Μια εξαγορά μπορεί στη συνέχεια να φέρει τεχνογνωσία, εξοπλισμό και νέα παραγωγή, αλλά το τίμημά της μετρά την οικονομική συναλλαγή. Μια ελληνική επιχείρηση, από την άλλη, μπορεί να αγοράσει εισαγόμενα μηχανήματα με δικά της κεφάλαια, χωρίς ξένο επενδυτή. Η προέλευση του χρήματος και η χρήση του είναι δύο διαφορετικές πληροφορίες. Τράπεζα της Ελλάδος, ορισμός άμεσων επενδύσεων.
Για τις δημόσιες ενισχύσεις, το ουσιαστικό όφελος μπορεί να είναι μια γραμμή παραγωγής που αλλιώς δεν θα χρηματοδοτούνταν, μια επένδυση που επισπεύδεται ή η εκπαίδευση εργαζομένων σε νέα τεχνολογία. Μπορεί επίσης να φθάσει σε μικρότερους προμηθευτές και συνεργάτες. Αν όμως ένα σχέδιο θα γινόταν ούτως ή άλλως, η επιδότηση ενδέχεται κυρίως να μειώνει το κόστος του δικαιούχου. Η πορεία παρόμοιων επιχειρήσεων χωρίς στήριξη, μαζί με την προηγούμενη επίδοση των δικαιούχων, βοηθά να διακριθούν αυτές οι περιπτώσεις.
Ο ΟΟΣΑ επισημαίνει τον κίνδυνο οι εγγυήσεις και τα επιδοτούμενα δάνεια να κρατούν πόρους σε επιχειρήσεις χαμηλής παραγωγικότητας. Καταγράφει επίσης περιορισμένη διάδοση των οφελών των ξένων επενδύσεων στην εγχώρια οικονομία. Η επιλογή των δικαιούχων και οι όροι της ενίσχυσης είναι επομένως μέρος της κυβερνητικής ευθύνης: από αυτά εξαρτάται αν η στήριξη ανοίγει χώρο σε παραγωγικές επιχειρήσεις ή συντηρεί αδυναμίες. Η αύξηση των διαθέσιμων κεφαλαίων δεν απαντά από μόνη της σε αυτό το ζήτημα. ΟΟΣΑ, επιχειρήσεις και καινοτομία.
Ως βασικό επίπεδο ψηφιακής έντασης ορίζεται η χρήση τουλάχιστον τεσσάρων από δώδεκα επιλεγμένες τεχνολογίες. Η σύγκριση Ελλάδας και ΕΕ για το 2025 χρησιμοποιεί την ίδια έκδοση του δείκτη και καλύπτει επιχειρήσεις με 10–249 απασχολουμένους στους μη χρηματοπιστωτικούς κλάδους της έρευνας. Οι μονάδες με λιγότερους από δέκα απασχολουμένους μένουν εκτός. Επειδή ο κατάλογος των τεχνολογιών αλλάζει σε ορισμένα έτη, μια διαφορά ανάμεσα σε δημοσιεύσεις μπορεί να οφείλεται και σε αλλαγή του δείκτη. Eurostat, ορισμός και κάλυψη.
| Δείκτης | Ελλάδα | ΕΕ | Έτος και κάλυψη |
|---|---|---|---|
| Δαπάνες επιχειρήσεων για έρευνα και ανάπτυξη, % ΑΕΠ | 0,85% | 1,49% | 2024 · επιχειρηματικός τομέας |
| Βασική ψηφιακή ένταση, % επιχειρήσεων | 55,95% | 71,39% | 2025 · 10–249 απασχολούμενοι, καλυπτόμενοι κλάδοι της έρευνας |
Πηγή: Ευρωπαϊκή Επιτροπή, έκθεση για την Ελλάδα 2026, παράρτημα 4. Οι δύο γραμμές έχουν διαφορετική μονάδα και πληθυσμό αναφοράς.
Η μελέτη του ΔΝΤ για την κατανομή πόρων φωτίζει εμπόδια στην ανάπτυξη παραγωγικών επιχειρήσεων που προϋπήρχαν του 2019. Βασίζεται σε επιχειρηματικά στοιχεία της περιόδου 2009–2020, άρα δεν αξιολογεί τις επενδύσεις του Ταμείου Ανάκαμψης. Η χρησιμότητά της για τον σημερινό απολογισμό είναι ότι εντοπίζει αδυναμίες τις οποίες η πολιτική καλείται να αντιμετωπίσει. Το αν οι νεότερες παρεμβάσεις τις περιόρισαν θα κριθεί από τα δικά τους αποτελέσματα, με στοιχεία για παραγωγή, εξαγωγές, τεχνολογία και αμοιβές. ΔΝΤ, κατανομή πόρων.
Τράπεζες και πρόσβαση στη χρηματοδότηση
Στο τέλος του 2019, τα μη εξυπηρετούμενα, ή «κόκκινα», δάνεια αποτελούσαν το 40,6% των δανείων στους τραπεζικούς ισολογισμούς. Στο τέλος του 2025 είχαν περιοριστεί στο 3,3%. Η εξυγίανση άλλαξε σε μεγάλο βαθμό την εικόνα των τραπεζών και τη δυνατότητά τους να δανείζουν. Τα ποσοστά αφορούν τις ίδιες τις τράπεζες, χωρίς ενοποίηση με τις θυγατρικές των ομίλων τους. Περιγράφουν το βάρος των προβληματικών δανείων που παραμένουν στους ισολογισμούς τους. Ευρωπαϊκή Επιτροπή, έκθεση Νοεμβρίου 2021, σ. 21 · Τράπεζα της Ελλάδος, έκθεση Μαΐου 2026, σ. 5.
Τα προβληματικά δάνεια περιορίστηκαν στους τραπεζικούς ισολογισμούς

Το ποσοστό μη εξυπηρετούμενων δανείων μειώθηκε από 40,6% στο τέλος του 2019 σε 3,3% στο τέλος του 2025. Οι οφειλές που περνούν στη διαχείριση εταιρειών εξακολουθούν να βαρύνουν τους δανειολήπτες.
Τράπεζα της Ελλάδος, στοιχεία για τις ίδιες τις τράπεζες, χωρίς ενοποίηση με θυγατρικές. Η σειρά αφορά τα δάνεια που βρίσκονται στους τραπεζικούς ισολογισμούς.
Πηγές: Τράπεζα της Ελλάδος · Annual Report 2022 · Τράπεζα της Ελλάδος · Annual Report 2023, loan portfolio quality · Τράπεζα της Ελλάδος · Financial Stability Review May 2026, executive summary · Ευρωπαϊκή Επιτροπή · Enhanced Surveillance Report: Greece, November 2021 — Institutional Paper 164Για τον οφειλέτη, η πώληση ενός δανείου και η μεταφορά της διαχείρισής του εκτός τράπεζας δεν σημαίνουν διαγραφή του χρέους. Το νοικοκυριό ή η επιχείρηση εξακολουθεί να έχει υποχρέωση αποπληρωμής. Η δική του θέση βελτιώνεται όταν μειώνεται το βάρος της οφειλής ή συμφωνείται μια ρύθμιση που μπορεί να εξυπηρετήσει, επιτρέποντάς του να ανακτήσει οικονομική σταθερότητα. Αυτή η πλευρά του ιδιωτικού χρέους μένει έξω από το ποσοστό των κόκκινων δανείων των τραπεζών.
Η ΕΚΤ καταγράφει βελτίωση της χρηματοδότησης των πολύ μικρών επιχειρήσεων σε σχέση με εκείνη των μεγάλων. Πρόκειται για την εξέλιξη των δανείων που παρατηρούνται στο τραπεζικό δείγμα. Η ίδια ανάλυση περιγράφει επιχειρήσεις που παραμένουν αποκλεισμένες λόγω ανεπίλυτων παλιών χρεών. Η σχετική βελτίωση για όσους δανείζονται δεν δίνει επομένως τον αριθμό των επιχειρήσεων που ζητούσαν χρηματοδότηση και δεν την έλαβαν. ΕΚΤ, τραπεζική ανάκαμψη.
Η έρευνα της ΕΤΕπ αποτυπώνει το πρόβλημα από την πλευρά των επιχειρήσεων. Το 2025 περιορισμούς χρηματοδότησης αντιμετώπιζε το 13,5% των ελληνικών επιχειρήσεων που καλύπτει, έναντι 6,1% στην ΕΕ. Στην κατηγορία περιλαμβάνονται απορρίψεις αιτήσεων, ανεπαρκή ποσά, υπερβολικό κόστος και επιχειρήσεις που απέφυγαν να υποβάλουν αίτηση επειδή περίμεναν ότι θα απορριφθούν. Το εύρημα αφορά επιχειρήσεις με τουλάχιστον πέντε εργαζομένους· οι μικρότερες μονάδες, με μεγάλη παρουσία στην ελληνική οικονομία, δεν περιλαμβάνονται. ΕΤΕπ, έρευνα επενδύσεων 2025.
Τα εμπόδια αυτά συνυπήρχαν με αύξηση της χρηματοδότησης των μη χρηματοπιστωτικών επιχειρήσεων: κατά 13,8% τον Δεκέμβριο του 2024 και κατά 11,3% τον Δεκέμβριο του 2025, σε σύγκριση με τον αντίστοιχο μήνα του προηγούμενου έτους. Οι συνολικές πιστώσεις μπορεί να ενισχύονται τόσο με μεγαλύτερα δάνεια σε παλιούς πελάτες όσο και με την είσοδο νέων. Από τον ετήσιο ρυθμό αύξησης δεν διακρίνεται ποιο από τα δύο συνέβη, ούτε ποια επενδυτικά σχέδια έμειναν χωρίς χρηματοδότηση. Τράπεζα της Ελλάδος, επιχειρηματική χρηματοδότηση.
Χρηματοδότηση επιχειρήσεων και επιτόκια δανείων

Η χρηματοδότηση των μη χρηματοπιστωτικών επιχειρήσεων αυξήθηκε κατά 11,3% τον Δεκέμβριο του 2025 σε ετήσια βάση. Το επιτόκιο επιχειρηματικών δανείων έως ένα έτος υποχώρησε στο 4,4% τον Δεκέμβριο του 2025, από 6,8% τον Δεκέμβριο του 2023.
Μη χρηματοπιστωτικές επιχειρήσεις, παρατηρήσεις Δεκεμβρίου. Το επιτόκιο αφορά δάνεια έως ένα έτος, χωρίς λοιπές επιβαρύνσεις. Η πιστωτική επέκταση μετρά τη μεταβολή της χρηματοδότησης και όχι τον αριθμό νέων δανειοληπτών.
Πηγές: Τράπεζα της Ελλάδος · Annual Report 2022 · Τράπεζα της Ελλάδος · Annual Report 2021 · Τράπεζα της Ελλάδος · Note on the Greek economy, 14 February 2025 · Τράπεζα της Ελλάδος · Note on the Greek economy, 23 October 2026 · ΕΛΣΤΑΤ · Η ελληνική οικονομία, 23 Οκτωβρίου 2026Το επιτόκιο επιχειρηματικών δανείων έως ένα έτος υποχώρησε από 6,8% τον Δεκέμβριο του 2023 σε 4,4% τον Δεκέμβριο του 2025. Η μείωση του κόστους, την οποία επηρεάζουν και οι αποφάσεις της ΕΚΤ, αφορά όσους φθάνουν στην έγκριση του δανείου. Για μια μικρή επιχείρηση που δεν διαθέτει τις απαιτούμενες εξασφαλίσεις ή ρευστότητα, το χαμηλότερο επιτόκιο δεν αρκεί για να ανοίξει την πόρτα της τράπεζας. ΕΛΣΤΑΤ, επιτόκια.
Στη ρευστότητα των επιχειρήσεων παρεμβαίνει και το κράτος ως πελάτης. Οι ληξιπρόθεσμες υποχρεώσεις που παρουσιάστηκαν στην ενότητα των δημόσιων οικονομικών αφορούν τιμολόγια που παραμένουν απλήρωτα για περισσότερες από 90 ημέρες. Ο προμηθευτής που έχει ήδη πληρώσει μισθούς και υλικά καλείται να καλύψει ο ίδιος το χρηματοδοτικό κενό της καθυστέρησης. Το Δημόσιο επιβαρύνει έτσι τη ρευστότητα των προμηθευτών του, ενώ η εξόφλησή τους αποτελεί δική του υποχρέωση. Ευρωπαϊκή Επιτροπή, έκθεση 2026, σ. 54.
Οι τράπεζες έχουν ανακάμψει, αλλά οι επιχειρήσεις δεν έχουν όλες την ίδια πρόσβαση στη χρηματοδότηση. Στην έρευνα της ΕΤΕπ, το ποσοστό όσων αντιμετώπιζαν περιορισμούς στην Ελλάδα ήταν υπερδιπλάσιο του ευρωπαϊκού. Η μεγάλη αύξηση των συνολικών δανείων δεν αρκεί για να απαντήσει πόσοι νέοι δανειολήπτες εντάχθηκαν στο σύστημα. Και για τους προμηθευτές που περιμένουν να πληρωθούν από το Δημόσιο, μέρος της πίεσης προέρχεται από τις καθυστερήσεις του ίδιου του κράτους.
Ποιοι μένουν έξω από τη χρηματοδότηση
Μια τράπεζα μπορεί να αυξήσει τις πιστώσεις της δίνοντας μεγαλύτερα δάνεια στους υπάρχοντες πελάτες, χρηματοδοτώντας νέες επιχειρήσεις ή κάνοντας και τα δύο. Η εικόνα της πρόσβασης προκύπτει από το πόσοι ζητούν δάνειο, πόσοι εγκρίνονται και με ποιους όρους. Εξίσου χρήσιμοι είναι οι λόγοι απόρριψης, οι απαιτούμενες εξασφαλίσεις και οι επιχειρήσεις που αποθαρρύνονται πριν καν κάνουν αίτηση. Ο συνολικός δανεισμός και η δυνατότητα συμμετοχής σε αυτόν περιγράφουν διαφορετικά προβλήματα πολιτικής.
Η ΕΤΕπ πραγματοποίησε 405 συνεντεύξεις στην Ελλάδα από τον Απρίλιο έως τον Ιούλιο του 2025 και στάθμισε τα αποτελέσματα ως προς την προστιθέμενη αξία. Για τις ΜΜΕ του δείγματος, με 5–249 εργαζομένους, οι περιορισμοί χρηματοδότησης έφθαναν το 15,4%. Πρόκειται για στατιστική εκτίμηση, όχι για καταμέτρηση όλων των ελληνικών επιχειρήσεων. Η διαφορετική κάλυψη εξηγεί επίσης γιατί ο πληθυσμός αυτός δεν ταυτίζεται με εκείνον του δείκτη ψηφιακής έντασης, ο οποίος ξεκινά από τους δέκα απασχολουμένους. ΕΤΕπ, σ. 25 και τεχνικά στοιχεία.
Η ανάλυση της ΕΚΤ παρακολουθεί δάνεια σε επίπεδο τράπεζας και επιχείρησης και συγκρίνει την εξέλιξή τους ανά μέγεθος επιχείρησης. Δείχνει επομένως πώς άλλαξε η κατανομή της πίστωσης που παρατηρείται. Η ΕΤΕπ ρωτά τις επιχειρήσεις και για τις δυσκολίες που συναντούν πριν από την έγκριση ή την αίτηση. Η μία πηγή συμπληρώνει την άλλη: η σχετική ενίσχυση του δανεισμού των πολύ μικρών επιχειρήσεων μπορεί να συνυπάρχει με αποκλεισμό άλλων επιχειρήσεων από το σύστημα.
Η διάκριση έχει πρακτική σημασία για τις δημόσιες εγγυήσεις και τα επιδοτούμενα δάνεια. Μια επιχείρηση με προσωρινή έλλειψη ρευστότητας μπορεί να ωφεληθεί από νέα χρηματοδότηση. Σε μια άλλη, το ανεπίλυτο παλιό χρέος μπορεί να εμποδίζει τον νέο δανεισμό ώσπου να ρυθμιστεί. Η εγγύηση του Δημοσίου μειώνει τον κίνδυνο για την τράπεζα, αλλά δεν εξασφαλίζει ότι κάθε επενδυτικό σχέδιο θα αποδώσει. Η επιλογή του εργαλείου και των δικαιούχων καθορίζει ποιο πρόβλημα αντιμετωπίζεται.
Η συνέχεια μιας χρηματοδοτούμενης επένδυσης έχει σημασία και για το δημόσιο χρήμα που τη στηρίζει. Η νέα γραμμή παραγωγής, η τεχνολογία που εφαρμόζεται και η δυνατότητα εξυπηρέτησης του δανείου δίνουν διαφορετικές πληροφορίες από την υπογραφή μιας σύμβασης. Το ίδιο ισχύει για την αντοχή της επιχείρησης όταν λήξουν οι ευνοϊκοί όροι χρηματοδότησης. Χωρίς αυτή την εικόνα, η αύξηση των δανείων δείχνει περισσότερη πίστωση, αλλά αφήνει ανοιχτό το ερώτημα πόση παραγωγή και ποιες ευκαιρίες δημιούργησε.
Ταμείο Ανάκαμψης και κατανομή ευκαιριών
Στο σημείωμα της 23ης Οκτωβρίου 2026, η Τράπεζα της Ελλάδος κατέγραφε εισπράξεις 24,6 δισ. ευρώ από το Ταμείο Ανάκαμψης: 12,9 δισ. σε επιχορηγήσεις και 11,7 δισ. σε δάνεια. Στο μεταξύ, ορισμένες από τις αρχικές δεσμεύσεις είχαν περιοριστεί ή αλλάξει αντικείμενο. Οι ευρωπαϊκοί πόροι έφθαναν στη χώρα, αλλά σε συγκεκριμένες παρεμβάσεις η κυβέρνηση δεσμευόταν πλέον να παραδώσει λιγότερα ή διαφορετικά αποτελέσματα από εκείνα του αρχικού σχεδίου. Τράπεζα της Ελλάδος, πορεία πόρων.
Στην ενεργειακή ανακαίνιση κατοικιών, ο στόχος των 105.000 κατοικιών του 2021 μειώθηκε σε 69.730 τον Αύγουστο του 2026. Στο αρδευτικό δίκτυο, η υποχρέωση για 18 ολοκληρωμένα και λειτουργικά έργα αντικαταστάθηκε από θεσμικές αλλαγές στη διαχείριση του νερού. Στην πρώτη περίπτωση η δέσμευση αφορά λιγότερες κατοικίες· στη δεύτερη άλλαξε το ίδιο το αντικείμενο. Η εκπλήρωση των αναθεωρημένων όρων δεν ισοδυναμεί με παράδοση όσων είχαν προβλεφθεί αρχικά. Αναλυτική σύγκριση και επίσημες πηγές.
Τη μεταβολή των δεσμεύσεων εξετάζει η συγκριτική μελέτη που δημοσίευσε το ΠΑΣΟΚ την 1η Ιουλίου 2026. Η μελέτη κατατάσσει 128 από τα 195 μέτρα ως αποκλίνοντα από τους αρχικούς στόχους, περιλαμβάνοντας 20 απεντάξεις. Πρόκειται για ταξινόμηση του ΠΑΣΟΚ σε επίπεδο μέτρων, καθένα από τα οποία μπορεί να περιλαμβάνει περισσότερα έργα. Οι συγκεκριμένες μειώσεις στόχων και αλλαγές αντικειμένου που παρουσιάζονται εδώ προκύπτουν από τα επίσημα παραρτήματα, μαζί με τη μεταγενέστερη αναθεώρηση του Αυγούστου. ΠΑΣΟΚ, πλήρες κείμενο.
Οι πληρωμές προς τελικούς δικαιούχους έφθαναν τα 18,8 δισ. ευρώ στο τέλος Ιουνίου. Στο δανειακό σκέλος, οι προϋπολογισμοί σχεδίων με υπογεγραμμένες συμφωνίες ανέρχονταν σε 29,2 δισ. στις 29 Μαΐου. Πρόκειται για διαφορετικά στάδια και διαφορετικές ημερομηνίες: άλλο η είσπραξη του κράτους, άλλο η πληρωμή δικαιούχου και άλλο η αξία ενός επενδυτικού σχεδίου. Η αφαίρεση των ποσών δεν δίνει ένα συγκρίσιμο «αδιάθετο υπόλοιπο».
Ταμείο Ανάκαμψης: εισπράξεις 24,6 δισ. ευρώ

Οι εισπράξεις του κράτους έφθαναν τα 24,6 δισ. ευρώ στο σημείωμα της Τράπεζας της Ελλάδος της 23ης Οκτωβρίου 2026. Αντιστοιχούν περίπου στο 68,4% του συνολικού ευρωπαϊκού κονδυλίου των 35,95 δισ. ευρώ για την Ελλάδα. Οι ενδιάμεσες στήλες δείχνουν τις πρόσθετες εισπράξεις μεταξύ των διαθέσιμων καταγραφών και η τελευταία το σύνολο.
Η πρώτη στήλη είναι η προχρηματοδότηση του Αυγούστου 2021. Οι επόμενες τρεις προκύπτουν ως διαφορές διαδοχικών σωρευτικών καταγραφών: 17,2 − 3,96 = 13,24, 21,3 − 17,2 = 4,1 και 24,6 − 21,3 = 3,3 δισ. ευρώ. Δεν αντιστοιχούν σε τρεις μεμονωμένες δόσεις ούτε σε ίσα χρονικά διαστήματα. Η 23η Οκτωβρίου είναι η ημερομηνία του σημειώματος της ΤτΕ, όχι ημερομηνία εκταμίευσης. Ο παρονομαστής των 35,95 δισ. ευρώ είναι το συνολικό ευρωπαϊκό κονδύλι επιχορηγήσεων και δανείων για την Ελλάδα, όπως αναφέρεται στην ανακοίνωση της 29ης Σεπτεμβρίου 2026. Το 68,4% υπολογίζεται ως 24,6 / 35,95 × 100, από δημοσιευμένα στρογγυλοποιημένα ποσά. Μετρά πόρους που εισέπραξε το κράτος από την ΕΕ, μαζί με την προχρηματοδότηση, και όχι πληρωμές προς τελικούς δικαιούχους ή ποσοστό ολοκλήρωσης έργων. Τα αιτήματα πληρωμής δεν προστίθενται ως εισπράξεις.
Πηγές: Τράπεζα της Ελλάδος · Note on the Greek economy, 23 October 2026 · Ελλάδα 2.0 · Τέταρτη εκταμίευση δανειακού σκέλους και στοιχεία επιχειρηματικών δανείων · Ελλάδα 2.0 · Πέμπτη πληρωμή προς την Ελλάδα · Ελλάδα 2.0 · Τελικά αιτήματα πληρωμής του Ταμείου Ανάκαμψης · Ελλάδα 2.0 · Πρώτο αίτημα πληρωμής Ελλάδα 2.0| Ημερομηνία | Στάδιο | Ποσό | Περιεχόμενο |
|---|---|---|---|
| 23/10/2026 | Εισπράξεις ΕΕ → κράτος | 24,6 | 12,9 επιχορηγήσεις +11,7 δάνεια |
| Ιούνιος 2026 | Πληρωμές προς τελικούς δικαιούχους | 18,8 | 11,9 επιχορηγήσεις +6,9 δάνεια |
| 29/5/2026 | Προϋπολογισμοί επενδυτικών σχεδίων με υπογεγραμμένες συμφωνίες στο δανειακό σκέλος | 29,2 | 13,2 ΤΑΑ +9,4 τράπεζες +6,6 ίδια κεφάλαια |
| 29/9/2026 | Τελικό αίτημα πληρωμής | 6,75 | Αίτημα, όχι εισπραχθέν ποσό |
Τα ποσά δεν αφαιρούνται μεταξύ τους. Πηγές: Τράπεζα της Ελλάδος και Ελλάδα 2.0.
Στις 29 Σεπτεμβρίου 2026 υποβλήθηκαν τα τελικά αιτήματα πληρωμής, ύψους 6,75 δισ. ευρώ. Προηγούμενα αιτήματα 4,55 δισ. βρίσκονταν τότε ακόμη υπό αξιολόγηση. Τα ποσά αφορούσαν αιτήσεις προς την ΕΕ και δεν προστίθενται ως ήδη πραγματοποιημένες εισπράξεις. Η υποβολή τους έκλεινε ένα στάδιο της διαδικασίας χρηματοδότησης· η πορεία των έργων και οι αλλαγές στις υποχρεώσεις είχαν τη δική τους εξέλιξη. Ελλάδα 2.0, τελικά αιτήματα.
Στο δανειακό σκέλος, η συμμετοχή των ΜΜΕ ήταν πολύ μεγαλύτερη ως αριθμός συμφωνιών παρά ως αξία σχεδίων. Στις 24 Ιουλίου 2024 αντιστοιχούσαν σε 166 από τις 330 συμφωνίες, δηλαδή στο 50,3%, αλλά οι προϋπολογισμοί τους πλησίαζαν τα 2 δισ. ευρώ σε σύνολο 12 δισ., περίπου το ένα έκτο. Τα σχέδια συνδύαζαν δάνεια του Ταμείου, τραπεζικό δανεισμό και ίδια κεφάλαια. Τα ποσά περιγράφουν συμφωνημένους προϋπολογισμούς εκείνης της περιόδου, όχι χρήματα που είχαν καταβληθεί ούτε την τελική κατανομή του 2026. Ελλάδα 2.0, στοιχεία Ιουλίου 2024.
Μικρομεσαίες επιχειρήσεις: μισές συμφωνίες, περίπου ένα έκτο της αξίας των σχεδίων

Στις 24 Ιουλίου 2024, οι μικρομεσαίες επιχειρήσεις συμμετείχαν σε 166 από τις 330 δανειακές συμφωνίες. Οι προϋπολογισμοί των σχεδίων τους πλησίαζαν τα 2 δισ. ευρώ, έναντι 12 δισ. για το σύνολο.
Προϋπολογισμοί επενδυτικών σχεδίων, που περιλαμβάνουν δάνεια του Ταμείου Ανάκαμψης, τραπεζική χρηματοδότηση και ίδια κεφάλαια. Δεν είναι εκταμιευμένα ποσά. Το μερίδιο στην αξία είναι κατά προσέγγιση και αφορά το συγκεκριμένο στάδιο του προγράμματος.
Πηγές: Ελλάδα 2.0 · Τέταρτη εκταμίευση δανειακού σκέλους και στοιχεία επιχειρηματικών δανείωνΑπό αυτή την κατανομή λείπει η εικόνα των επιχειρήσεων που δεν έφθασαν σε συμφωνία. Η ανακοίνωση δεν δείχνει πόσες ΜΜΕ ζήτησαν χρηματοδότηση, πόσες απορρίφθηκαν, για ποιους λόγους και τι ποσά είχαν ανάγκη. Η έρευνα της ΕΤΕπ στην προηγούμενη ενότητα καταγράφει ευρύτερα εμπόδια χρηματοδότησης, χωρίς να μετρά ειδικά την πρόσβαση στο Ταμείο. Για την κυβερνητική πολιτική, το ζήτημα είναι ποιοι μπορούσαν να αξιοποιήσουν τους διαθέσιμους πόρους και ποιοι έμεναν εκτός.
Το Ταμείο λειτουργεί επίσης μέσα σε ένα σύστημα δημόσιων συμβάσεων με περιορισμένο ανταγωνισμό. Το 2025 μία μόνο προσφορά υπήρχε στο 58,2% των ελληνικών διαδικασιών που καλύπτουν οι ευρωπαϊκές βάσεις TED/PPDS, έναντι διάμεσης τιμής 27% μεταξύ των χωρών της ΕΕ. Σε αυτές τις διαδικασίες το Δημόσιο δεν είχε εναλλακτικές προσφορές για να συγκρίνει τιμές και προτάσεις. Ο δείκτης καλύπτει το ευρύτερο σύστημα προμηθειών· δεν αποτελεί ειδική μέτρηση των διαγωνισμών του Ταμείου. Ευρωπαϊκή Επιτροπή, σ. 56.
Ο Προαστιακός Δυτικής Αττικής επρόκειτο να ολοκληρωθεί έως το τέλος του 2025. Στις 27 Ιουλίου 2026, η κυβέρνηση ανακοίνωσε ότι είχε εκτελεστεί το 53% του φυσικού αντικειμένου και ότι το έργο θα χρηματοδοτούνταν από το Εθνικό Πρόγραμμα Ανάπτυξης 2026–2030, χωρίς συγκεκριμένη νέα ημερομηνία παράδοσης. Το έργο αφαιρέθηκε από το Ταμείο Ανάκαμψης το 2026. Η χρηματοδότηση μεταφέρθηκε σε εθνικούς πόρους, ενώ η αρχική προθεσμία είχε ήδη χαθεί. Η συνέχιση του έργου δεν καλύπτει αυτή την καθυστέρηση. Συμβούλιο, αιτιολογική σκέψη 4 · υπουργική ανακοίνωση · Υπουργείο Υποδομών, πλήρες κείμενο.
Οι αλλαγές στόχων, οι δικαιούχοι και οι δημόσιες συμβάσεις
Ο πίνακας συγκρίνει τέσσερις συγκεκριμένες δεσμεύσεις στα επίσημα παραρτήματα του σχεδίου. Περιλαμβάνει και την αναθεώρηση του Αυγούστου 2026, η οποία ακολούθησε τη μελέτη του ΠΑΣΟΚ. Οι στόχοι για κατοικίες, ιδιωτικούς φορείς, αρδευτικά έργα και θέσεις βρεφονηπιακών σταθμών έχουν διαφορετικές μονάδες. Αποτυπώνουν τι δεσμευόταν να παραδώσει η κυβέρνηση σε κάθε εκδοχή του σχεδίου, όχι πόσα είχαν ήδη ολοκληρωθεί. Ένα μέτρο μπορεί να περιλαμβάνει περισσότερα έργα και ένα έργο διαδοχικά ορόσημα.
| Αντικείμενο | 2021 | Δεκέμβριος 2025 | Αύγουστος 2026 |
|---|---|---|---|
| Ενεργειακή ανακαίνιση κατοικιών | 105.000 κατοικίες | 83.400 κατοικίες | 69.730 κατοικίες |
| Ενεργειακές παρεμβάσεις στον ιδιωτικό τομέα | 9.700 ιδιωτικοί φορείς | 2.600 ιδιωτικοί φορείς | 1.060 ιδιωτικοί φορείς |
| Αρδευτικό δίκτυο | 18 ολοκληρωμένα και λειτουργικά έργα | Εθνική στρατηγική υδάτων και επέκταση αρμοδιοτήτων ΕΥΔΑΠ/ΕΥΑΘ | Διατηρείται η θεσμική μεταρρύθμιση |
| Νέες στελεχωμένες θέσεις βρεφονηπιακών σταθμών, μέτρο 16919 | 50.000 πρόσθετες θέσεις | Αφαιρέθηκε ο συγκεκριμένος στόχος | Δεν επανέρχεται ο στόχος των 50.000 θέσεων στο συγκεκριμένο μέτρο |
Ελέγχθηκαν οι στόχοι 26 και 36, το ορόσημο 316 και ο αρχικός στόχος 180. Παραρτήματα Συμβουλίου: 2021, Δεκέμβριος 2025, Αύγουστος 2026.
Σε άλλες δεσμεύσεις η κατεύθυνση ήταν διαφορετική. Ο χωριστός στόχος 369 του REPowerEU για ενεργειακές ανακαινίσεις αυξήθηκε από 18.600 κτίρια τον Δεκέμβριο του 2025 σε 22.740 τον Αύγουστο του 2026. Αφορά διαφορετικό αντικείμενο και μονάδα μέτρησης από τις κατοικίες του στόχου 26, οπότε τα δύο μεγέθη δεν αθροίζονται. Αντίστοιχα, η αφαίρεση των 50.000 θέσεων αφορά το συγκεκριμένο μέτρο 16919. Δεν περιγράφει την τύχη κάθε άλλου προγράμματος βρεφονηπιακών σταθμών.
Ο κατάλογος των 100 μεγαλύτερων τελικών αποδεκτών, με στοιχεία έως τις 27 Μαΐου 2026, περιλαμβάνει δημόσιους φορείς και προϋπολογισμούς έργων. Ο φορέας που εμφανίζεται ως αποδέκτης δεν ταυτίζεται με την εταιρεία που αναλαμβάνει μια σύμβαση, ούτε ο εγκεκριμένος προϋπολογισμός με το ποσό που πληρώθηκε. Για να φανεί πόσα κατέληξαν σε ιδιωτικούς ομίλους, κάθε έργο πρέπει να συνδεθεί με συμβάσεις, καταβολές και την κυριότητα των αναδόχων. Ο συγκεκριμένος κατάλογος δεν δίνει αυτή την κατανομή ιδιωτικών εισπράξεων. Επίσημος κατάλογος αποδεκτών.
Στις ίδιες βάσεις δημόσιων συμβάσεων, η Ευρωπαϊκή Επιτροπή καταγράφει και αδυναμίες στον σχεδιασμό και στον χρόνο ανάθεσης. Το 2025 το κριτήριο της χαμηλότερης τιμής χρησιμοποιήθηκε στο 75% των καλυπτόμενων διαδικασιών, έναντι 53% στην ΕΕ. Στο 23,3% δεν έγινε ανάθεση. Ο μέσος χρόνος από τη λήξη υποβολής προσφορών έως την ανάθεση έφθανε τις 171 ημέρες. Έτσι, πέρα από τους διαγωνισμούς με μία προσφορά, υπήρχαν διαδικασίες που δεν κατέληγαν σε σύμβαση και μεγάλες αναμονές μέχρι την επιλογή αναδόχου. Ευρωπαϊκή Επιτροπή, σ. 56–57.
Οι αναθεωρημένοι στόχοι, οι προϋπολογισμοί και οι υπογεγραμμένες συμβάσεις αφήνουν ανοιχτό το τελευταίο στάδιο: πότε το έργο αρχίζει να χρησιμοποιείται. Στις κατοικίες η αλλαγή φαίνεται στον αριθμό των προγραμματισμένων ανακαινίσεων, στα αρδευτικά έργα στο αντικείμενο της δέσμευσης και στον Προαστιακό στην προθεσμία που χάθηκε. Αυτές είναι συγκεκριμένες αποκλίσεις από τις αρχικές υποσχέσεις, οι οποίες παραμένουν μέρος της κυβερνητικής επίδοσης ακόμη και αν οι νέοι χρηματοδοτικοί όροι εκπληρωθούν.
Η συνολική αποτίμηση
Η ανάκαμψη και τα όρια της κυβερνητικής πολιτικής
Η ανάκαμψη της οικονομίας είναι καταγεγραμμένη. Η ανεργία μειώθηκε, οι επενδύσεις αυξήθηκαν και το δημόσιο χρέος έγινε μικρότερο σε σχέση με το ΑΕΠ. Το αδύναμο σημείο της κυβερνητικής επίδοσης είναι η μικρή πρόοδος στη σύγκλιση: μεταξύ 2019 και 2025 η Ελλάδα κέρδισε μόλις δύο μονάδες έναντι του ευρωπαϊκού μέσου όρου στο ΑΕΠ ανά κάτοικο, ενώ στην παραγωγή ανά ώρα έχασε έδαφος. Η μεγαλύτερη οικονομική δραστηριότητα δεν συνοδεύτηκε από εξίσου ισχυρή βελτίωση της παραγωγικότητας, που θα στήριζε υψηλότερες αμοιβές σε βάθος χρόνου.
Η ανάλυση του εμπορίου επιτρέπει πιο συγκεκριμένη κριτική. Η χώρα εισήγαγε περισσότερο επενδυτικό εξοπλισμό και αύξησε αισθητά την αξία των εξαγωγών της πέρα από το πετρέλαιο. Θα ήταν λάθος να αντιμετωπιστούν αυτές οι εισαγωγές ως απόδειξη αποτυχίας. Η δυνατότητα παραγωγής που προσφέρουν συνδέεται με τις δεξιότητες, την έρευνα και τη χρηματοδότηση των επιχειρήσεων. Στην επιχειρηματική έρευνα, στη χρήση ψηφιακών τεχνολογιών και στην πρόσβαση σε χρηματοδότηση παραμένουν μεγάλες αποστάσεις από την ΕΕ. Η αγορά εξοπλισμού έχει προχωρήσει, αλλά η ευρύτερη αναβάθμιση της παραγωγής δεν προκύπτει ακόμη με την ίδια ένταση από τα αποτελέσματα.
Για τα νοικοκυριά, η μεγαλύτερη παραγωγή δεν είχε ενιαίο αντίκρισμα. Στα εισοδηματικά έτη 2019–2024 αυξήθηκε το πραγματικό διάμεσο εισόδημα, μαζί όμως και ο κίνδυνος σχετικής φτώχειας. Η μέση αμοιβή ανά μισθωτό, με τις εργοδοτικές εισφορές, παρέμεινε το 2025 χαμηλότερη σε πραγματικούς όρους από το 2019, παρότι ο κατώτατος ενισχύθηκε. Στη στέγη, η ανατίμηση ωφέλησε την αξία της περιουσίας των ιδιοκτητών και δυσκόλεψε την αγορά για όσους δεν είχαν ήδη κατοικία. Τα προγράμματα δανεισμού απευθύνονται σε όσους μπορούν να εγκριθούν για δάνειο· οι ενοικιαστές και όσοι δεν μπορούν να αγοράσουν εξακολουθούν να εξαρτώνται από την επάρκεια προσιτών κατοικιών.
Το Ταμείο Ανάκαμψης δίνει το πιο συγκεκριμένο μέτρο κυβερνητικής ευθύνης. Υπήρχαν πόροι, συμφωνημένα έργα και δεσμεύσεις με προθεσμίες. Ο στόχος των ανακαινίσεων μειώθηκε, ενώ η δέσμευση για 18 ολοκληρωμένα αρδευτικά έργα αντικαταστάθηκε από θεσμικές αλλαγές. Αυτές οι μεταβολές έχουν σημασία για όσους περίμεναν το αρχικό αποτέλεσμα, ακόμη κι αν οι εισπράξεις του κράτους συνεχίζονται. Η επταετία αφήνει επομένως έναν άνισο απολογισμό: βελτιωμένα συνολικά μεγέθη, αλλά αργή σύγκλιση, επίμονη στεγαστική πίεση και παραγωγικές αδυναμίες. Μετά από τόσο χρόνο και χρηματοδότηση, η κυβέρνηση οφείλει να λογοδοτήσει για τη διαφορά ανάμεσα σε αυτή την επίδοση και στις δυνατότητες που είχε στη διάθεσή της.
Τεκμηρίωση
Πώς διαβάζονται τα στοιχεία
Η ημερομηνία αποκοπής είναι η 27η Οκτωβρίου 2026. Οι ετήσιες παρατηρήσεις εκτείνονται έως το 2025 όπου είναι διαθέσιμες. Το 2018 εμφανίζεται ως προηγούμενο πλήρες έτος και το 2019 χρησιμοποιείται ως βάση στους δείκτες όγκου. Οι συγκρίσεις με ΕΕ27, Πορτογαλία και Ισπανία χρησιμοποιούν ίδιους ορισμούς, αλλά δεν εκτιμούν αιτιωδώς το αποτέλεσμα διαφορετικής κυβέρνησης.
Το πραγματικό διάμεσο εισόδημα αντιστοιχίζει το έτος έρευνας EU-SILC στο προηγούμενο εισοδηματικό έτος και αποπληθωρίζεται με τον ΕνΔΤΚ εκείνου του έτους. Η πραγματική αμοιβή και ο χρονικά σταθμισμένος κατώτατος χρησιμοποιούν επίσης ΕνΔΤΚ. Η πρώτη περιλαμβάνει εργοδοτικές εισφορές. Για τον Ιανουάριο του 2019 χρησιμοποιείται ο τότε κατώτατος των 586,08 ευρώ για εργαζομένους 25 ετών και άνω. Από τον Φεβρουάριο ίσχυε ενιαίος κατώτατος 650 ευρώ χωρίς ηλικιακή διάκριση. Υπουργείο Εργασίας, εγκύκλιος Φεβρουαρίου 2019. Οι δείκτες PPS χρησιμοποιούνται για τη σχετική θέση μεταξύ χωρών, όχι ως εγχώρια πραγματική αύξηση.
Η τρέχουσα σειρά ανεργίας της Eurostat περιλαμβάνει διορθώσεις για τη μεταβολή της Έρευνας Εργατικού Δυναμικού. Γι’ αυτό το 2019 εμφανίζεται 17,9%, ενώ η ιστορική σειρά δίνει 17,3%. Η παραγωγικότητα συγκρίνεται με την ενιαία σειρά της Eurostat για την παραγωγή ανά ώρα εργασίας.
Οι καταγεγραμμένες πληρωμές του Ταμείου Ανάκαμψης παρουσιάζονται με την ημερομηνία και το στάδιό τους. Δεν υπολογίζεται «αδιάθετο υπόλοιπο» αφαιρώντας ποσά διαφορετικών ημερομηνιών. Η συμμετοχή ΜΜΕ αναφέρεται στο στιγμιότυπο της 24ης Ιουλίου 2024 και σε προϋπολογισμούς έργων. Η τελική κατανομή ανά πραγματικό ιδιοκτήτη και η πρόσθετη δραστηριότητα που προκλήθηκε δεν έχουν εκτιμηθεί.
Τα κενά παραμένουν κενά. Σημάνσεις πηγών: p=προσωρινό, e=εκτίμηση, b=μεθοδολογική ασυνέχεια· συνδυασμοί σημάνσεων διατηρούνται στο CSV. Οι σειρές που υπολογίζονται εδώ σημειώνονται ως παράγωγες. Οι κατά προσέγγιση τιμές δεν εμφανίζονται ως ακριβείς μετρήσεις. Τα διαγράμματα χρησιμοποιούν την πιο πρόσφατη συνεπή διαθέσιμη σειρά, με τις αναθεωρήσεις να καταγράφονται στο μητρώο.
Στο εμπόριο αγαθών, οι εισαγωγές αποτιμώνται στα σύνορα της χώρας μαζί με μεταφορικά και ασφάλιση (CIF), ενώ οι εξαγωγές χωρίς τα μεταφορικά και την ασφάλιση μετά τα σύνορα της χώρας εξαγωγής (FOB). Πρόκειται για στατιστικές αξίες, όχι για καταγραφή ταμειακών πληρωμών. Οι κατηγορίες χρήσης βασίζονται στην ταξινόμηση BEC4. Τα στοιχεία αγαθών Comext και οι υπηρεσίες του ισοζυγίου πληρωμών παρουσιάζονται χωριστά. Eurostat, μεθοδολογία εμπορίου αγαθών.
Τα δεδομένα πίσω από τα διαγράμματα
Το αρχείο πλήρων δεδομένων περιλαμβάνει όλες τις σειρές του άρθρου, τα στοιχεία σύγκρισης, τις μονάδες, τις περιόδους και τις σημάνσεις των πηγών. Στις γραμμές φτώχειας και Gini, το έτος έρευνας αντιστοιχεί σε εισοδήματα του προηγούμενου έτους. Ο σύνθετος δείκτης φτώχειας ή αποκλεισμού συνδυάζει διαφορετικές περιόδους αναφοράς.
| Δείκτης / μονάδα / χρονική βάση | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|
| Πραγματικό ΑΕΠ εκατ. ευρώ, με αφαίρεση της επίδρασης των τιμών (βάση 2020) · Ημερολογιακό έτος | 184.507,2 | 167.539,5 | 182.039,2 | 192.135,6 | 196.065,6 | 200.259,4p | 204.376,6p |
| Κατά κεφαλήν ΑΕΠ σε PPS ΕΕ27=100 · Ημερολογιακό έτος | 66,0 | 62,0 | 64,0 | 66,0 | 68,0p | 68,0p | 68,0p |
| Δημόσιο χρέος προς ΑΕΠ % του ΑΕΠ · Τέλος έτους | 183,2 | 209,4 | 197,3 | 177,8 | 164,0 | 153,5 | 145,4 |
| Συνολικό δημοσιονομικό ισοζύγιο % του ΑΕΠ · Ημερολογιακό έτος | 0,8 | -9,9 | -7,3 | -2,7 | -1,5 | 1,4 | 2,0 |
| Πρωτογενές δημοσιονομικό ισοζύγιο % του ΑΕΠ · Ημερολογιακό έτος | 3,8 | -7,0 | -4,8 | -0,2 | 1,9 | 4,9 | 5,1 |
| Ισοζύγιο τρεχουσών συναλλαγών % του ΑΕΠ · Ημερολογιακό έτος | -2,1 | -7,2 | -7,2 | -10,7 | -6,8 | -7,5 | -5,5 |
| Ποσοστό ανεργίας 15–74 % εργατικού δυναμικού 15–74 · Ημερολογιακό έτος | 17,9 | 17,6 | 14,7 | 12,5 | 11,1 | 10,1 | 8,9 |
| Ποσοστό απασχόλησης 20–64 % πληθυσμού 20–64 · Ημερολογιακό έτος | 60,8 | 58,3 | 62,6 | 66,3 | 67,4 | 69,3 | 71,0 |
| Πραγματική αμοιβή ανά μισθωτό με ΕνΔΤΚ δείκτης, 2019 = 100 · Ημερολογιακό έτος | 100,0 | 100,8 | 101,9 | 95,1 | 94,4 | 97,0 | 98,3 |
| Πραγματικό διάμεσο ισοδύναμο διαθέσιμο εισόδημα ευρώ ανά έτος, σε τιμές 2019 · Εισοδηματικό έτος | 8.781,0 | 8.863,6 | 9.586,4 | 9.259,3 | 9.596,8 | 10.047,6 | — |
| Κίνδυνος φτώχειας ή κοινωνικού αποκλεισμού % πληθυσμού · Έτος έρευνας | 29,0 | 27,4 | 28,3 | 26,3 | 26,1 | 26,9 | 27,5 |
| Κίνδυνος φτώχειας μετά τις μεταβιβάσεις % πληθυσμού · Έτος έρευνας | 17,9 | 17,7 | 19,6 | 18,8 | 18,9 | 19,6 | 19,6 |
| Συντελεστής Gini κλίμακα 0–100 · Έτος έρευνας | 31,0 | 31,4 | 32,4 | 31,4 | 31,8 | 31,8 | 31,6 |
| Στεγαστικό κόστος ως ποσοστό διαθέσιμου εισοδήματος % · Έτος έρευνας | 38,9 | 36,9 | 34,2 | 34,2 | 35,2 | 35,5 | 34,6 |
| Υπερβολική στεγαστική επιβάρυνση % πληθυσμού · Έτος έρευνας | 36,2 | 33,3 | 28,8 | 26,7 | 28,5 | 28,9 | 26,4 |
| Ακαθάριστος σχηματισμός παγίου κεφαλαίου % ΑΕΠ · Ημερολογιακό έτος | 11,0 | 12,3 | 13,8 | 16,0 | 16,6 | 17,2p | 18,0p |
| Παραγωγικότητα ανά ώρα σε PPS ΕΕ27=100 · Ημερολογιακό έτος | 55,7 | 55,5 | 53,7 | 54,0 | 54,6p | 54,0p | 54,1p |
| Μη εξυπηρετούμενα δάνεια στους ισολογισμούς τραπεζών % του συνόλου των τραπεζικών δανείων · Τέλος έτους | 40,6 | 30,1 | 12,8 | 8,7 | 6,6 | 3,8 | 3,3 |
| Πιστωτική επέκταση προς μη χρηματοπιστωτικές επιχειρήσεις % μεταβολή από τον προηγούμενο Δεκέμβριο · Δεκέμβριος | — | 10,0 | 3,7 | 11,8 | 5,8 | 13,8 | 11,3 |
| Κατώτατος μισθός, μέσο θεσμικό μηνιαίο επίπεδο ευρώ ανά μήνα, με στάθμιση των μηνών ισχύος · Ημερολογιακό έτος | 644,7 | 650,0 | 650,0 | 696,3 | 763,2 | 817,5 | 867,5 |
Πρωτογενείς πηγές και ορισμοί
- Eurostat
Gross domestic product (GDP) and main components (output, expenditure and income) - annual data
Έκδοση: 2026-10-22T23:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Gross domestic product (GDP) and main components (output, expenditure and income) - annual data
Έκδοση: 2026-10-22T23:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Έκδοση: 2026-07-09T23:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Employment and labour force by sex and age - annual data
Έκδοση: 2026-10-26T23:00:00+0100
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Unemployment by sex and age - annual data
Έκδοση: 2026-10-26T23:00:00+0100
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
HICP - annual data (average index and rate of change) (1996-2025)
Έκδοση: 2026-02-06T23:00:00+0100
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
HICP - annual data (average index and rate of change) (1996-2025)
Έκδοση: 2026-02-06T23:00:00+0100
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
HICP - annual data (average index and rate of change) (1996-2025)
Έκδοση: 2026-02-06T23:00:00+0100
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
HICP - annual data (average index and rate of change) (1996-2025)
Έκδοση: 2026-02-06T23:00:00+0100
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Mean and median income by age and sex
Έκδοση: 2026-10-20T11:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
At-risk-of-poverty rate by poverty threshold, age and sex - EU-SILC and ECHP surveys
Έκδοση: 2026-10-20T11:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Persons at risk of poverty or social exclusion by age and sex
Έκδοση: 2026-10-20T23:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Gini coefficient of equivalised disposable income by age
Έκδοση: 2026-10-20T11:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Housing cost overburden rate by age, sex and poverty status
Έκδοση: 2026-10-20T23:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
House price index - annual data
Έκδοση: 2026-10-01T11:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
House price index, nominal - annual data
Έκδοση: 2026-10-01T11:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Gross fixed capital formation by main asset type - annual data
Έκδοση: 2026-10-22T23:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Gross fixed capital formation by main asset type - annual data
Έκδοση: 2026-10-22T23:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Gross fixed capital formation by main asset type - annual data
Έκδοση: 2026-10-22T23:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Gross fixed capital formation by main asset type - annual data
Έκδοση: 2026-10-22T23:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Gross fixed capital formation by main asset type - annual data
Έκδοση: 2026-10-22T23:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Labour productivity and unit labour costs - annual data
Έκδοση: 2026-10-22T23:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Labour productivity and unit labour costs - annual data
Έκδοση: 2026-10-22T23:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Labour productivity and unit labour costs - annual data
Έκδοση: 2026-10-22T23:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Gross domestic product (GDP) and main components (output, expenditure and income) - annual data
Έκδοση: 2026-10-22T23:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Gross domestic product (GDP) and main components (output, expenditure and income) - annual data
Έκδοση: 2026-10-22T23:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Housing cost overburden rate by tenure status
Έκδοση: 2026-10-20T23:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Housing cost overburden rate by tenure status
Έκδοση: 2026-10-20T23:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - Eurostat
Housing cost overburden rate by tenure status
Έκδοση: 2026-10-20T23:00:00+0200
Ακριβές ερώτημα δεδομένων ↗ - ΕΛΣΤΑΤ
Η ελληνική οικονομία, 23 Οκτωβρίου 2026
Έκδοση: 2026-10-23
- ΕΛΣΤΑΤ
Ετήσιοι Εθνικοί Λογαριασμοί, αναθεωρημένα στοιχεία 2025
Έκδοση: 2026-10-16
- ΕΛΣΤΑΤ
Τριμηνιαίοι Εθνικοί Λογαριασμοί, Β΄ τρίμηνο 2026
Έκδοση: 2026-09-07
- Eurostat
Government debt, second quarter 2026
Έκδοση: 2026-10-21
- ΕΛΣΤΑΤ
Harmonized Index of Consumer Prices, September 2026
Έκδοση: 2026-10-09
- Τράπεζα της Ελλάδος
Note on the Greek economy, 23 October 2026
Έκδοση: 2026-10-23
- Υπουργείο Εργασίας
Έκδοση: δείτε την πηγή
- Τράπεζα της Ελλάδος
Στατιστικό δελτίο οικονομικής συγκυρίας, Σεπτέμβριος–Οκτώβριος 2025
Έκδοση: 2025-10
- Ευρωπαϊκή Επιτροπή
Enhanced Surveillance Report: Greece, November 2021 — Institutional Paper 164
Έκδοση: 2021-11-24
- Τράπεζα της Ελλάδος
Έκδοση: 2023
- Τράπεζα της Ελλάδος
Annual Report 2023, loan portfolio quality
Έκδοση: 2024-04
- Τράπεζα της Ελλάδος
Financial Stability Review May 2026, executive summary
Έκδοση: 2026-05-05
- Τράπεζα της Ελλάδος
Έκδοση: 2022-04-07
- Τράπεζα της Ελλάδος
Note on the Greek economy, 14 February 2025
Έκδοση: 2025-02-14
- Ελλάδα 2.0
Πρώτο αίτημα πληρωμής Ελλάδα 2.0
Έκδοση: 2021
- Ελλάδα 2.0
Τέταρτη εκταμίευση δανειακού σκέλους και στοιχεία επιχειρηματικών δανείων
Έκδοση: 2024-07-24
- Ελλάδα 2.0
Πέμπτη πληρωμή προς την Ελλάδα
Έκδοση: 2025-05-02
- Ελλάδα 2.0
Τελικά αιτήματα πληρωμής του Ταμείου Ανάκαμψης
Έκδοση: 2026-09-29
- Ευρωπαϊκή Επιτροπή
2026 Country Report – Greece, SWD(2026)208final
Έκδοση: 2026-06-03
- Eurostat / Comext
Εισαγωγές αγαθών ανά συνήθη χρήση, BEC4
Έκδοση: 2026-10-16
- Eurostat / Comext
Εξαγωγές αγαθών ανά προϊόν, SITC
Έκδοση: 2026-10-16
- Eurostat
Δείκτες εισαγωγών και εξαγωγών αγαθών χωρίς την επίδραση των τιμών
Έκδοση: 2026-10-16
- Eurostat / εθνικά στοιχεία ισοζυγίου πληρωμών
Εισπράξεις και σύνθεση εξαγωγών υπηρεσιών
Έκδοση: 2026-10-02
- Τράπεζα της Ελλάδος
Επιμέρους ισοζύγια εξωτερικών συναλλαγών 2023–2025
Έκδοση: 2026-10-23
- Τράπεζα της Ελλάδος
Ενσωμάτωση αναβαλλόμενων τόκων EFSF στους εξωτερικούς λογαριασμούς
Έκδοση: 2025-12
- ΟΟΣΑ
Greece: Boosting firm growth and innovation to raise living standards
Έκδοση: 2024-12-05
- ΔΝΤ
Improve Resource Allocation to Boost Growth in Greece
Έκδοση: 2025-05-09
- ΕΚΤ
From Grexit to Grecovery: Greece’s path out of the woods – and what still needs to be done
Έκδοση: 2026-03-21
- Υπουργείο Κοινωνικής Συνοχής και Οικογένειας
Πρόγραμμα Σπίτι μου ΙΙ — σχεδιασμός και όροι
Έκδοση: Δυναμική επίσημη σελίδα προγράμματος
- ΠΑΣΟΚ – Κίνημα Αλλαγής
Συγκριτική Μελέτη Μέτρων ΤΑΑ – πριν και μετά
Έκδοση: 2026-07-01
- Συμβούλιο της Ευρωπαϊκής Ένωσης
Αρχικό παράρτημα σχεδίου ανάκαμψης, 10152/21 ADD 1
Έκδοση: 2021-07-06
- Συμβούλιο της Ευρωπαϊκής Ένωσης
Αναθεωρημένο παράρτημα, 15754/25 ADD 1
Έκδοση: 2025-12
- Συμβούλιο της Ευρωπαϊκής Ένωσης
Νεότερο παράρτημα, 12235/26 ADD 1 REV 1
Έκδοση: 2026-08-20
- Συμβούλιο της Ευρωπαϊκής Ένωσης
Τροποποίηση του σχεδίου, 12235/26, αιτιολογική σκέψη 4
Έκδοση: 2026-08
- Υπουργεία Εθνικής Οικονομίας και Οικονομικών / Υποδομών και Μεταφορών
Με διασφαλισμένη χρηματοδότηση θα ολοκληρωθεί ο Προαστιακός Δυτικής Αττικής
Έκδοση: 2026-07-27
- Eurostat
Average work week nearly 36 hours in the EU in 2025
Έκδοση: 2026-05-27
- ΕΛΣΤΑΤ
Household Budget Survey 2025 — Table 15, page 20
Έκδοση: 2026-09-25
- Επιτροπή Ανταγωνισμού
Approval of the acquisition of sole control by MASOUTIS over KRITIKOS
Έκδοση: 2026-05-19
- Επιτροπή Ανταγωνισμού
Publication of the HCC’s Working Papers on Price Dynamics in the Extra Virgin Olive Oil Market
Έκδοση: 2026-01-13
- Karamanis, Kotsogiannis and Papapetrou — Bank of Greece Working Papers
Threshold-based policies and distortions in housing markets — Working Paper 359
Έκδοση: 2026-03
- Υπουργεία Εθνικής Οικονομίας και Οικονομικών και Κοινωνικής Συνοχής και Οικογένειας
Ανακαίνιση Κατοικίας — Δημοσίευση Οδηγού Εφαρμογής δράσης 500 εκατ. ευρώ
Έκδοση: 2026-10-20
- Υπουργείο Εθνικής Οικονομίας και Οικονομικών — ΑΑΔΕ
Επιστροφή ενός μηνιαίου ενοικίου σε περίπου 900.000 δικαιούχους
Έκδοση: 2025-11-28
- Υπουργείο Κοινωνικής Συνοχής και Οικογένειας — Πύλη Στεγαστικής Πολιτικής
Προσωρινοί περιορισμοί στις βραχυχρόνιες μισθώσεις
Έκδοση: Δυναμική σελίδα· ισχύς 2026
- Ευρωπαϊκή Τράπεζα Επενδύσεων
EIB Investment Survey 2025: Greece overview
Έκδοση: 2025-12-09
- Ευρωπαϊκή Επιτροπή / Eurostat
Digitalisation in Europe — 2026 edition: digital intensity and survey coverage
Έκδοση: 2026-04 (text finalised)
- Ελλάδα 2.0
100 τελικοί αποδέκτες με την υψηλότερη χρηματοδότηση, στοιχεία 27 Μαΐου 2026
Έκδοση: 2026-06-19
- Τράπεζα της Ελλάδος
Direct investment flows: statistical definition
Έκδοση: δείτε την πηγή
- Eurostat
International trade in goods — statistical concepts and valuation (CIF/FOB)
Έκδοση: 2025-10-06
- Υπουργείο Υποδομών και Μεταφορών
Με διασφαλισμένη χρηματοδότηση θα ολοκληρωθεί ο Προαστιακός Δυτικής Αττικής
Έκδοση: 2026-07-28
Ημερομηνία αναφοράς: 27 Οκτωβρίου 2026. Οι μερικές παρατηρήσεις του 2026 αναφέρονται με την ακριβή περίοδό τους.
Επιστροφή στην αρχή